
Diez empresas movilizaron 41 compañías fantasma para participar en más de 6.500 procesos de licitación
En cinco años trasladaron sus sedes 16 veces y la Administración Tributaria rastrea el origen de fondos de los propietarios
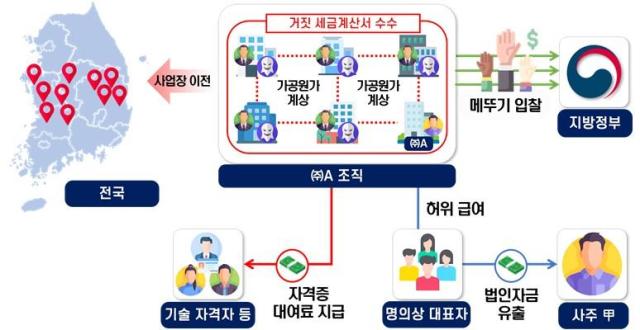
La Administración Tributaria de Corea del Sur ha iniciado auditorías fiscales contra empresas del sector forestal acusadas de movilizar compañías fantasma para adjudicarse contratos de recuperación de daños por incendios forestales y reducir ingresos reportados. Los contratos que las empresas bajo investigación ganaron ascienden a aproximadamente 23.000 millones de pesos, mientras que el monto total presuntamente defraudado alcanza los 70.000 millones de pesos.
La Administración Tributaria anunció el 3 de septiembre que iniciará auditorías contra diez empresas del sector forestal en las que se han detectado sospechas de fraude mediante facturas fiscales falsas y costos ficticios. Estas diez empresas movilizaron un total de 41 compañías fantasma.
Anteriormente, en mayo pasado, la Administración Tributaria actuó conforme a instrucciones del Presidente Lee Jae-myung, quien señaló problemas de empresas fantasma en operaciones de recuperación de daños forestales y ordenó "sancionar prácticas irregulares de carácter estructural y establecer medidas fundamentales". La Administración Tributaria procedió de inmediato con verificaciones que condujeron a esta investigación tributaria. Durante los últimos seis años, examinaron bases de datos de licitaciones de la Oficina de Contrataciones Pública identificando 5.331 empresas a partir de información de representantes legales y números telefónicos. Analizaron luego transacciones de 138 empresas cuyo monto total de adjudicaciones fue superior a 1.000 millones de pesos, seleccionando a partir de ese análisis los sujetos de investigación.
Durante el período investigado, las empresas bajo auditoría utilizaron compañías fantasma para participar en más de 6.500 procesos de licitación de recuperación de daños por incendios forestales. En aproximadamente 260 ocasiones ganaron adjudicaciones por obras valoradas en unos 23.000 millones de pesos.
Se confirmó también el denominado "comportamiento de licitación itinerante", en el cual las empresas trasladan frecuentemente sus sedes para evadir disposiciones de licitación con restricción geográfica diseñadas para proteger a pequeñas y medianas empresas locales. Una de las empresas trasladó su domicilio 16 veces en un período de cinco años.
Los principales métodos de evasión detectados incluyen inflación de ingresos y dispersión de ganancias mediante transacciones fraudulentas entre compañías fantasma. Para cumplir requisitos de experiencia en licitaciones, las empresas emitían facturas fiscales sin transacciones reales, o hacían constar como proveedor del servicio a un tercero diferente del que ejecutaba realmente el trabajo, generando así facturas fiscales inexactas.
Se detectaron también casos donde empresas no contrataban técnicos forestales requeridos sino que alquilaban únicamente sus certificaciones profesionales, contabilizando los honorarios de alquiler como salarios. Igualmente, se incluyeron en investigación casos donde gastos no realizados se registraban como "gastos misceláneos" u "otros costos", y se elaboraban declaraciones de nómina de trabajadores temporales de manera arbitraria para reducir ingresos reportados.
La organización de la empresa A, con sede principal en Gyeongbuk pero con operaciones extendidas hacia Chungnam, Chungbuk y Jeonbuk, movilizó seis empresas para participar en aproximadamente 300 procesos de licitación de recuperación, obteniendo adjudicaciones en alrededor de 20 ocasiones. La Administración Tributaria está investigando si esta organización desvió aproximadamente 1.000 millones de pesos en fondos corporativos mediante pagos de salario a testaferros como el cónyuge del propietario que no realizaban trabajo alguno.
La organización de la empresa A también enfrenta acusaciones de haber registrado costos ficticios por aproximadamente 1.000 millones de pesos, incluyendo pagos de varios cientos de millones de pesos en concepto de alquiler de certificaciones profesionales a técnicos forestales contabilizados como salarios, así como la duplicación de registro de lugares de trabajo y períodos laborales de trabajadores temporales.
La organización de la empresa B, que operó en la región de Gangwon movilizando seis empresas, enfrenta sospechas de haber emitido y recibido aproximadamente 2.000 millones de pesos en facturas fiscales falsas para cumplir requisitos de experiencia en licitaciones, además de haber registrado costos ficticios por aproximadamente 3.000 millones de pesos.
El propietario de la empresa B tiene indicios de haber utilizado personalmente aproximadamente varios cientos de millones de pesos mediante tarjeta de crédito corporativa, incluyendo la compra de relojes de lujo. Adicionalmente, su cónyuge adquirió bienes inmuebles valorados en aproximadamente 2.000 millones de pesos sin ingresos aparentes, y la Administración Tributaria planea verificar el origen de esos fondos.
La Administración Tributaria investigará mediante consultas de cuentas bancarias el historial de transacciones y las vías de desvío de fondos corporativos, además de rastrear hasta los familiares cercanos de los propietarios a fin de verificar el origen de patrimonios que se presume fueron formados con ganancias ilícitas. Se prevé que casos de emisión de facturas fiscales falsas que cumplan requisitos conforme a la Ley de Sanciones a Infractores Tributarios sean derivados a procesamiento penal.
* Este artículo ha sido traducido por IA.