
La fábrica TSMC en Kumamoto vuelve a la normalidad en seis días tras fuerte terremoto...gestión de riesgos mediante sistemas antisísmicos y planes de continuidad empresarial
Dominio mundial en materiales, componentes y equipos; subsidios gubernamentales; desarrollo conjunto de empaquetado avanzado para IA—efecto del "asiento contiguo"
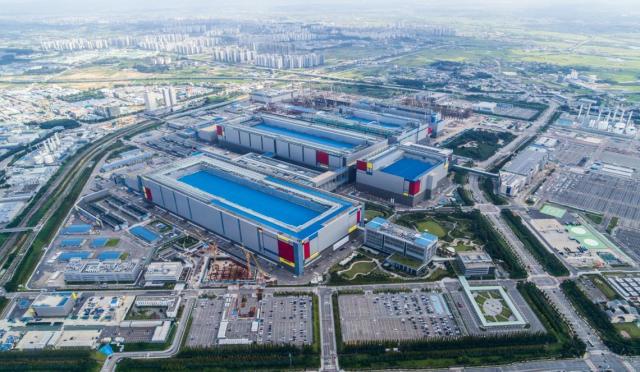
Japón está resurgiendo como centro global de producción e investigación y desarrollo (I+D) de semiconductores. Los analistas señalan que el ecosistema de materiales, componentes y equipos, así como los procesos de acabado, actúan como incentivos tan fuertes que justifican asumir los riesgos sísmicos.
Según informó la industria el 9 de septiembre, Samsung Electronics ha inaugurado un centro de investigación de empaquetado de semiconductores de nueva generación en Yokohama Minatomirai, Japón. La empresa invertirá 40.000 millones de yenes (aproximadamente 329.200 millones de wones) hasta 2028, de los cuales el gobierno japonés aportará 20.000 millones de yenes. Noventa y cinco investigadores de Corea del Sur y Japón trabajarán en las instalaciones, con planes de expandir el desarrollo conjunto con proveedores locales de materiales y equipos, así como con instituciones de investigación.
También se discute la posibilidad de que SK Hynix establezca una fábrica en Japón. Los medios locales informaron sobre la posibilidad de construir un centro de producción de memoria en Japón en febrero de este año y nuevamente el mes pasado. Aunque SK Hynix negó los rumores en febrero, cuando surgieron informes sobre la ubicación potencial en la prefectura de Miyagi en el noreste de Japón el mes pasado, la empresa declaró que estaba considerando diversas opciones, incluida la adquisición de un centro de producción adicional, aunque ningún asunto ha sido confirmado aún. El presidente del Grupo SK, Chey Tae-won, también hizo comentarios que indicaban que está considerando varios sitios candidatos en Japón, lo que genera observaciones de que la inversión japonesa no es simplemente un rumor.
Algunos argumentan que Japón no es una ubicación adecuada para fábricas de semiconductores debido a los frecuentes riesgos de terremotos. El 28 de julio pasado, se produjo un terremoto de magnitud 7,1 en Kumamoto que causó que la fábrica JASM, una filial de TSMC, así como instalaciones de producción de Sony y Renesas, interrumpieran sus operaciones o redujeran la producción.
Sin embargo, muchos expertos consideran que el riesgo sísmico puede gestionarse a un costo asumible. La fábrica de TSMC en Kumamoto regresó a la producción normal el 3 de agosto pasado tras inspecciones de equipos. Sony también redujo significativamente el período de recuperación en comparación con los tres meses que tardó en 2016 tras un terremoto anterior. Los analistas consideran que esto refleja una respuesta acumulada basada en la experiencia de desastres anteriores, incluyendo refuerzo antisísmico y ejercicios repetidos.
En particular, la competitividad de Japón en materiales, componentes y equipos (MCE) para semiconductores es una ventaja difícil de ignorar. Según datos publicados por el Ministerio de Economía, Comercio e Industria de Japón, las empresas japonesas controlan el 31% del mercado global de equipos de manufactura de semiconductores y el 48% del mercado de materiales principales. Shin-Etsu Chemical y SUMCO ocupan el primer y segundo lugar mundial en obleas de silicio, mientras que Tokyo Ohka Kogyo es líder en fotorresina. Para el aislante de sustrato de empaquetado avanzado ABF, la filial de Ajinomoto de Japón suministra aproximadamente el 95% del mercado mundial.
Los analistas señalan que este "efecto de proximidad" se ha vuelto aún más importante en la era de los semiconductores para inteligencia artificial. A medida que resulta más difícil mejorar el rendimiento únicamente mediante la miniaturización de procesos, la utilidad de la memoria de ancho de banda alto (HBM) y el empaquetado avanzado que integra múltiples chips ha aumentado. Con el incremento de casos en los que empresas de chips y proveedores de materiales y equipos deben coordinar conjuntamente características de materiales y procesos desde las etapas iniciales de desarrollo, el valor de los centros de investigación cercanos a los proveedores también ha aumentado. Este cambio industrial también se cita como razón de fondo por la que Samsung Electronics ha expandido primero su centro de I+D de empaquetado en Japón antes de ampliar líneas de producción.
La apoyo del gobierno japonés también resulta difícil de pasar por alto. El centro de investigación de Samsung en Yokohama recibe apoyo gubernamental para la mitad de la inversión. Japón asignó un máximo de 732.000 millones de yenes de apoyo para la segunda fábrica de TSMC en Kumamoto, y planea invertir más de 10 billones de yenes en apoyo público en sectores de semiconductores e inteligencia artificial hasta 2030. Esto se interpreta como una estrategia para atraer empresas extranjeras, conectarlas con la cadena de suministro nacional de MCE y generar nuevas inversiones relacionadas.
El conflicto en la cadena de suministro entre Corea del Sur y Japón que surgió en 2019 por restricciones a la exportación de materiales de semiconductores de Japón ha cambiado de cariz. Ambos países normalizaron las restricciones relacionadas en 2023. Aunque persisten los riesgos de concentrar la cadena de suministro en un solo país, la industria considera que a medida que la competencia en inteligencia artificial se acelera, la velocidad de desarrollo conjunto con proveedores necesarios de materiales y equipos también se ha vuelto crítica.
Kim Yang-paing, investigador especializado del Instituto de Investigación Industrial, señaló que "la industria de semiconductores, a diferencia del pasado, tiene limitaciones para procesar todos los procesos en un solo país" y agregó que "también es necesario explorar métodos de crecimiento a través de la cooperación con Japón".
* Este artículo ha sido traducido por IA.