
Se expanden los rumores sobre 'consentimiento oculto' en la Cuenta de Ahorros para Jóvenes
El Proyecto Gangnam es una prueba separada sin impacto en las cuentas existentes
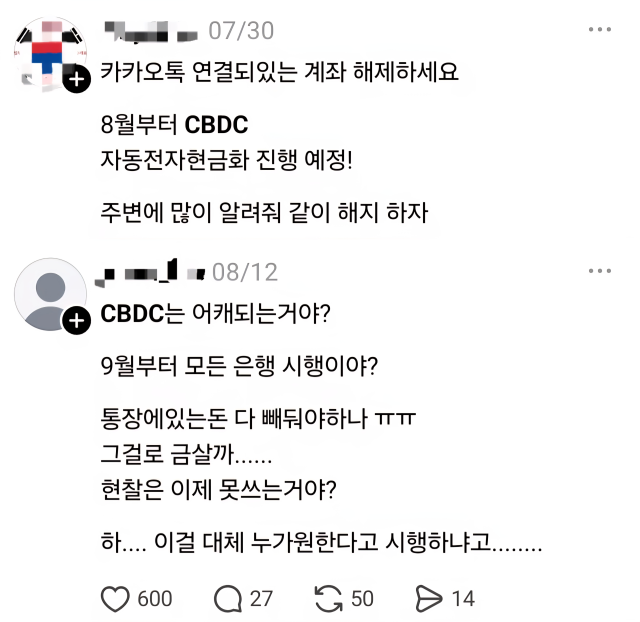
"A partir de septiembre, el dinero depositado en los bancos se convertirá automáticamente en CBDC". "Si se suscribe a la Cuenta de Ahorros para Jóvenes, también estará consintiendo la conversión a CBDC".
En fechas recientes, afirmaciones como estas aparecen repetidamente en redes sociales y comunidades en línea. Incluso circulan rumores sobre la necesidad de transferir salarios y cuentas de gastos a otras instituciones, o de desconectar las cuentas vinculadas a servicios de banca abierta y pagos simplificados.
Para ser claro: no habrá una conversión masiva automática de dinero depositado en bancos a moneda digital del banco central (CBDC) a partir de septiembre. Tampoco existe un mecanismo mediante el cual, al suscribirse a productos financieros como la Cuenta de Ahorros para Jóvenes, los usuarios participen inadvertidamente en pruebas piloto de CBDC a través de cláusulas contractuales o consentimientos de datos personales.
La inquietud en torno al CBDC persiste desde que el Banco de Corea iniciara pruebas de transacciones reales. Según una consulta ciudadana presentada en la Asamblea Nacional el 10 de septiembre, desde el inicio de las pruebas de transacciones reales del Proyecto Gangnam en abril del año anterior hasta agosto de este año, se han presentado un total de ocho solicitudes de petición ciudadana oponiéndose a la introducción del CBDC. La suma de apoyos para estas peticiones asciende aproximadamente a 420.000 firmas. Durante julio y agosto, cuando se anunció la segunda fase del Proyecto Gangnam, surgieron nuevas peticiones solicitando un enfoque más cauteloso, citando preocupaciones sobre posibles filtraciones de datos personales e insuficiente consulta con la ciudadanía.
En el trasfondo de esta controversia se encuentra el "Proyecto Gangnam", una prueba piloto de transacciones reales de moneda digital impulsada por el Banco de Corea y el sector bancario. En la primera fase, el Banco de Corea emitió "CBDC institucional" para transacciones entre instituciones financieras, y los bancos, basándose en esto, emitieron "tokens de depósito" a los clientes para probar si eran viables pagos y transacciones reales.
En la segunda fase, el alcance de las pruebas se ampliará. Nueve bancos participarán: KB Kookmin, Shinhan, Hana, Woori, NH Nonghyup, IBK Industrial, Busan Bank, Gyeongnam Bank e iM Bank. Probarán no solo pagos, sino también transferencias entre personas e conversión automática de depósitos y retiros.
Una de las expresiones que ha alimentado la confusión es "conversión automática de depósitos y retiros". Aunque suena como si el banco tokenizara arbitrariamente el dinero de la cuenta del cliente, la función real es diferente. Cuando un cliente que participa en la prueba piloto realiza un pago o envío con tokens de depósito, si el saldo en la cartera de tokens es insuficiente, el sistema trae el monto necesario de la cuenta de depósito previnculada y lo convierte a tokens de depósito solo para la transacción requerida.
No es una función que tokenice automáticamente todo el saldo de las cuentas de nómina, depósitos o ahorros. Además, lo que los consumidores utilizan no es un CBDC emitido directamente por el Banco de Corea para el público general, sino tokens de depósito emitidos por cada banco basados en depósitos bancarios. La estructura es completamente diferente de la afirmación de que el won coreano en la cuenta se convertirá en CBDC de un día para otro.
Las afirmaciones relacionadas con la Cuenta de Ahorros para Jóvenes tampoco se ajustan a los hechos. La suscripción a productos financieros de política estatal y la participación en el Proyecto Gangnam son procedimientos independientes. El simple hecho de suscribirse a una Cuenta de Ahorros para Jóvenes o recibir apoyo gubernamental no convertirá los depósitos de esa cuenta en CBDC o tokens de depósito. El consentimiento para proporcionar información personal y financiera durante el proceso de suscripción a un producto financiero es distinto del consentimiento para participar en pruebas piloto de moneda digital.
Tampoco hay cambios inmediatos en los servicios financieros existentes. Los clientes que no participen en el Proyecto Gangnam pueden continuar utilizando sus cuentas de nómina, cuentas de gastos, depósitos, ahorros y cuentas de préstamo tal como lo hacen actualmente. Los salarios no llegarán en CBDC ni cambiará la forma en que se muestran los saldos de las cuentas.
El simple hecho de haber vinculado cuentas a servicios de banca abierta, mis datos o pagos simplificados como Kakao Pay o Naver Pay no hace que los usuarios participen automáticamente en el Proyecto Gangnam. Los servicios de vinculación de cuentas existentes y la prueba piloto de tokens de depósito son servicios independientes.
El sector bancario considera que, si los tokens de depósito se establecen como un servicio financiero real en el futuro, podrían generarse cambios en los métodos de pago basados actualmente en transferencias bancarias, tarjetas y pagos simplificados. Sin embargo, la segunda fase del Proyecto Gangnam no es la introducción formal del CBDC, sino una prueba piloto para verificar las funciones de pago y envío de tokens de depósito emitidos por bancos sobre la base del CBDC institucional.
Por lo tanto, los consumidores no necesitan tomar medidas inmediatas. No hay razón para transferir cuentas, abandonar la suscripción a la Cuenta de Ahorros para Jóvenes o desconectar cuentas de servicios de banca abierta o pagos simplificados por preocupaciones sobre el CBDC.
* Este artículo ha sido traducido por IA.