
Solo 3 de 25 proyectos en Seúl con licitación competitiva
Selección de 'proyectos viables' en lugar de licitación principal
Mokdong atrae el apoyo de los miembros de cooperativas antes de la licitación
Banpo evoluciona con 'gastos de mudanza', Apgujeong con 'financiamiento'
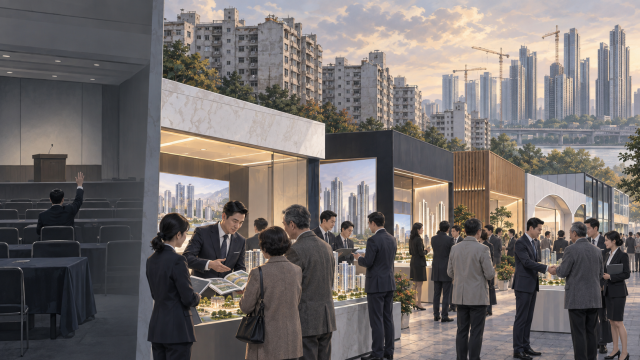
En el mercado de proyectos de mejora urbana de Seúl, el enfrentamiento directo entre empresas constructoras en las licitaciones principales está desapareciendo. Sin embargo, la competencia por la obtención de contratos no ha terminado. Con el aumento de los costos de construcción y financiamiento, la estrategia competitiva ha cambiado: en lugar de enfrentamientos directos en el acto de licitación, las constructoras seleccionan complejos con mayor viabilidad empresarial meses antes y buscan asegurar el respaldo de los miembros de las cooperativas de propietarios desde una etapa temprana.
En las licitaciones reales, predominan las ofertas en solitario, mientras que alrededor de los complejos residenciales están surgiendo salas de marca de grandes empresas constructoras, alimentando una 'batalla de contratación extrajudicial'. Un ejemplo reciente es el Nuevo Centro Urbano de Mokdong, evaluado como un mercado de reconstrucción de aproximadamente 30 billones de wones.
Según la industria de la construcción el 10 de septiembre, a partir de la cuarta semana de agosto, el volumen acumulado de contratos de proyectos de mejora urbana de los diez principales constructores según evaluación de capacidad de construcción fue de aproximadamente 30,87 billones de wones. Sin embargo, entre 25 proyectos en los que estos constructores aseguraron derechos de construcción en Seúl este año, solo 3 fueron lugares donde múltiples empresas se enfrentaron realmente en licitación: Apgujeong 5, Banpo 19 y 25, y el Distrito Estratégico de Mejora Seongsu 4. Esto representa el 12% del total. Los 22 restantes siguieron procedimientos de selección del constructor sin competencia alguna.
Ni siquiera los proyectos de alta viabilidad empresarial son una excepción. El Complejo Mokdong 6 fue asegurado por DL E&C después de dos ofertas en solitario, y el Complejo Mokdong 10, con un costo de construcción de aproximadamente 2,61 billones de wones, también vio a Hyundai Engineering and Construction presentarse en solitario en dos ocasiones para convertirse en candidato preferente. El Complejo 12 también fracasó cuando solo GS Engineering and Construction participó en la primera licitación.
Las licitaciones son silenciosas, pero Mokdong rebosa de 'salas de marca'
La atmósfera fuera de la sala de licitación es completamente opuesta. Se espera que los complejos 1 a 14 del Nuevo Centro Urbano de Mokdong se transformen de 26,629 unidades de vivienda actuales a aproximadamente 50,000 unidades después de la reconstrucción. Con un tamaño total de proyecto estimado en aproximadamente 30 billones de wones, se considera el mercado clave de contratación que las grandes empresas constructoras deben asegurar durante los próximos años.
Hyundai Engineering and Construction abrió la 'Sala DH Mokdong' cerca del Complejo 10 en marzo y nuevamente en mayo cerca del Complejo 7. Daewoo Engineering and Construction también ha establecido la 'Sala Summit Mokdong' y está considerando los complejos 8, 11 y 14 como principales proyectos. DL E&C, con 'Acro Mokdong Regency' cerca de la estación Omok como base, aseguró el Complejo 6 y ahora también está examinando proyectos adicionales como el Complejo 14.
También se están uniendo nuevos jugadores. Lotte Engineering and Construction planea abrir secuencialmente la 'Sala Luel Mokdong' con los complejos 2, 7 y 14 como objetivos principales, mientras que IPARK Hyundai Industrial Development está preparando la inauguración de la 'Sala IPARK Mokdong' a finales de este mes, con el Complejo 11 como proyecto clave. Posco Engineering and Construction está examinando los complejos 2, 4 y 14, e impulsando el establecimiento de una base de promoción en Mokdong. GS Engineering and Construction también está preparando una 'Sala Zai' separada, y Samsung C&T está considerando múltiples proyectos como los complejos 5, 9 y 13.
En lugar de luchar hasta el final contra competidores por un solo complejo, la estrategia es establecer primero la marca en toda Mokdong, gestionar varios proyectos y luego seleccionar aquellos con mayor viabilidad empresarial y posibilidades de éxito.
La atención de las constructoras se centra especialmente en los complejos 7 y 14. El Complejo Mokdong 7 es un proyecto de reconstrucción de las 2,550 unidades existentes a un máximo de 49 pisos con 4,335 unidades. Tras recibir la aprobación de establecimiento de cooperativa en julio pasado, se anunció el 2 de este mes una licitación de servicios de gestión de proyectos de construcción (CM) para apoyar la selección del constructor. El Complejo 14 será reconstruido con 5,123 unidades, el mayor en Mokdong. La industria considera que estos dos complejos tienen posibilidades relativamente mayores de romper la tendencia de ofertas en solitario y establecer competencia real entre grandes empresas.
De los 'gastos de mudanza de 70 millones de wones' a la 'ocupación de salas'
La batalla de contratación está evolucionando constantemente. En 2017, en los Sectores 1, 2 y 4 del Complejo 1 de Banpo Public Housing, Hyundai Engineering and Construction y GS Engineering and Construction se enfrentaron directamente. Hyundai Engineering and Construction ofreció gastos de mudanza gratuitos de 70 millones de wones por unidad a 2,292 miembros de la cooperativa. Con un volumen que superaba los 160 mil millones de wones, la controversia creció tanto que el Ministerio de Tierra, Infraestructura y Transporte señaló una posible violación legal, y la cooperativa eliminó las condiciones correspondientes. Posteriormente, Hyundai Engineering and Construction obtuvo 1,295 votos, superando a GS Engineering and Construction (886 votos) para asegurar los derechos de construcción. En ese momento, la batalla de contratación fue considerada un caso representativo de competencia de beneficios en efectivo llevada al extremo.
En 2020, en el Sector 3 de Banpo, el eje de competencia cambió hacia el financiamiento. Samsung C&T propuso financiar los gastos del proyecto, incluidos los costos de construcción, a aproximadamente el 1,9% anual, mientras que Daewoo Engineering and Construction ofreció una tasa de interés fija del 0,9% anual en gastos de proyecto de 780 mil millones de wones. Cuando se incluyeron en las condiciones de competencia métodos de venta general como ventas diferidas y REITs, emergió una estrategia de reducir costos financieros de la cooperativa y riesgos de venta, en lugar de simples contribuciones en efectivo.
En 2024, en Apgujeong 5, los elementos de competencia se volvieron aún más detallados. DL E&C propuso un costo de construcción de 11,39 millones de wones por 3,3 metros cuadrados, un período de construcción de 57 meses, una tasa de financiamiento de proyecto COFIX+0%, LTV de reubicación del 150%, y un aplazamiento máximo de contribución de 7 años. Hyundai Engineering and Construction respondió con un costo de construcción de 11,68 millones de wones, COFIX+0,49%, LTV del 100%, y un aplazamiento máximo de contribución de 4 años. Más allá de marca y diseño, los costos financieros que asumirán los miembros de la cooperativa y los períodos de proyecto se convirtieron en cifras de batalla de contratación.
Un ejecutivo de la industria explicó: "Mientras que en el pasado el enfrentamiento directo basado en costos de construcción y condiciones de financiamiento era el centro, recientemente la naturaleza se ha vuelto más de competencia a largo plazo, donde se seleccionan áreas con alta viabilidad empresarial, se asegura el contacto con miembros de la cooperativa primero, y se apuntan a proyectos posteriores".
* Este artículo ha sido traducido por IA.