
Si los aumentos de tasas son limitados y planea pagar anticipadamente, la tasa variable es más ventajosa
Si la carga de pago es alta o la cantidad de crédito es importante, considere la tasa fija
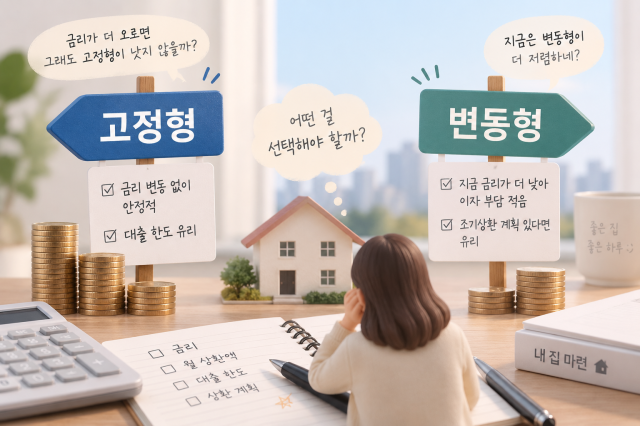
Los cálculos de los consumidores que solicitan créditos hipotecarios se están complicando. La razón: el aumento de las tasas de interés. Normalmente, cuando suben las tasas, resulta ventajoso elegir la modalidad de tasa fija, pero la situación actual es diferente. Las tasas variables son más de 0,5 puntos porcentuales inferiores a las fijas, por lo que, considerando solo la carga de intereses inmediata, la tasa variable es más ventajosa. Sin embargo, tampoco es fácil optar por la modalidad variable. Si la tasa de referencia sube más, la carga de intereses futuros podría aumentar considerablemente. En una época de subida de tipos, ¿cuál es la opción más ventajosa: tasa fija o variable?
Si observamos solo las tasas actuales, la tasa variable es más ventajosa. Según datos al 7 de este mes, las tasas de hipoteca fija de los cinco principales bancos (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) oscilan entre el 4,80% y 7,24% anual, mientras que las tasas variables están entre 4,28% y 6,65% anual. La tasa variable es 0,52 puntos porcentuales más baja en el rango inferior y 0,59 puntos porcentuales más baja en el superior. Considerando que habitualmente el Banco de Corea ajusta la tasa de referencia en incrementos de 0,25 puntos porcentuales por ocasión, esta es una diferencia significativa.
La razón por la que las tasas variables son más bajas radica en que ambos productos reflejan el aumento de las tasas de mercado a diferente velocidad. La tasa de los bonos bancarios a cinco años, que sirve como referencia para las hipotecas de tasa fija, refleja rápidamente las perspectivas futuras de la tasa de referencia. En cambio, el COFIX (Índice de Costo de Fondeo), que sirve como referencia para la tasa variable, se calcula sobre la base de los costos reales que los bancos incurren al obtener fondos mediante depósitos, ahorros y emisión de bonos, por lo que refleja los cambios en las tasas de mercado más lentamente.
Si la prioridad es reducir la carga de intereses de inmediato, la tasa variable merece consideración. Lo mismo aplica para los deudores que planean vender su vivienda en los próximos años o que tienen intención de pagar el crédito de forma anticipada con ahorros disponibles. Por el contrario, si es difícil hacer frente al aumento de las cuotas mensuales cuando las tasas suben, la tasa fija es la opción más segura. Con la tasa variable, normalmente la tasa se redetermina cada seis meses o cada año, lo que significa que si continúan los aumentos de la tasa de referencia, la cuota mensual también puede aumentar. Especialmente para deudores con montos de crédito grandes o con una carga de amortización alta en relación con sus ingresos, resulta más ventajoso bloquear la tasa por un período determinado, aunque sea ligeramente más alta en este momento.
La tasa fija también es más ventajosa para los deudores que necesitan asegurar el máximo monto de crédito disponible. La relación de deuda-renta bajo estrés (DSR) se calcula considerando la posibilidad de aumentos futuros de tasas, añadiendo un margen de tasa al tipo de interés real del préstamo. Cuanto más frecuentemente cambia la tasa de un producto, mayor es el margen aplicado. Cuando la tasa de estrés para hipotecas en áreas metropolitanas y zonas reguladas es de 3,0%, se aplica completamente a la tasa variable, mientras que a los productos de tasa fija con plazo de 30 años y período de 5 años solo se aplica el 40%, es decir, 1,2 puntos porcentuales.
En conclusión, el criterio de selección debe basarse más en la capacidad de pago y en el monto de crédito necesario que en las perspectivas de tasas de interés. Si lo importante es reducir los intereses de forma inmediata y tiene capacidad para hacer frente a futuros aumentos de tasas, opte por la modalidad variable. Si el aumento de la cuota mensual por subida de tasas le resulta oneroso o necesita asegurar el máximo monto de crédito disponible, analice primero la opción de tasa fija.
* Este artículo ha sido traducido por IA.