
Préstamos de tarjeta bajan por segundo mes consecutivo, pero adelantos en efectivo y rotación de deudas aumentan
Con crédito más difícil de obtener, deudores de crédito medio y bajo recurren a plataformas P2P: 'Migración hacia financiamiento de emergencia'
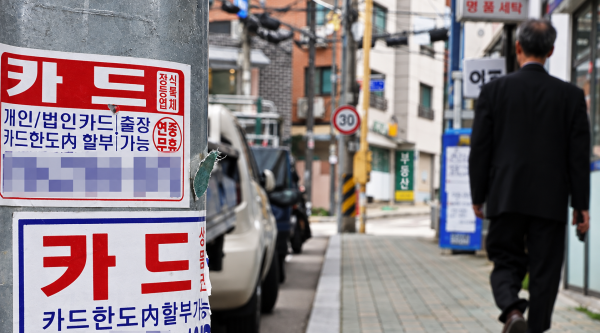
Según la Asociación de Financiamiento de Crédito, el saldo de préstamos de tarjeta de nueve emisoras (Samsung, Shinhan, KB Kookmin, Hyundai, Lotte, Hana, Woori, BC y NH Nonghyup) fue de 42,7957 billones de wones a finales de julio. Esta cifra representó una disminución de 113,6 mil millones de wones respecto a finales de junio (42,9093 billones de wones).
El saldo de préstamos de tarjeta se había expandido a máximos históricos en mayo, pero ha registrado disminuciones durante dos meses consecutivos (junio y julio). Los analistas atribuyen esto a la reducción de campañas de marketing por parte de las emisoras de tarjetas, ajustes de límites de crédito y efectos de liquidación y venta de cartera morosa en fin de trimestre.
Por el contrario, los saldos de anticipos en efectivo registraron un crecimiento significativo. El saldo de anticipos en efectivo de las nueve emisoras alcanzó 7,0251 billones de wones a finales de julio, un aumento de 240,9 mil millones de wones respecto al mes anterior (6,7842 billones de wones). El saldo rotatorio de pagos de tarjeta, que permite trasladar una parte de los pagos al mes siguiente, también se incrementó a 6,8759 billones de wones, registrando un aumento de 43,9 mil millones de wones respecto al mes previo.
Los saldos de crédito personal en plataformas de financiamiento colaborativo en línea (P2P) también están creciendo aceleradamente. Deudores de crédito medio y bajo, que han sido rechazados en canales bancarios tradicionales, están buscando alternativas de financiamiento. A finales de agosto, el saldo de crédito personal en plataformas P2P alcanzó aproximadamente 610 mil millones de wones, lo que representa 3,5 veces el nivel de enero (174 mil millones de wones). El saldo total de préstamos de las 46 plataformas P2P nacionales aumentó de 1,6072 billones de wones a finales del año anterior a 2,2671 billones de wones a finales de agosto, un incremento de 41,1%.
Esta tendencia responde a las medidas rigurosas de regulación del crédito de hogares implementadas por las autoridades financieras. Las metas de crecimiento de crédito son significativamente menores que hace un año, obligando a las emisoras de tarjetas a reducir la oferta de préstamos de tarjeta. Cuando las restricciones bancarias se han endurecido y simultáneamente se han elevado los requisitos para acceder a préstamos de tarjeta, parte de la demanda de financiamiento a corto plazo se ha desplazado hacia anticipos en efectivo y rotación de deudas.
La preocupación fundamental radica en que el traslado de demanda de fondos hacia productos de financiamiento de tarjeta a corto plazo con mayores costos podría deteriorar la calidad de la deuda. Cuando deudores de crédito medio y bajo, con capacidad limitada de pago, utilizan repetidamente productos de corto plazo con tasas elevadas, la acumulación de intereses puede conducir a la morosidad.
A finales de julio, la tasa de interés promedio de préstamos de tarjeta de ocho emisoras especializadas fue de 14,15% anual. La rotación de pagos de tarjeta registró una tasa de 17,38% anual, mientras que los anticipos en efectivo alcanzaron 18,16% anual, ambas superiores a los préstamos de tarjeta.
Con el Banco de Corea del Sur adoptando una postura restrictiva y la persistencia de presiones alcistas en las tasas de interés, la carga sobre deudores vulnerables podría intensificarse.
De acuerdo con el "Informe de Estabilidad Financiera del Primer Semestre" publicado por el banco central, los "deudores vulnerables" (múltiples deudores con bajos ingresos y bajo historial crediticio) representaban 6,7% del total de deudores de hogares a finales del primer trimestre de este año, un aumento de 0,3 puntos porcentuales respecto al tercer trimestre del año anterior (6,4%). La proporción de deuda de estos deudores vulnerables respecto al total de crédito de hogares también aumentó de 4,9% a 5,2% en el mismo período. La proporción de "deudores potencialmente vulnerables", cercanos a esta categoría, alcanzó 18,0% a finales del primer trimestre de este año.
Un funcionario del sector financiero declaró: "Dado que las autoridades han incluido los préstamos de tarjeta en sus medidas de regulación del crédito de hogares, algunos deudores de crédito medio y bajo están migrando hacia anticipos en efectivo y rotación de deudas, que tienen tasas superiores a los préstamos de tarjeta. Con mayores posibilidades de incumplimiento y un incremento potencial en deudores de alto riesgo, es necesario implementar medidas compensatorias dirigidas a los consumidores vulnerables".
* Este artículo ha sido traducido por IA.