
Empresas acusadas de inflar costos de producción y ocultar ventas; se investiga también la formación de patrimonio de accionistas y sus familias
La Administración Tributaria ha iniciado investigaciones contra 41 empresas de sectores que impactan directamente el costo de vida, incluyendo producción agropecuaria, alimentos procesados, franquicias de restaurantes, plataformas de entrega y moda, previo a las festividades de Chuseok. El monto de presunta evasión fiscal detectado en estos casos asciende a aproximadamente 1 billón de wones.
La Administración Tributaria anunció el 14 de este mes que llevará a cabo auditorías contra operadores comerciales que presentan indicios de inflar los costos de producción para trasladar la carga de precios a los consumidores, al tiempo que omiten ventas o registran gastos ficticios.
Los sujetos de la investigación incluyen 11 granjas productoras de huevos, 12 empresas de importación y distribución de productos agropecuarios, 12 empresas de alimentos procesados, 3 sedes matrices de franquicias de restaurantes, 1 plataforma de entrega a domicilio y 2 plataformas de moda.
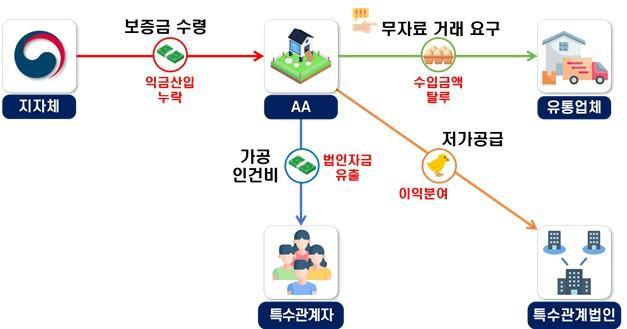
En las granjas productoras de huevos se detectaron indicios de reducción de ingresos declarados mediante transacciones sin documentación y dispersión de ventas. Se identificó que algunas empresas exigían a sus clientes realizar transacciones sin facturas y recibían pagos en cuentas de uso no comercial para ocultar ingresos. Se encontraron casos donde se suministraban pollitos a empresas agrícolas cuyo representante legal era un familiar, a precios muy bajos, además de omisiones de subsidios municipales en montos declarados de ingresos.
La investigación también incluye casos donde se crearon granjas avícolas ficticias a nombre del cónyuge para dividir ventas. La Administración Tributaria considera que se abusó de disposiciones legales que eximen de tributación los ingresos por ganadería por debajo de cierto número de cabezas.
En empresas de importación y distribución de productos agropecuarios se evidenció el uso de beneficios arancelarios para fines de enriquecimiento personal. Una empresa importadora de carne de cerdo que se acogía a una tarifa arancelaria asignada del 0% habría incluido a una empresa fantasma registrada a nombre de un descendiente del representante legal en el proceso de comercialización para capturar márgenes de distribución, y posteriormente cerró operaciones en corto plazo.
Otra empresa importadora de productos como semilla de sésamo fue identificada incorporando empresas pantalla para obtener cuotas adicionales de asignación arancelaria de bajo gravamen (TRQ) y dispersar ventas. Se investiga el registro de facturas falsas sin transacciones físicas reales para inflar costos de compra, así como la adquisición de apartamentos mediante fondos desviados por el cónyuge del accionista principal.
Empresas de alimentos procesados enfrentan acusaciones de distorsionar costos al asumir gastos que deberían correr por cuenta de empresas vinculadas. Se identificó que una empresa integral de alimentos incrementó precios de productos argumentando aumentos en costos de materias primas y logística, incluyendo en el costo de producción gastos que corresponderían a empresas vinculadas nacionales e internacionales. Se investiga además la provisión de fondos a empresas relacionadas sin percibir intereses.
En sedes matrices de franquicias de restaurantes se detectaron indicios de clasificar gastos personales del accionista como costos de apoyo a franquiciados, así como la transferencia sin compensación de establecimientos operados directamente a empresas controladas por descendientes del accionista, junto con suministro de materias primas a precios preferenciales. Otra sede matriz enfrenta acusaciones de no reportar honorarios de supervisión e intermediación recibidos de empresas contratistas de obras. Se encontraron casos donde el accionista operaba franquicias a nombre de empleados para dispersar ingresos, además del uso privado de vehículos de lujo adquiridos en nombre de la corporación.
Respecto a la plataforma de entrega, se investiga la provisión de servicios de apoyo empresarial sin costo a empresas relacionadas en el extranjero, así como deducciones indebidas de créditos tributarios sobre impuesto al valor agregado. En plataformas de moda se encontraron indicios de omisión de ventas y pago excesivo de honorarios de publicidad y servicios a empresas vinculadas, además de adquisición de inventarios a precios inflados para distorsionar costos de producción.
La Administración Tributaria se enfocará en examinar la pertinencia de los costos de producción presentados como justificación para los aumentos de precios, la legitimidad de las operaciones con terceros, y el proceso de formación de patrimonio de los accionistas y sus familias. Durante la investigación, si surgen indicios de delitos tributarios tales como ocultamiento de ingresos mediante cuentas fantasma, recepción de facturas falsas o facilitación de nombres ficticios, se remitirán los casos a procedimientos de infracción tributaria.
* Este artículo ha sido traducido por IA.