
Junta directiva aprueba fusión por absorción tras 13 años
Se crearán nueva división operativa de Lifeplanet
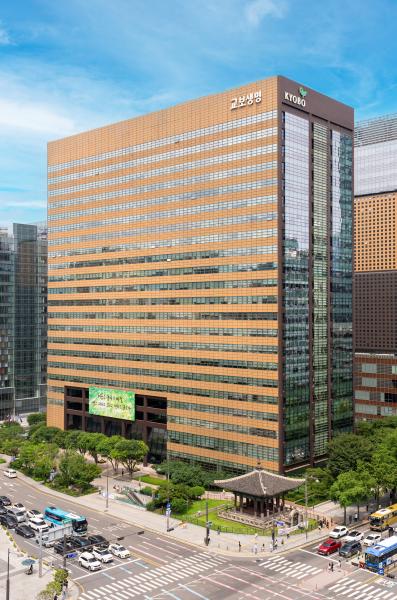
Kyobo Life celebró una junta directiva el 15 de septiembre en la que aprobó la absorción de los negocios e personal de Lifeplanet. Ese mismo día, Lifeplanet también celebró una junta que ratificó la operación de fusión. Ambas compañías completarán la fusión en abril de 2027 después de tramitar las autorizaciones necesarias ante las autoridades financieras.
Kyobo Life es propietaria del 100% de las acciones de Lifeplanet, por lo que la fusión se realizará bajo modalidad de aumento de capital cero, clasificándose como una fusión de pequeña escala.
Tras la fusión, Kyobo Life creará una nueva división operativa independiente denominada "División Lifeplanet" (denominación provisional). La compañía mantendrá la marca Lifeplanet y aprovechará sus capacidades digitales existentes en toda su actividad aseguradora. Los clientes actuales de Lifeplanet podrán continuar utilizando sus pólizas y servicios a través de la aplicación móvil y el sitio web tras la finalización de la fusión.
Lifeplanet, constituida en 2013, fue la primera aseguradora de vida de internet del país. Al cierre de junio de 2026, contaba con aproximadamente 230.000 clientes y activos totales por 527.300 millones de wones. En el primer semestre de 2026, sus ingresos por seguros fueron de 9.100 millones de wones y su ratio de suficiencia de capital (K-ICS) alcanzó el 162,97%.
La fusión ha sido influenciada por la importancia creciente de inversiones significativas en tecnología e infraestructura derivadas del avance de nuevas tecnologías como la inteligencia artificial. La decisión responde al criterio de consolidar las capacidades de ambas compañías para mejorar la eficiencia de capital y asegurar una competitividad digital sostenible, en lugar de operar el negocio digital como entidad legal separada.
El cambio en el entorno regulatorio de la industria aseguradora también ha influido en esta decisión, incluyendo la adopción del nuevo sistema contable IFRS17 y el nuevo régimen de suficiencia de capital (K-ICS). Desde su implementación, las aseguradoras se han enfocado en asegurar el margen de servicio de contrato de seguros (CSM), un indicador de ganancias futuras. Sin embargo, los seguros de bajo monto y corto plazo, que predominantemente comercializan las aseguradoras digitales, son menos rentables comparados con los seguros de protección a largo plazo.
Un representante de Kyobo Life declaró: "Tras los cambios en el entorno regulatorio de la industria aseguradora, la junta directiva ha debatido en múltiples ocasiones la mejor estrategia para garantizar la protección al cliente, decidiendo finalmente por la fusión por absorción. Durante el proceso de integración, nos esforzaremos por mantener de forma estable los contratos y servicios de los clientes existentes para maximizar los beneficios de la protección al consumidor".
* Este artículo ha sido traducido por IA.