
Productos de tecnología de cambio variados: cuentas en moneda extranjera, RP en dólares y ETF de dólares
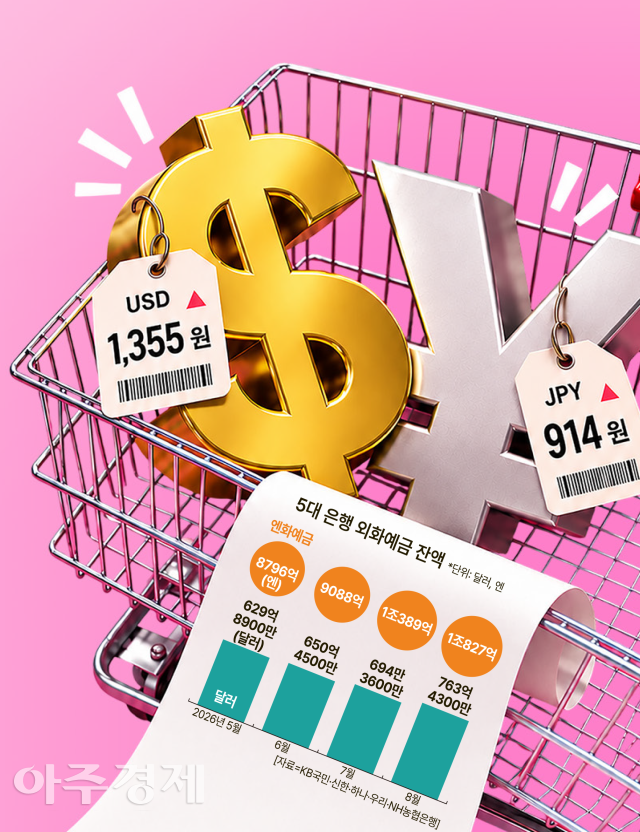
En los mercados de inversión, el 'cambio' es sinónimo de oportunidad. El dinero tiende a fluir instintivamente hacia aquello que se mueve. Recientemente, el mercado de divisas se ha convertido en uno de los campos de inversión más volátiles. Con el Banco Central de Corea del Sur seguido por los bancos centrales de Estados Unidos y Japón subiendo tasas de interés o anunciando futuras alzas, la amplitud de las fluctuaciones del tipo de cambio también ha aumentado considerablemente. Como resultado, crece el interés por la 'tecnología de cambio' (tipo de cambio + finanzas personales), donde los inversores acumulan dólares y yenes directamente en lugar de acciones o depósitos de ahorro. ¿Cómo se puede hacer bien la tecnología de cambio?
En términos simples, la tecnología de cambio consiste en comprar moneda extranjera cuando el tipo de cambio es bajo y volver a convertirla a won después de que suba, obteniendo ganancias por diferencia de cambio. Actualmente, el 'corriente principal' de la tecnología de cambio es el yen. Según el Banco Central de Corea del Sur, el saldo de depósitos en yenes de los cinco grandes bancos comerciales (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) alcanzó 1.130,5 mil millones de yenes al 15 de este mes, un aumento de 47.800 millones de yenes desde finales del mes anterior. Esta cantidad supera el incremento registrado durante todo agosto (43.800 millones de yenes) en solo quince días. A medida que la brecha de tasas de interés entre Estados Unidos y Japón se mantiene amplia, la debilidad prolongada del yen ha generado una mayor demanda de inversores que anticipan un repunte futuro y buscan asegurar yenes de antemano. El tipo de cambio won-yen ha caído hasta los 850 won por 100 yenes a finales del mes anterior.
¿Cómo se comienza con la tecnología de cambio? La forma más sencilla es utilizar una cuenta de moneda extranjera bancaria. Se abre una cuenta de depósito en moneda extranjera a través de la aplicación del banco, se convierte won a dólares o yenes y se deposita. El impuesto sobre la renta de los intereses recibidos en depósitos en moneda extranjera se aplica como en los depósitos en won, pero la ganancia por diferencia de cambio obtenida de las fluctuaciones del tipo de cambio no está sujeta a impuestos. Esta es una característica importante.
Recientemente han surgido productos que permiten acumular moneda extranjera con pequeñas cantidades. La 'Alcancía en Moneda Extranjera' de Toss Bank permite, si se configura una transferencia automática, convertir desde 10.000 won diarios a dólares sin necesidad de un proceso de conversión separado. El 'Caja Segura en Dólares' de Kakao Bank ofrece una tasa de interés anual del 2,1% incluso si se deposita durante solo un día. La cuenta en moneda extranjera de Kakao Bank no cobra comisión de cambio al comprar moneda extranjera, y el 'Depósito en Moneda Extranjera Travel Plus' de Shinhan Bank también ofrece una tasa de cambio ventajosa del 100% al comprar moneda extranjera.
Al elegir una cuenta en moneda extranjera, también debe considerarse la comisión de cambio. Incluso si el tipo de cambio sube, si se incurren gastos al comprar y vender moneda extranjera, la ganancia real disminuye. En particular, aunque un producto exima de comisión al comprar moneda extranjera, puede cobrar comisión al volver a convertir a won, lo que puede aumentar significativamente los costos de conversión más allá de lo esperado. Actualmente, Toss Bank aplica una tasa de cambio ventajosa del 100% al vender moneda extranjera. Kakao Bank aplica el 70%, mientras que Woori Bank y Shinhan Bank aplican el 50%.
Si desea obtener ingresos de intereses además de simplemente mantener dólares, el RP en moneda extranjera (Acuerdo de Recompra Condicional) de las casas de bolsa también puede ser una opción. El RP en moneda extranjera es un producto donde una casa de bolsa vende al inversor un bono denominado en dólares que posee y lo recompra a un precio acordado después de un período determinado. Es el producto más estable entre los productos denominados en dólares vendidos por las casas de bolsa y ofrece una tasa de interés más alta que los depósitos en dólares de los bancos. Sin embargo, debe tenerse en cuenta que, a diferencia de los depósitos en moneda extranjera, no está cubierto por la protección de depósitos.
También existe la posibilidad de invertir directamente en bonos del Tesoro de Estados Unidos, acciones y ETF de dólares. En el caso de los bonos, utilizando el menú 'Bonos Extranjeros' en la aplicación de la casa de bolsa, se pueden verificar los vencimientos deseados (1 año, 3 años, 10 años, etc.) y las tasas de interés, y luego comprar los bonos. Los bonos del Tesoro estadounidense tienen el mérito de permitir mantener activos en dólares mientras se reciben intereses de bonos. Debe tenerse en cuenta que los precios de los bonos pueden cambiar si las tasas de interés fluctúan, y se pueden incurrir pérdidas si se venden antes del vencimiento.
Los ETF de dólares son productos que replican las fluctuaciones del valor del dólar según el tipo de cambio y se pueden negociar como acciones si se tiene una cuenta de valores. Sin embargo, muchos ETF de dólares listados en Corea del Sur son productos apalancados o inversos, que pueden conllevar un mayor riesgo de cambio de precio que tener dólares directamente, y la renta de inversión está sujeta a impuesto sobre la renta.
No se debe asumir que el tipo de cambio actual es el 'fondo' simplemente porque el dólar y el yen han caído significativamente. El tipo de cambio won-dólar cayó de 1.549,4 won a finales de junio a alrededor de 1.350 won a principios de este mes. Si se hubiera comprado dólar a finales de junio, se habría incurrido en una pérdida por diferencia de cambio superior al 10% en poco más de dos meses. Es difícil compensar una caída de tipo de cambio de esta magnitud únicamente con los intereses de un depósito en moneda extranjera.
Los expertos recomiendan realizar compras divididas en lugar de convertir una suma global de una sola vez, ya que es difícil predecir el punto más bajo del tipo de cambio. Al dividir una cantidad específica en varias conversiones a dólares o yenes, se puede reducir el riesgo de invertir una suma global en un tipo de cambio alto en un momento particular y sufrir pérdidas como resultado.
* Este artículo ha sido traducido por IA.