Crisis del Estrecho de Ormuz: Corea del Sur debe asegurar activos amortiguadores y opciones de conversión ante vulnerabilidades en la cadena de suministro energético
Yujin Kim2026-09-23 16:08:00
facebook
twitter
URL
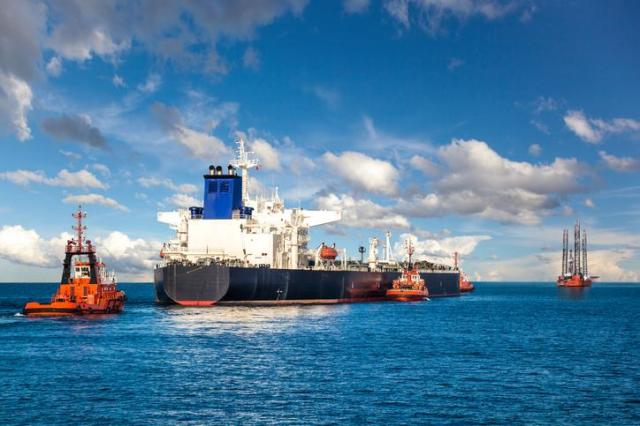
Buque cisterna. [Foto=Getty Images Bank]
La crisis del Estrecho de Ormuz ha evidenciado vulnerabilidades críticas en la cadena de suministro energético de Corea del Sur, trascendiendo el simple incremento de precios internacionales del petróleo para afectar la disponibilidad física de petróleo crudo, gas natural licuado (GNL), gas licuado del petróleo (GLP), nafta y otras materias primas energéticas e industriales, según un análisis del Servicio de Investigación Legislativa del Congreso. Los analistas advierten que la diversificación de fuentes de importación por sí sola presenta limitaciones para responder a crisis de esta magnitud, siendo necesario asegurar simultáneamente activos amortiguadores mediante reservas estratégicas y opciones de conversión hacia fuentes alternativas de suministro.
Según el informe "Limitaciones y desafíos de la cadena de suministro energético de Corea del Sur revelados por la crisis del Estrecho de Ormuz", publicado el 23 de septiembre por el Servicio de Investigación Legislativa del Congreso, esta crisis difiere de anteriores impactos energéticos originados en Oriente Medio. Mientras aquellos se limitaban a aumentos de precios, la actual ha generado interrupciones en la adquisición física de energía y materias primas industriales.
Los volúmenes de petróleo crudo y productos petroleros que transitan por el Estrecho de Ormuz cayeron drásticamente desde aproximadamente 20 millones de barriles diarios tras la guerra hasta niveles prácticamente insignificantes. La interrupción en el suministro de GNL de Catar ha obligado a países importadores asiáticos como Corea del Sur e India a buscar alternativas en los mercados spot, propagando los efectos de la escasez hacia la producción industrial. Las disrupciones se han extendido más allá del petróleo crudo, afectando nafta, GNL, GLP, azufre, helio y logística marítima en general, generando impactos en cascada en precios, volúmenes disponibles y capacidad de transporte.
La arquitectura global del suministro energético está experimentando una reestructuración fundamental. Tras la revolución del esquisto, Estados Unidos ha consolidado su posición como productor y exportador principal de petróleo crudo y GNL, convirtiéndose en un nuevo eje de suministro capaz de amortiguar los choques originados en Oriente Medio. En 2025, la producción petrolera estadounidense alcanzó un récord histórico de aproximadamente 13,6 millones de barriles diarios, mientras que sus exportaciones de GNL se ubican entre las más altas del mundo a nivel de país individual. El Servicio de Investigación Legislativa caracteriza esta transformación no como el surgimiento de un único productor sustituto de Oriente Medio, sino como una multipolarización de la estructura de suministro que incluye a Estados Unidos, Oriente Medio y Rusia.
Mientras tanto, la demanda energética se concentra progresivamente en Asia. La participación de China en las importaciones mundiales de petróleo crudo aumentó de aproximadamente 11,5% en 2010 a 25,1% en 2024. En 2025, aproximadamente el 80% del petróleo crudo y productos petroleros que transitaron por el Estrecho de Ormuz y cerca del 90% del GNL tenían destino asiático. El GLP exportado desde el Golfo Pérsico se dirigió prácticamente en su totalidad —99%— a países asiáticos como Corea del Sur, Japón, China e India.
La vulnerabilidad específica de Corea del Sur radica no en la cantidad de proveedores, sino en la capacidad real de conversión. Aunque importa petróleo crudo de 18 países en 2024 —más que Japón— toda su importación pasa por puntos de estrangulamiento geopolítico idéntico, y sus refinerías están adaptadas a tipos específicos de crudo, limitando la capacidad de activar fuentes alternativas durante crisis. Adicionalmente, más del 90% del petróleo crudo de origen medio oriental transita por el Estrecho de Ormuz, constituyendo un factor crítico de vulnerabilidad.
La nafta, materia prima esencial para la petroquímica, se encuentra permanentemente expuesta al riesgo medio oriental. Los procesos de refinación nacionales generan nafta a una tasa de aproximadamente 20%, dependiendo de importaciones para satisfacer cerca del 45% de la demanda interna. En 2025, aproximadamente 77% de las importaciones de nafta provenían de Oriente Medio, de las cuales 54% transitaban por el Estrecho de Ormuz. Las disrupciones en el suministro de nafta se propagan hacia industrias manufactureras dependientes como plásticos, empaques, automoción y materiales electrónicos.
Las refinerías nacionales constituyen otro obstáculo para la conversión. Las empresas refinadoras de Corea del Sur han invertido históricamente en infraestructura especializada para procesar crudo pesado de alto contenido de azufre originario de Oriente Medio. Una transición abrupta hacia crudo ligero y bajo en azufre de América del Norte podría dejar ociosas las instalaciones de tratamiento de residuos y alterar la estructura de rendimiento de productos. El GNL, aunque cuenta con fuentes importadoras más diversificadas que el petróleo, enfrenta restricciones por capacidad limitada de plantas de licuefacción, disponibilidad de buques cisterna y capacidad de terminales de importación.
El Servicio de Investigación Legislativa recomienda una reconversión de la política de seguridad energética, transitando desde la diversificación de fuentes de importación hacia el fortalecimiento de la resiliencia de la cadena de suministro. Los elementos clave son los "activos amortiguadores" que se constituyen en tiempos de paz —principalmente reservas estratégicas— y las "opciones de conversión" que permiten cambiar hacia fuentes alternas durante crisis. Las recomendaciones incluyen institucionalizar las reservas y operaciones de intercambio, reducir la dependencia de regiones específicas y puntos de estrangulamiento marítimo, e incorporar en los contratos de largo plazo cláusulas de recompra, intercambio y opciones de ajuste de volúmenes.
Como medidas legislativas, se propone complementar el marco de reservas estratégicas de materias primas industriales mediante una "Ley Especial de Seguridad de Recursos del Estado". Para productos críticos como la nafta, actualmente excluidos del sistema obligatorio de reservas, se debe establecer objetivos de acopio reflejando riesgos específicos y viabilidad de suministro alterno, implementando un sistema gradual que transicione desde niveles mínimos en tiempos de paz hacia reservas adicionales durante crisis.
Se sugiere también reformar la "Ley de Limitación de Beneficios Tributarios" para incluir, de manera selectiva, tecnologías y equipos que contribuyan directamente a la diversificación de fuentes de petróleo no originarias de Oriente Medio y conversión de materias primas, clasificándolos como tecnologías de nuevo crecimiento u originarias, aplicando tasas preferenciales de deducción. No obstante, el Servicio de Investigación Legislativa enfatiza que el apoyo debe limitarse a inversiones que genuinamente amplíen la capacidad de conversión entre tipos de crudo y materias primas, excluyendo simples ampliaciones o reemplazos de equipos obsoletos.
Choi Jeong-yun, investigador legislativo, subrayó: "La esencia de la seguridad energética no radica en eliminar uniformemente rigideces individuales, sino en gestionar la exposición al riesgo y asegurar de manera sistemática los activos amortiguadores y opciones de conversión esenciales".