
Disparidades en capacidad operativa entre fondos de tamaño mediano y pequeño
Se requiere reforzar el papel de supervisión integrada
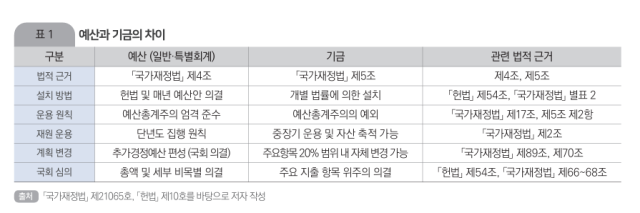
Según un informe del Instituto de Investigación en Impuestos y Finanzas Públicas de Corea sobre "Sistema y Desafíos en la Gestión de Activos de Fondos" divulgado el 25 de septiembre, las reservas de efectivo operadas por los fondos ascendieron de 347,3 billones de wones en 2010 a 1.222 billones de wones en 2024. En el presupuesto de 2026, el gasto mediante fondos alcanza 246,5 billones de wones, representando el 33,9% del gasto público total del gobierno.
Los fondos se administran conforme a cuatro principios fundamentales: solidez, liquidez, rentabilidad y carácter público. La solidez implica gestionar el riesgo de pérdida del capital invertido. La liquidez garantiza que los activos puedan convertirse en efectivo oportunamente para cubrir pagos de pensiones, seguros y gastos operacionales sin interrupciones. La rentabilidad se enfoca en preservar y expandir el valor real de los fondos sin comprometer su solidez y liquidez. El carácter público considera el rol de estos fondos como recursos estatales, incluyendo apoyo a empresas innovadoras e inversiones en criterios ambientales, sociales y de gobierno corporativo (ESG).
Las condiciones de operación varían significativamente según la escala y naturaleza de cada fondo. A 2024, 68 fondos administraban 1.222 billones de wones en reservas. De estos, tan solo 6 fondos de seguros sociales concentraban el 92,7% del patrimonio total con 1.133,1 billones de wones. Por el contrario, 50 fondos de inversión operativa, que representan aproximadamente el 74% del total de fondos, manejaban solo 37,4 billones de wones.
El informe subraya que, dadas estas diferencias estructurales y de escala entre fondos, la gestión de activos debe reflejar la estructura de deuda, patrones de gasto y condiciones operativas particulares de cada fondo. La gestión de activos incluye un ciclo integrado: elaboración de directivas de inversión, asignación estratégica de activos, asignación táctica, composición de cartera, gestión de riesgos, monitoreo y evaluación de desempeño con retroalimentación.
Aunque se han reforzado los marcos institucionales, el análisis revela disparidades significativas en la capacidad operativa real entre fondos. Si bien se han expandido los comités de gestión de activos, fortalecido los requisitos para expertos externos, separado las funciones de operación y gestión de riesgos, y ampliado la subcontratación externa de operaciones (OCIO), numerosos fondos aún priorizan la toma de decisiones orientada hacia interesados particulares sobre la especialización profesional en gestión de activos. Asimismo, la asignación estratégica de activos adaptada a estructuras de activos y pasivos, y la sofisticación en control de riesgos, aún no están plenamente consolidadas.
Los fondos de tamaño mediano y pequeño enfrentan dificultades estructurales para contar con personal especializado y unidades de gestión dedicadas. Según el informe, algunos fondos recurren a funcionarios de ministerios responsables para asumir la gestión de efectivo de forma simultánea, lo que genera limitaciones estructurales para operaciones de activos profesionales. Como alternativas, se propone expandir el uso de instituciones externas especializadas mediante OCIO y ampliar la gestión conjunta a través de fondos de inversión participativa de pensiones.
El gobierno ha respondido creando una Comisión de Política de Gestión de Activos de Fondos este año, expandiendo y reorganizando el anterior Comité de Operación de Fondos de Inversión. Esta comisión revisa y aprueba orientaciones básicas sobre gestión de activos de fondos, coordinando políticas en todo el gobierno. El informe recomienda establecer criterios comunes mientras se garantice autonomía y flexibilidad operativa que consideren características específicas de cada fondo.
Hong Byeong-jin, investigador asociado del Instituto de Investigación en Impuestos y Finanzas Públicas de Corea, señaló: "El desempeño en la gestión de activos de fondos no depende solo del rendimiento individual de cada fondo, sino del resultado de la combinación orgánica de asignación de activos, gestión de riesgos, evaluación de desempeño y gobernanza". Añadió: "Es necesario mejorar continuamente el sistema considerando las características de cada tipo de fondo, a fin de elevar la especialización y eficiencia en la gestión de activos".
* Este artículo ha sido traducido por IA.