
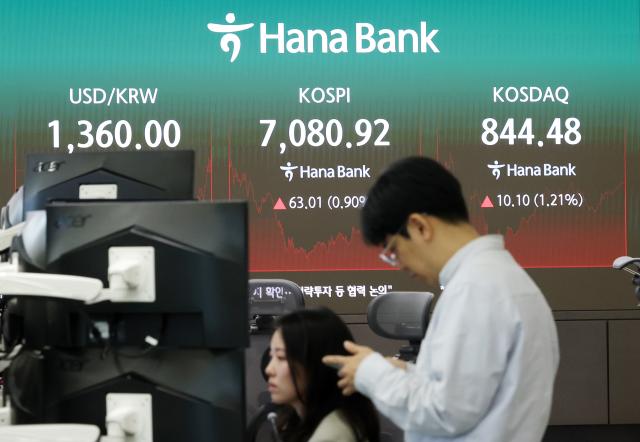
Con el KOSPI recuperando la barrera de 7000 puntos, el mercado de valores doméstico explorará si continuará su tendencia alcista tras el receso de Chuseok, mientras digiere los resultados de la cumbre entre Estados Unidos y China, así como las tendencias de los precios internacionales del petróleo y los rendimientos de la deuda estadounidense a largo plazo. Se espera que la publicación del índice de precios de gastos de consumo personal (PCE) estadounidense y los resultados de Micron generen expectativa sobre si la tendencia alcista en torno a inteligencia artificial (IA) y semiconductores continuará.
Según la Bolsa de Valores de Corea del 26 de septiembre, el KOSPI cerró el 23 de septiembre, el día de transacción anterior, en 7080,92 puntos, ganando 63,01 puntos (0,90%) respecto al día anterior. Los inversores extranjeros realizaron ventas netas por 504.700 millones de wones, revirtiéndose hacia posiciones vendedoras después de cuatro días de transacciones. Los inversores individuales también registraron ventas netas por 1,4396 billones de wones. En contraste, las instituciones registraron compras netas por 316.900 millones de wones.
Lee Kyung-min, analista de Daishin Securities, señaló: "El KOSPI recuperó la barrera de 7000 puntos tras una reversión a la baja en los precios del petróleo y los rendimientos de bonos, que habían contenido el alza del índice", y agregó: "Aunque superamos la línea de soporte de 60 días, persisten resistencias en la línea de 120 días y en el máximo anterior (7100-7200 puntos)".
Los resultados de la cumbre entre Estados Unidos y China durante el receso de Chuseok, así como sus medidas posteriores, se perfilan como variables clave para el mercado de valores de la próxima semana. El presidente estadounidense Donald Trump y el presidente chino Xi Jinping mantuvieron una cumbre en la Casa Blanca el 24 de septiembre, donde discutieron cuestiones principales como comercio e inteligencia artificial. Dado que se espera que los detalles concretos sobre las negociaciones comerciales entre Estados Unidos y China se revelen el 28 de septiembre (hora local), la atención se centra en cómo las medidas posteriores impactarán el mercado doméstico.
Los precios internacionales del petróleo y la situación en Oriente Medio también son cruciales. Antes del receso, noticias sobre contactos entre Estados Unidos e Irán provocaron una caída en los precios internacionales del petróleo, y el 23 de septiembre tanto el petróleo Brent como el West Texas Intermediate (WTI) cerraron por debajo de 100 dólares por barril.
Tras el receso, la inflación estadounidense y los resultados de semiconductores también están a la espera. El índice PCE de precios de agosto, que se publicará el 30 de septiembre, es una variable determinante para la política monetaria estadounidense y la dirección de los rendimientos de bonos. Lee señaló: "La probabilidad de un aumento de 25 puntos básicos del Comité Federal de Mercado Abierto (FOMC) en octubre, que actualmente supera el 50%, y las fluctuaciones de rendimientos de bonos se determinarán según las divergencias respecto al consenso", destacando la importancia de la brecha entre las expectativas del mercado y los precios reales.
Los resultados de Micron, que también se publicarán el 30 de septiembre, constituyen un evento clave para evaluar las expectativas de desempeño del sector de semiconductores doméstico. Lee señaló: "Para la industria de semiconductores de Corea del Sur, es probable que sea un evento que confirme el piso de las expectativas de resultados", y agregó: "Es importante observar si puede servir como detonante de un nuevo rally". En particular, el enfoque está en si la guía de ganancias para el próximo trimestre superará las expectativas del mercado y si se mantendrá el margen bruto (GM) del 86%.
Desde la perspectiva de valuación, existe análisis indicando que el KOSPI aún tiene margen para una subida adicional. Lee señaló que la relación precio-ganancia (PER) prospectiva a 12 meses del KOSPI se sitúa en 5,49 veces, ubicándose en niveles históricos bajos, y estableció 7600 puntos, correspondientes a un PER prospectivo de 6 veces, como objetivo de rebote en primera instancia.
Sin embargo, persiste la posibilidad de que la volatilidad a corto plazo se amplíe en función de los resultados de los principales eventos tras el receso. Lee señaló: "Durante el receso de Chuseok, la cumbre entre Estados Unidos y China, seguida del índice de precios PCE y los resultados de Micron, confirmarán las brechas entre expectativas o preocupaciones y la realidad", y agregó: "Aunque pueden ralentizar la velocidad de normalización de la valuación, los cambios en dirección y tendencia serán limitados".
En consecuencia, el mercado de valores doméstico que reabre el 28 de septiembre enfrentará el reto de no solo consolidar la barrera de 7000 puntos, sino también de intentar romper la resistencia de 7100-7200 puntos. Con los cambios de política comercial tras la cumbre entre Estados Unidos y China, los precios internacionales del petróleo según la situación en Oriente Medio, los rendimientos de la deuda estadounidense a largo plazo, el índice PCE y los resultados de Micron confirmándose sucesivamente, en qué medida cada evento se ajusta a las expectativas del mercado se perfila como variable clave para la trayectoria futura del índice.
* Este artículo ha sido traducido por IA.