
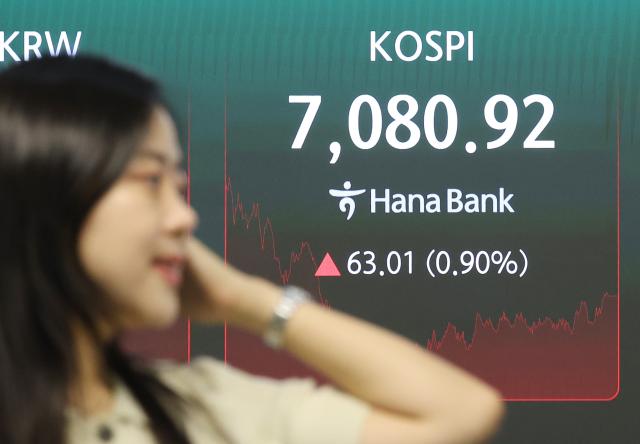
La bolsa local mantiene una tendencia de consolidación lateral tras la caída de julio, pero el número de valores que alcanzaron el límite máximo de precio y el máximo de 52 semanas ha disminuido significativamente en comparación con principios de año. Aunque el índice se mantiene en niveles elevados, superando los 7.000 puntos, el movimiento alcista no se está propagando de manera generalizada entre los valores individuales.
Según la Bolsa de Valores de Corea del Sur, hasta el 23 de septiembre, 112 valores cerraron en el límite máximo de precio: 17 en el mercado de valores ordinarios (KOSPI) y 95 en el mercado de tecnología (KOSDAQ).
Esta cifra representa una disminución del 57% en comparación con los 261 valores registrados en julio. A diferencia de julio, cuando la volatilidad del mercado fue significativamente alta, la volatilidad actual se ha moderado considerablemente, lo que ha reducido rápidamente el número de valores que se mueven hasta el límite de precio.
Desglosando por mercado, los valores del KOSPI en límite máximo aumentaron de 33 en enero a 38 en febrero y 47 en marzo. Continuaron creciendo hasta llegar a 46 en abril, 52 en mayo, y 56 en junio, alcanzando el máximo anual de 68 en julio. Posteriormente, bajaron a 37 en agosto y hasta 17 en el mes actual.
El mercado KOSDAQ sigue una tendencia similar. Los valores en límite máximo alcanzaron su máximo anual de 223 en abril, pero luego comenzaron a disminuir. En agosto registraron 140, y en el mes actual bajaron a 95.
Sin embargo, no solo la volatilidad alcista se ha moderado. También hay un número considerable de valores bajo presión a la baja.
En el mes actual, 14 valores cerraron en límite mínimo de precio: 1 en el mercado de valores ordinarios y 13 en el KOSDAQ. Esta cifra ya supera los 12 valores en límite mínimo registrados en todo agosto. En comparación con los 5 valores en límite mínimo de enero, esta representa más del doble.
También se observa una desconexión entre el movimiento del índice y el de los valores individuales. El KOSPI ha subido desde los 4.000 puntos a principios de año hasta los 7.000 puntos actualmente, pero esta tendencia alcista no se está distribuyendo uniformemente en todo el mercado. El índice está subiendo principalmente impulsado por los valores de gran capitalización, lo que limita relativamente la capacidad de recuperación de los valores individuales.
Esta tendencia también es evidente en los valores con máximos de 52 semanas. Según datos compilados hasta el 21 de septiembre, el número de valores del KOSPI que cerraron en máximo de 52 semanas aumentó significativamente de 25 en enero a 207 en febrero, período durante el cual el movimiento alcista se propagó a múltiples sectores. Posteriormente, se registraron 145 en abril y 127 en mayo, pero cayeron bruscamente a 31 en agosto y a solo 26 en el mes actual. El mercado KOSDAQ también experimentó una rápida disminución en el número de valores con máximos. Los números bajaron de 256 en abril y 243 en mayo a 25 en julio, 44 en agosto, y 42 en el mes actual.
En contraste, los valores con mínimos de 52 semanas superan en número a los que registran máximos. En el mes actual, 73 valores del KOSPI y 171 del KOSDAQ cerraron en mínimo de 52 semanas, cifras significativamente mayores que las de los máximos.
Antes esta divergencia entre el índice y los valores individuales, hay pronósticos de que la bolsa continuará en una tendencia de consolidación lateral en el corto plazo.
Kim Jun-young, investigador de iM Securities, señala que "se anticipa una consolidación lateral en torno a los 7.000 puntos en el corto plazo". "Las estimaciones de ganancias del sector de semiconductores se han estancado, lo que limita los catalizadores para romper la resistencia al alza. Además, la acumulación de órdenes de venta de inversores minoristas por encima de los 7.500 puntos y la reaparición del margen de crédito también aumentan el riesgo de retracción en la parte superior," explica.
Añade que "el nivel de soporte inferior estará respaldado por la revisión al alza de las estimaciones de ganancias del KOSPI excluyendo semiconductores. Este es un período donde la selección de valores y sectores es más rentable que las apuestas generales sobre el índice. Romper la resistencia de la consolidación lateral dependerá del momento en que las estimaciones de ganancias del sector de semiconductores se revisen nuevamente al alza," concluyó.
* Este artículo ha sido traducido por IA.