
Reinicio total dos meses y medio después de la suspensión del 15 de julio
Expansión a créditos hipotecarios generales tras la reanudación de préstamos de desembolso final a finales de agosto
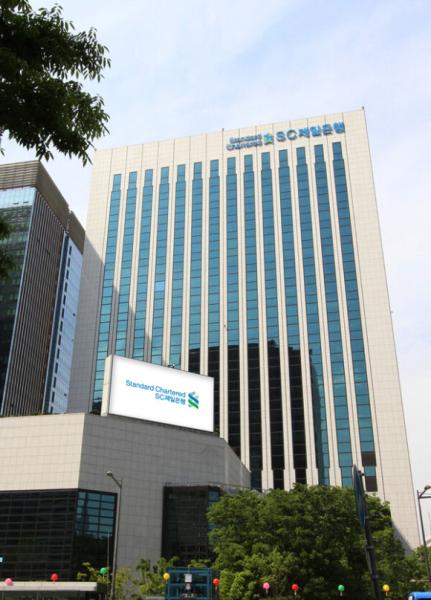
Sede central de SC First Bank en Jongno-gu, Seúl [Fotografía=SC First Bank]
SC First Bank reanudará a partir del 1 de octubre la cobertura completa del Seguro de Crédito Hipotecario (MCI, por sus siglas en inglés) para créditos hipotecarios. Esto ocurre aproximadamente dos meses y medio después de que el banco suspendiera las solicitudes en julio con el objetivo de administrar el volumen total de créditos al consumidor.
Según informaron fuentes del sector financiero el 29 de septiembre, SC First Bank permitirá nuevamente la cobertura MCI para todas las solicitudes de créditos hipotecarios a partir del 1 de octubre. Previamente, el banco había suspendido temporalmente la cobertura MCI en diciembre del año anterior, la reactivó a principios de este año, pero volvió a suspenderla el 15 de julio de 2026.
Posteriormente, a finales de agosto reanudó la cobertura MCI únicamente para préstamos de desembolso final de apartamentos (en obras), y ahora amplía la cobertura para incluir también créditos hipotecarios generales.
El MCI emitido por SGI Seoul Guarantee es un seguro que permite no deducir los depósitos en garantía de pequeña cuantía del límite de crédito al obtener un crédito hipotecario. Sin cobertura MCI, el monto máximo de crédito disponible, calculado según el Ratio de Valor Tasado del Inmueble (LTV), debe reducirse por el monto de los depósitos en garantía de pequeña cuantía según la región. Por lo tanto, cuando se reanuda la cobertura MCI, el efecto es un aumento en el límite de crédito hipotecario que pueden recibir los deudores.
* Este artículo ha sido traducido por IA.