
Excepción temporal de impuesto sobre plusvalía e impuesto patrimonial para dos viviendas se reduce de 3 a 2 años; entra en vigor el próximo 1 de octubre
Se establecen límites temporales para viviendas de alquiler adquiridas; se prolonga apoyo fiscal para viviendas sin vender en provincias
Los propietarios de viviendas en zonas reguladas que adquieren otra propiedad dentro de la misma zona se convertirán temporalmente en propietarios de dos viviendas. A partir de ahora, deberán vender la vivienda anterior dentro de 2 años después de la compra de la nueva para acceder a la exención de impuesto sobre plusvalía de una vivienda por familia. El período de excepción temporal para el impuesto patrimonial en el caso de dos viviendas también se reducirá de 3 años a 2 años.
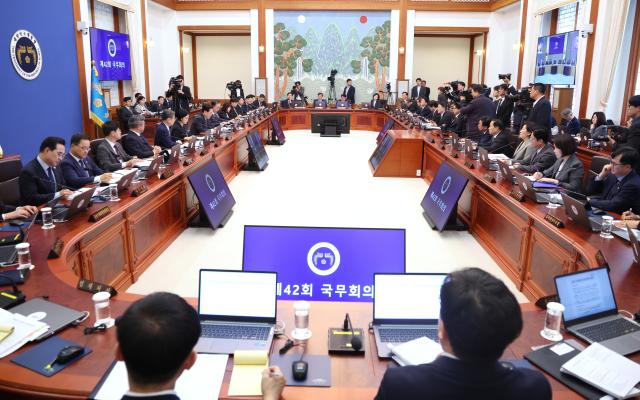
El Gobierno aprobó el 29 de septiembre en sesión del Consejo de Ministros las enmiendas a los reglamentos de ejecución de la Ley del Impuesto sobre la Renta, la Ley del Impuesto sobre Sociedades, la Ley del Impuesto Patrimonial Integrado y la Ley del Impuesto sobre Sucesiones y Donaciones. Estas enmiendas son medidas posteriores al "Plan de reforma tributaria 2026" anunciado en agosto pasado y entrarán en vigor el 1 de octubre.
Las enmiendas incluyen la reducción del período de excepción para el impuesto sobre plusvalía e impuesto patrimonial aplicables a propietarios temporales de dos viviendas en zonas reguladas. En el caso del impuesto sobre plusvalía, si se cumplen los requisitos, se puede recibir una exención de impuesto sobre ganancias de hasta 1.200 millones de wones y una deducción especial por tenencia prolongada de hasta el 80%.
La normativa modificada del impuesto sobre plusvalía se aplicará a partir de casos en que la nueva vivienda fue adquirida después del 4 de agosto de este año y la vivienda anterior se transfiere después del 1 de octubre, fecha de entrada en vigor. Para el impuesto patrimonial, se aplicará a partir del establecimiento de la obligación tributaria con base al 1 de junio del próximo año en casos donde la nueva vivienda fue adquirida después del 4 de agosto de este año.
Sin embargo, si una vivienda fue adquirida antes del 3 de agosto de este año o se celebró un contrato de compraventa con pago de anticipo, se aplicarán las disposiciones anteriores.
Se establecen límites temporales para la exención de sobrecarga del impuesto sobre plusvalía y la exclusión de gravamen adicional del impuesto sobre sociedades en viviendas de alquiler adquiridas en zonas reguladas. Actualmente, las excepciones se aplican sin límite de tiempo después de que se cancele el registro de la vivienda de alquiler correspondiente, pero en adelante la excepción se aplicará solo si la propiedad se transfiere dentro de un plazo establecido.
Básicamente, la excepción anterior se mantendrá hasta el 31 de diciembre de 2027. Si el período de alquiler obligatorio no ha finalizado al 1 de enero del próximo año, la excepción se aplicará desde la fecha de cancelación del registro, que es el final del período de alquiler obligatorio, hasta un año después.
Si se recibe la aprobación del plan de gestión de redevelopment o la aprobación de la constitución de un consorcio de reconstrucción dentro del plazo de exención de sobrecarga, se aplicará hasta un año después de la fecha del aviso de reubicación anterior. Si se cumplen ambas condiciones, se aplicará basándose en la fecha más tardía.
Este establecimiento de plazos se limita a viviendas de alquiler general de largo plazo y corto plazo adquiridas en zonas reguladas. Las propiedades no residenciales en zonas reguladas, las viviendas en alquiler fuera de zonas reguladas y las viviendas de alquiler de construcción o viviendas de alquiler con apoyo público mantendrán la excepción anterior.
La excepción de impuesto sobre plusvalía de una vivienda por familia para operadores de alquiler respecto a la vivienda en que residen se mantiene conforme a la normativa vigente. El Gobierno, reflejando opiniones recibidas durante el proceso de aviso legislativo, decidió aplicar la excepción durante 5 años a partir de la fecha de cancelación del registro.
Se ajusta la excepción de exención de requisito de residencia para viviendas de alquiler de coexistencia. La excepción de vivienda de coexistencia que limita el aumento de alquiler al 5% o inferior finalizará como estaba previsto a finales de este año, y la exención de requisito de residencia para el impuesto sobre plusvalía se aplicará solo a viviendas transferidas dentro de 1 año después del término de la vivienda de coexistencia. El límite de aplicación final es finales de 2029. Si el período de alquiler conforme al contrato de alquiler de coexistencia finalizó antes de finales de este año, se aplicará hasta finales de 2027.
Por otra parte, se prolonga el apoyo fiscal para viviendas sin vender después de su terminación en provincias fuera de la región metropolitana. El plazo de aplicación de la excepción que excluye el número de viviendas en el cálculo del impuesto sobre plusvalía e impuesto patrimonial se extiende hasta finales de 2027, un año adicional. La exclusión de la suma del impuesto patrimonial y la exclusión del gravamen adicional del impuesto sobre sociedades para viviendas correspondientes adquiridas por fideicomisos de reestructuración empresarial también se prolongan conjuntamente.
Entretanto, el fondo de inversión estratégica Corea-Estados Unidos establecido en la Sociedad de Inversión Estratégica Corea-Estados Unidos se ha añadido como entidad exenta de impuesto sobre donaciones, por lo que no se gravará con impuesto sobre donaciones a los importes aportados a dicho fondo.
* Este artículo ha sido traducido por IA.