
"Estados Unidos apuesta por aumentar la productividad mediante la inteligencia artificial en lugar de reducir la deuda"
"La Reserva Federal actuará de forma preventiva ante el riesgo de inflación persistente aumentando las tasas de interés"
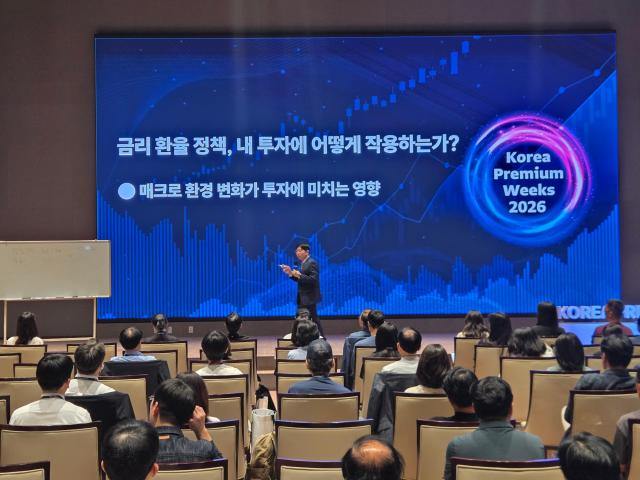
Oh Geon-young, director de la Unidad de Negocios Premier del Banco Shinhan, ofrece una conferencia sobre cómo los cambios en el entorno macroeconómico impactan la inversión durante la Semana Premium de Corea 2026. [Foto=Kwon Sung-jin]
En un contexto de aumento en las tasas de deuda soberana a nivel mundial, especialistas señalaron que la tasa de crecimiento económico podría tener un mayor impacto en los mercados bursátiles que las tasas de deuda estadounidense. El análisis sugiere que si el efecto de aumento en las ganancias corporativas supera la carga del alza en tasas de interés, los precios de las acciones podrían continuar en ascenso.
Durante el evento "Semana Premium de Corea 2026" para inversionistas individuales, celebrado el 30 de septiembre en la sede de Seúl de la Bolsa de Valores de Corea, bajo la organización conjunta de la Comisión de Servicios Financieros y la Bolsa de Valores, se presentaron análisis actualizados sobre el mercado de valores. Ese mismo día, el mercado de Nueva York mostró signos de tensión, con tasas de bonos del Tesoro a 30 años superando el 5,6% y los tres principales índices cerrando a la baja.
Yom Seung-hwan, director de LS Securities, expresó que esta preocupación es excesiva. Según Yom, "no se puede determinar la dirección del mercado de valores estadounidense únicamente observando los números de tasas de interés". Agregó que "si la tasa de crecimiento del producto interno bruto (PIB) nominal de Estados Unidos es superior a la tasa de los bonos del Tesoro a 10 años, el mercado de valores puede continuar subiendo". En el primer semestre de este año, el PIB nominal estadounidense creció un 6,3% interanual, superando la tasa de los bonos a 10 años (alrededor del 5,2%) en aproximadamente un punto porcentual.
Yom también destacó la mejora en productividad derivada de la inteligencia artificial. Señaló que "el fenómeno de caída del mercado de valores cuando suben las tasas no se ajusta a la realidad de la era de la inteligencia artificial actual". Explicó: "Para que los índices bursátiles caigan, sería necesario que el alza en tasas reduzca la inversión empresarial y contraia el consumo en la economía real, eliminando la demanda. Sin embargo, en un contexto donde la productividad mejora drásticamente gracias a la inteligencia artificial, las inversiones no están disminuyendo".
También se expresó la opinión de que debe prestarse atención a la velocidad del cambio en tasas de deuda soberana, más que a su nivel absoluto. Oh Geon-young, director de la Unidad de Negocios Premier del Banco Shinhan, afirmó: "No se debe observar únicamente la tasa de deuda soberana, sino también la tasa de crecimiento del país". Agregó que "es necesario prestar atención no solo a la tasa de deuda soberana en sí, sino también a cuánto tiempo se mantiene la fase alcista y a qué velocidad está subiendo".
Se presentó también un análisis indicando que el Gobierno federal estadounidense se enfocará en el crecimiento económico para reducir la carga de la deuda. La deuda nacional del Gobierno federal estadounidense superó los 40 billones de dólares en agosto pasado, impulsada por el déficit fiscal y el aumento en tasas de interés. Esta cifra representa un incremento de cuatro veces comparada con los aproximadamente 10 billones de dólares registrados después de la crisis financiera.
Oh señaló: "Para resolver el problema de la deuda nacional, los gobiernos pueden reducir la deuda o impulsar el crecimiento económico. La opción elegida por Estados Unidos es aumentar la productividad a través de la inteligencia artificial". Continuó: "El Gobierno estadounidense no tiene otra opción que apostar todo a la revolución de la inteligencia artificial". Yom también comentó que "Estados Unidos aborda la revolución de la inteligencia artificial como una cuestión de supervivencia nacional y está buscando superar a su competidor, China".
La "inflación" fue identificada como la palabra clave central para los mercados de valores en 2027. Oh afirmó: "Desde la segunda mitad de este año y durante 2027, la inflación será la palabra clave central de la economía. Lo que particularmente preocupa a la Reserva Federal es el riesgo de inflación persistente". Sostuvo que "el presidente Kevin Walsh adoptará un enfoque gradual para aumentar las tasas de interés, como un procedimiento médico progresivo, antes de que la inflación se vuelva persistente".
La Reserva Federal mantiene abierta la posibilidad de incrementos adicionales en la tasa de interés de referencia este año. Según datos del Monitor de la Reserva Federal (CME FedWatch) de la Bolsa Mercantil de Chicago publicados ese día, el mercado estima una probabilidad superior al 45% de que la Reserva Federal incremente la tasa de interés de referencia en la reunión del Comité de Mercado Abierto Federal (FOMC) de octubre.
* Este artículo ha sido traducido por IA.