
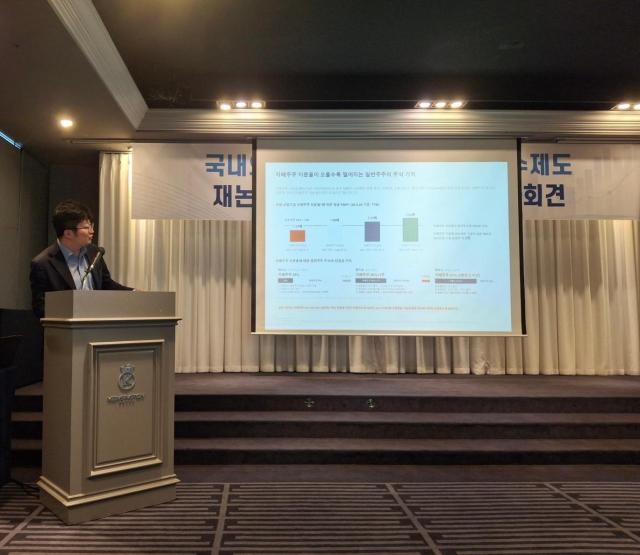
Gestoras de activos nacionales e internacionales han exigido una reconsideración integral del régimen de oferta pública de adquisición obligatoria antes de su votación en el pleno del Congreso prevista para el 1 de octubre. Las gestoras argumentan que las cláusulas problemáticas de este régimen han socavado significativamente el propósito original de la normativa, que es proteger los derechos de los accionistas minoritarios. En particular, las gestoras se oponen firmemente, afirmando que el régimen "convierte a los accionistas minoritarios en ciudadanos de segunda categoría".
Dieciocho gestoras de activos nacionales e internacionales celebraron una conferencia de prensa el 30 de septiembre para solicitar que se posponga el tratamiento en pleno de la enmienda de la Ley de Mercados de Valores que incluye el régimen de oferta pública de adquisición obligatoria. Es sumamente inusual que la industria de la gestión de activos se oponga firmemente a una propuesta legislativa que ya ha sido aprobada por la comisión permanente del Congreso y por la comisión de asuntos jurídicos.
El régimen de oferta pública de adquisición obligatoria establece que cuando cambia el control corporativo de una empresa, como en casos de fusión o adquisición, el adquirente debe comprar las acciones de los accionistas controladores y las de los accionistas minoritarios bajo las mismas condiciones. Aunque las gestoras apoyan la introducción del régimen en sí, consideran que la cláusula de "compra anticipada", que permite que el adquirente compre primero las acciones del accionista controlador, debe modificarse.
La compra anticipada es un mecanismo que permite al adquirente obtener primero las acciones de un accionista específico antes de realizar la oferta pública de adquisición. Después, el adquirente realiza una oferta pública solo para la cantidad necesaria para alcanzar el 50% más una acción, incluyendo su participación existente. La enmienda presentada en el pleno del Congreso estipula que la adquisición de una participación accionaria del 25% o superior en una empresa cotizada para convertirse en el principal accionista estará sujeta al régimen de oferta pública de adquisición obligatoria. El adquirente puede adquirir primero la participación del accionista controlador existente y, si su participación final es inferior al 50% más una acción, solo necesita hacer una oferta pública para la cantidad restante a los accionistas minoritarios.
La industria de la gestión de activos expresó sorpresa después de que la propuesta fue aprobada por la comisión de asuntos jurídicos y se conocieron los detalles específicos. La industria explica que, en propuestas de enmienda anteriores y en debates públicos, se había discutido principalmente la opción de compra del 100% de las acciones restantes, y que el mercado anticipaba una compra total o al menos una compra proporcional parcial. Sin embargo, durante el proceso de negociación entre las coaliciones parlamentarias, una propuesta que permite simultáneamente el 50% más una acción y la compra anticipada fue aprobada rápidamente.
Las gestoras señalaron que, considerando las tasas de participación real de los accionistas controladores en empresas coreanas, las oportunidades de venta de los accionistas minoritarios son limitadas. Según un análisis de AlignPartners sobre empresas del índice KOSPI 200, 186 de las 200 empresas, equivalente al 93%, tenían accionistas controladores, con una tasa de participación promedio del 44,3%. En una "empresa promedio" donde el adquirente compra primero la totalidad de la participación del accionista controlador del 44,3%, la cantidad adicional que debe ofrecerse públicamente para alcanzar el 50% más una acción es solo del 5,7% más una acción. Asumiendo que los accionistas minoritarios, que poseen el 55,7% restante, todos responden a la oferta pública, la cantidad que los accionistas minoritarios pueden vender representa aproximadamente el 10,2% de sus acciones. En esencia, esto significa que solo 1 de cada 10 acciones puede venderse al mismo precio.
Las gestoras propusieron como alternativa una "oferta pública de adquisición obligatoria proporcional". El límite total de compra se mantendría igual a la enmienda actual en 50% más una acción, pero sin permitir que el adquirente compre primero las acciones del accionista controlador, de modo que todos los accionistas participen en el mismo procedimiento de oferta pública. Si la cantidad de participación excede el límite, tanto el accionista controlador como los accionistas minoritarios recibirían una reducción proporcional igual.
Lee Chang-hwan, director de AlignPartners Asset Management, declaró: "Cuando se introdujo el régimen de oferta pública de adquisición obligatoria en Corea del Sur en 1997, tampoco se permitía la compra anticipada. El régimen que se pretende introducir ahora, 30 años después, es más retrasado que hace 30 años". Añadió: "Esto discrimina entre accionistas controladores y accionistas minoritarios, tratándolos como ciudadanos de primera y segunda categoría".
* Este artículo ha sido traducido por IA.