
Préstamos prendarios de suscripción en los cinco bancos principales alcanzan 4,4 billones de wones; aumentan un 13% en un año
Restricciones crediticias desplazan la demanda de fondos; los préstamos sobre pólizas de seguros también crecen
Tasas de interés elevadas y aumento de precios inmobiliarios se superponen; la carga financiera de los hogares sigue siendo considerable
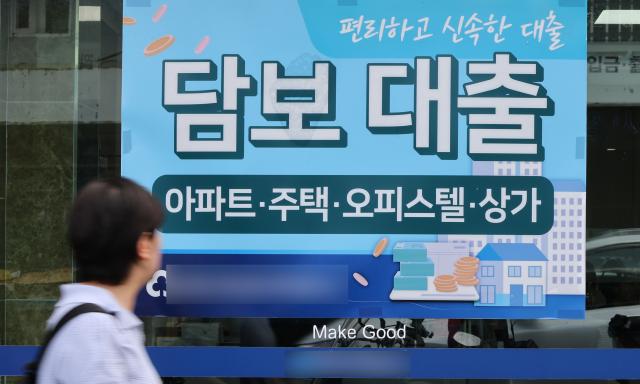
Aviso informativo sobre préstamos prendarios en una institución financiera de Seúl. [Fotografía=Agencia de Noticias Yonhap]
En medio de estrictas restricciones gubernamentales sobre crédito para hogares, los préstamos prendarios de suscripción y los préstamos sobre pólizas de seguros están creciendo rápidamente. Mientras que la tendencia de aumento de precios inmobiliarios en Seúl continúa y las tasas de interés se mantienen en niveles elevados, con umbrales de crédito aún más restrictivos, los prestatarios están recurriendo a sus activos financieros para obtener fondos. Los expertos señalan que la demanda de fondos por parte de los hogares se mantiene prácticamente sin cambios, incluso en el contexto de restricciones de volumen de crédito.
Según datos del sector financiero del 1 de octubre, el saldo de préstamos prendarios de suscripción de los cinco bancos principales —Banco Nacional de Corea del Sur, Shinhan, Hana, Woori y NH Nonghyup— alcanzó 4,4841 billones de wones a finales del mes anterior. Esta cifra representa un aumento de 518 mil millones de wones (13,1%) en comparación con el mismo período del año pasado, que fue de 3,9661 billones de wones. Solo durante este año, ha aumentado 404 mil millones de wones (9,9%).
El monto de los préstamos prendarios de suscripción por cuenta también está creciendo. El saldo promedio de préstamos prendarios de suscripción por cuenta en los cinco bancos principales fue de aproximadamente 2,99 millones de wones a finales del mes pasado, un aumento de aproximadamente 150 mil wones en comparación con el mismo período del año anterior (aproximadamente 2,84 millones de wones).
El préstamo prendario de suscripción es un préstamo garantizado por depósito que utiliza fondos acumulados en una cuenta de suscripción de vivienda como garantía. Típicamente, se puede obtener un préstamo de aproximadamente el 90-95% del monto contribuido a la cuenta de suscripción. A diferencia de los préstamos de crédito general, los préstamos garantizados por depósito están excluidos de la regulación de la relación de servicio de deuda total (DSR), lo que permite que la demanda de fondos de emergencia se desplace hacia este canal a medida que se endurecen las restricciones crediticias.
Los profesionales del sector financiero interpretan que, conforme se elevan los umbrales de crédito bancario, los prestatarios están recurriendo a préstamos garantizados por activos financieros, que ofrecen un acceso relativamente más fácil.
Esta tendencia también se refleja en el sector de seguros. Según datos proporcionados al Comité Político de la Asamblea Nacional por Park Sung-hun, diputado del Partido del Poder del Pueblo, los préstamos sobre pólizas de seguros aumentaron 754,1 mil millones de wones en mayo, 1,0145 billones de wones en junio y 696,1 mil millones de wones en julio, respectivamente. El aumento acumulado durante estos tres meses alcanzó 2,4647 billones de wones. Los préstamos sobre pólizas de seguros funcionan mediante la obtención de dinero utilizando el valor de rescisión de la póliza como garantía sin cancelar el seguro, permitiendo así mantener los activos financieros existentes mientras se asegura liquidez, de manera similar a la cuenta de suscripción de vivienda.
El hecho de que los hogares recurran a activos financieros para obtener fondos sugiere que la demanda de fondos y la carga financiera de los hogares siguen siendo considerables. En particular, con la tendencia continua de aumento de precios inmobiliarios centrada en Seúl y las tasas de interés manteniéndose en niveles elevados, la carga financiera de los hogares se mantiene sin disminución significativa. Según la Agencia Coreana de Bienes Raíces, el precio de compraventa de apartamentos en Seúl aumentó un 0,09% con respecto a la semana anterior, a partir del 28 del mes pasado. Esta es la 86ª semana consecutiva de aumento desde la primera semana de febrero del año pasado. La tasa superior de préstamos hipotecarios residenciales de los cinco bancos principales ya se aproxima al 7% anual.
En una situación donde los precios inmobiliarios y las tasas de interés están aumentando simultáneamente y la demanda de fondos de los hogares persiste, existe una creciente posibilidad de que los prestatarios se desplacen hacia otros medios de obtención de fondos si solo se restringe la oferta de crédito.
Por consiguiente, los expertos señalan que es difícil aliviar la carga financiera de los hogares únicamente mediante la restricción de la oferta de crédito. En una situación donde se mantiene la demanda real para adquisición de vivienda y gastos de manutención, bloquear un tipo de crédito puede resultar en un desplazamiento de la demanda hacia otros préstamos que están menos regulados.
Jo Dong-geun, profesor emérito del Departamento de Economía de la Universidad de Myongji, señaló: "Las restricciones de crédito para hogares pueden generar un efecto globo, donde la demanda se desplaza hacia otros tipos de crédito. El aumento en préstamos prendarios de suscripción y préstamos sobre pólizas de seguros es el resultado de la contracción de los recursos financieros disponibles para los hogares y una mayor dependencia del crédito".
* Este artículo ha sido traducido por IA.