
5ª generación: primas más bajas y cobertura reforzada para enfermedades graves; también amplía cobertura de embarazo y parto
Si acude frecuentemente a fisioterapia, el seguro anterior es más ventajoso; si usa poco el hospital, considere la 5ª generación
Ha llegado la temporada de chequeos médicos preventivos. A veces, en exámenes que se realizan sin esperar problemas graves, se detectan enfermedades inesperadas, y síntomas que parecían insignificantes terminan requiriendo tratamiento. Cuando comienzan los gastos médicos, surge naturalmente la necesidad de revisar el seguro médico de gastos reales. Al abrir pólizas de seguros contratadas hace años, aparecen términos como ‘1ª generación’, ‘3ª generación’ o ‘4ª generación’. Surge la pregunta: ¿qué generación tengo realmente y conviene cambiar a un nuevo producto?
El seguro médico de gastos reales es una póliza que cubre parcialmente los gastos médicos reales asumidos por el asegurado al recibir tratamiento hospitalario por enfermedad o accidente. Lo primero es comprender la diferencia entre servicios ‘cubiertos’ y ‘no cubiertos’ por el seguro nacional. Los servicios cubiertos son aquellos que aplica el seguro nacional de salud, mientras que los no cubiertos son aquellos en los que el paciente debe asumir costos mayores porque no están incluidos en la cobertura nacional. El seguro médico de gastos reales se encarga de compensar estos copagos personales y gastos médicos no cubiertos.
Según el momento de contratación, el seguro médico de gastos reales se divide en 1ª a 5ª generación. En general, conforme avanza la generación, la prima disminuye pero aumenta el deducible que debe pagar el asegurado de su propio bolsillo. En primer lugar, la 1ª generación, contratada antes de septiembre de 2009, no tiene deducible o es muy reducido. Sin embargo, la prima es relativamente más cara. La 2ª generación, vendida entre octubre de 2009 y marzo de 2017, se conoce como ‘seguro estandarizado’. A partir de entonces se estableció la estructura en la que el asegurado asume directamente entre el 10% y 20% de los gastos médicos.
La 3ª generación, vendida entre abril de 2017 y junio de 2021, excluyó del plan básico la fisioterapia, inyecciones no cubiertas, resonancias magnéticas y angiografías, permitiendo contratarlas como coberturas adicionales. La 4ª generación, vendida desde julio de 2021 hasta el 5 de mayo de este año, separó todos los servicios no cubiertos como coberturas adicionales. También introdujo un sistema de descuentos y recargos que permite aumentar la prima del año siguiente para asegurados que reciben muchos servicios no cubiertos.
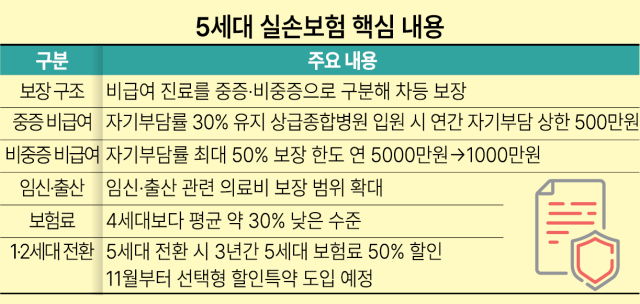
El seguro médico de 5ª generación, lanzado el 6 de mayo pasado, diferencia los servicios no cubiertos entre ‘graves’ y ‘no graves’, ofreciendo coberturas distintas para cada categoría. En otras palabras, enfermedades graves que amenazan la vida, como cáncer o cardiopatías, reciben protección diferenciada respecto a tratamientos más leves, como fisioterapia o inyecciones no cubiertas.
La clasificación de gravedad se determina según si la enfermedad está incluida en los ajustes de cálculo especiales del seguro nacional. El cáncer, enfermedades cerebrovasculares y cardiacas, enfermedades raras y difíciles de tratar, quemaduras graves y traumatismos graves se clasifican como graves; la mayoría de los demás se clasifican como no graves. Los servicios no cubiertos graves mantienen un deducible del 30% y limitan el deducible anual máximo a 5 millones de won en hospitalizaciones en hospitales de máximo nivel. En contraste, los servicios no cubiertos no graves tienen un deducible que alcanza el 50% y el límite de cobertura se reduce de 50 millones de won anuales a aproximadamente 10 millones de won.
Para grupos de edad avanzada y otros asegurados con mayor probabilidad de desarrollar enfermedades graves, la 5ª generación puede ser ventajosa. Esto se debe a que existe un límite máximo en la cantidad que el paciente debe pagar durante el tratamiento de enfermedades importantes. Los asegurados que planean embarazo y parto también pueden beneficiarse de la 5ª generación. Los seguros anteriores excluyen la mayoría de los gastos médicos relacionados con el embarazo y el parto —parto natural, cesárea, pruebas prenatales— considerándolos como procesos naturales y no como enfermedad; sin embargo, a partir de la 5ª generación, los gastos médicos relacionados con el embarazo y el parto se incluyen en la cobertura por primera vez.
Los asegurados que casi nunca acuden al hospital pero ven cómo sus primas aumentan continuamente también deberían considerar la transición a la 5ª generación. La 5ª generación es un producto que reduce las primas a cambio de reducir parcialmente la cobertura. Las primas son en promedio un 30% más bajas que la 4ª generación, y algunos asegurados de la 1ª y 2ª generación pueden reducir el pago a menos de la mitad de su prima actual.
Por el contrario, para asegurados que reciben con frecuencia tratamientos no cubiertos no graves, como fisioterapia o inyecciones no cubiertas, puede ser más ventajoso mantener el seguro anterior. En la 5ª generación, el deducible para servicios no cubiertos no graves aumenta al 50%, y la cobertura para fisioterapia, terapia de ondas de choque extracorpóreas e inyecciones no cubiertas seleccionadas se reduce significativamente o se excluye. Cuando los gastos médicos de consulta externa no cubiertos ascienden a 500.000 won, la 4ª generación permite recibir aproximadamente 350.000 won después de deducir el 30% de deducible personal, pero en la 5ª generación es posible no recibir cobertura dependiendo del tipo de tratamiento.
Si se está considerando cancelar un seguro de 1ª o 2ª generación por el costo de la prima, existe la opción de revisar primero los programas de descuento antes de cambiar directamente a la 5ª generación. A partir de noviembre próximo se implementará una ‘cobertura adicional de descuento opcional’ que permite reducir las primas excluyendo algunas coberturas no cubiertas o aumentando el deducible. Además, los asegurados de 1ª y 2ª generación que cambien a la 5ª generación pueden aprovechar el ‘descuento por conversión de póliza’, que otorga un 50% de descuento en la prima de 5ª generación durante tres años.
Finalmente, no es posible decir simplemente qué generación de seguro médico de gastos reales es la mejor. Un portavoz del sector asegurador señaló: “Es necesario elegir considerando integralmente la frecuencia de uso del hospital, los tipos de tratamiento que recibe habitualmente y la prima actual que paga cada persona”.
* Este artículo ha sido traducido por IA.