
Se recomienda invertir en TDF que permite diversificación e rebalanceo automático
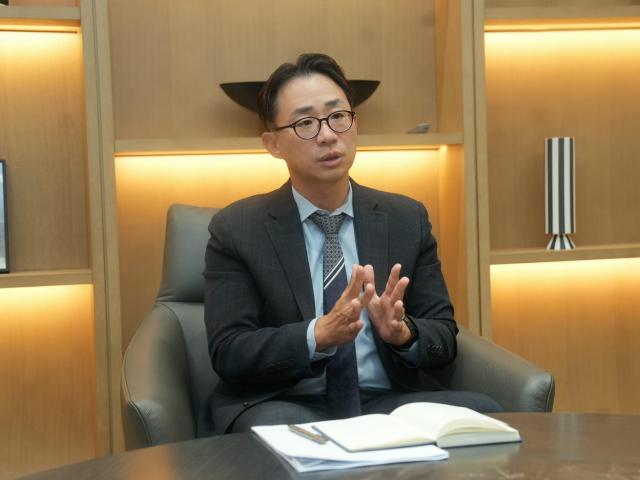
“Hasta hace apenas un año se hablaba de 'fuga de capitales del mercado local', pero ahora los factores de infravaloración del mercado bursátil coreano están normalizándose gradualmente.”
Jeon Yong-woo, Jefe de la División de Pensiones OCIO de Samsung Asset Management, afirmó esto recientemente en una entrevista con AJU Business, señalando que el entorno de inversión del mercado bursátil nacional está cambiando. Según su análisis, considerando la ampliación de la devolución de valor a los accionistas y el papel de las empresas nacionales en la industria de la inteligencia artificial (IA), el atractivo de las inversiones a largo plazo en el mercado coreano está aumentando.
En particular, enfatizó que aunque las inversiones en activos extranjeros, como los estadounidenses, siguen siendo efectivas, los inversores que se preparan para la jubilación deben incluir activos en moneda local como un componente de su cartera para protegerse contra las fluctuaciones del tipo de cambio.
Afirmó que “una de las mayores debilidades de la diversificación global de inversiones es el factor cambiario” y explicó: “Si después de jubilarse debe vivir en Corea del Sur y el tipo de cambio cae significativamente en el momento en que convierte sus activos en dólares a won, podría ser un problema”. Añadió que “es necesario mantener a largo plazo activos que puedan moverse junto con el valor de la moneda del país donde resido”.
También evaluó que el entorno de inversión del mercado bursátil coreano ha cambiado respecto al pasado. Aunque hasta hace poco se utilizaba la expresión 'fuga de capitales del mercado local', recientemente los factores de infravaloración de las empresas nacionales se están corrigiendo gradualmente.
Jeon señaló que “si el mercado coreano ha estado infravalorado hasta ahora, durante el último año se ha corregido en gran medida” y agregó: “Al ver que continúan apareciendo devoluciones de valor a los accionistas, es un proceso en el que los factores que estaban infravalorados en el mercado global se están normalizando gradualmente”. También consideró que, teniendo en cuenta el papel de las empresas nacionales en la era global de la IA, las inversiones en el mercado coreano tienen suficiente atractivo.
Sin embargo, enfatizó la necesidad de gestionar la volatilidad mediante diversificación de inversiones y rebalanceo, en lugar de perseguir determinados valores o temas de moda. Esto se debe a que es difícil para los inversores individuales tomar decisiones oportunas de inversión apropiadas cuando los sectores líderes del mercado cambian rápidamente.
El lanzamiento del 'Korea TDF (Target Date Fund) Activo' por Samsung Asset Management, que invierte en el mercado nacional, responde a la misma lógica. En lugar de simplemente seguir el índice KOSPI, diversifica las inversiones en acciones y bonos nacionales, y ajusta la cartera según las condiciones del mercado.
Jeon explicó: “Si explicamos el TDF de dos formas, la primera es la diversificación de inversiones realizada por expertos y la segunda es el rebalanceo automático”, y agregó: “La diversificación de inversiones no es para ser el primero, pero a largo plazo puede ser la mejor inversión”.
Jeon enfatizó que no se debe ver el TDF como un producto para buscar altos rendimientos en corto plazo. El Samsung Global Active Qualified TDF 2045 (H) registró una rentabilidad anualizada de aproximadamente 8,7% durante 10 años desde su lanzamiento en abril de 2016 hasta abril de este año, con una ganancia acumulada de aproximadamente 120%.
Afirmó que “aunque un 8,7% anual puede parecer un rendimiento modesto, cuando se observa con interés compuesto durante 10 años, se convierte en una ganancia acumulada del 120%” y añadió: “El TDF no es un producto donde inviertes hoy y obtienes ganancias extraordinarias el mes siguiente”.
Luego presentó el lema que Samsung Asset Management promovió en los primeros días del negocio de TDF: “Invierta. Y olvídese.”
Esto significa que la filosofía de inversión del TDF es mantener una cartera bien diversificada a largo plazo, en lugar de comprar y vender según los altibajos del mercado. Explicó que “la diversificación de inversiones no consiste en obtener el mismo rendimiento cuando un activo sube significativamente, sino en reducir pérdidas cuando baja significativamente”.
Consideró que también es necesario distinguir entre los fondos cotizados en bolsa (ETF) de rápido crecimiento recientemente y el TDF según los objetivos de inversión. Explicó que mientras los ETF tienen la fortaleza de permitir la selección directa del tema deseado y el comercio en tiempo real, el TDF es más adecuado para inversores que acumulan activos de manera constante durante períodos largos, como una pensión.
Jeon vio que la clave de la inversión a largo plazo no es encontrar cada vez a los 'ganadores' del mercado, sino evitar grandes fracasos. Afirmó: “Si sus activos totalizan 100, podría mantener un mínimo de 70 a 80 en una cartera de inversión diversificada y estable. Si desea invertir directamente, podría asignar 10 a 20, y el resto mantenerlo como activos que puedan liquidarse cuando sea necesario”, y agregó: “A largo plazo, más que ser ganador, para ser precisos significa 'no convertirse en perdedor'”.
Continuó: “Si mantiene una cartera bien diversificada, al menos puede evitar la situación de 'fracaso total'” y enfatizó que “a largo plazo, el TDF es un producto adecuado para eso”.
* Este artículo ha sido traducido por IA.