
Diez años de aumento de demanda de pasajeros alcanzan su punto máximo
La competencia por tarifas y tasas de ocupación se intensifica progresivamente
Es necesario enfocarse en la rentabilidad por ruta y mejorar la estructura de costos
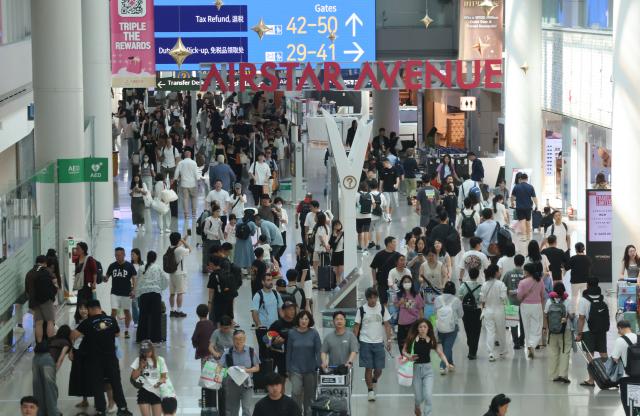
La demanda de pasajeros en vuelos internacionales ha transitado de una fase de recuperación hacia una fase de madurez, lo que está tambaleando la fórmula de crecimiento de la industria aeroportuaria doméstica. Con la creciente volatilidad de los precios internacionales del petróleo, los tipos de cambio y las presiones de las tasas de interés altas, se ha vuelto más difícil controlar los costos, mientras que la estrategia de expansión externa basada en el aumento de pasajeros ha llegado a sus límites. Expertos señalan que la industria debe abandonar la gestión pasiva de esperar únicamente el crecimiento de la demanda y, en su lugar, reestructurar sus operaciones con enfoque en la rentabilidad.
Según el Portal de Información Aeroportuaria del Ministerio de Infraestructuras y Transporte del 11 de octubre, el número anual de pasajeros aéreos de Corea del Sur el año pasado fue de 124 millones 793 mil 82 personas, un aumento del 3,9% respecto al año anterior. Esta cifra supera el registro anterior de 123 millones 366 mil 608 personas registrado en 2019. Las proyecciones sugieren que este año, con 98 millones 600 mil pasajeros registrados hasta septiembre, podría alcanzar nuevamente un máximo histórico.
Aunque los números muestran una expansión clara del sector aeroportuario, el rápido crecimiento posterior a la pandemia de COVID-19 está llegando a su fin, y el potencial de crecimiento está disminuyendo gradualmente. De hecho, la tasa de aumento de pasajeros en 2025 fue del 3,9%, significativamente inferior al 19,4% de 2024. Aunque el número de pasajeros continúa creciendo, existe incertidumbre sobre si se mantendrá el ritmo de expansión de años anteriores.
En particular, los precios del combustible y los tipos de cambio, variables externas clave que afectan directamente los resultados de las aerolíneas, están experimentando una incertidumbre cada vez mayor. Recientemente, los cambios en el panorama internacional han causado fluctuaciones en los precios internacionales del petróleo, y la persistencia del dólar fuerte está dificultando aún más que las aerolíneas predigan y controlen sus costos. El aumento en los precios del combustible de aviación eleva los costos operacionales, mientras que la apreciación del won respecto al dólar incrementa la carga de conversión de moneda para gastos pagaderos en dólares, como arrendamiento de aeronaves, mantenimiento y combustible. Cuando se suma el entorno de tasas de interés altas, también aumentan los costos financieros necesarios para la adquisición de aeronaves y el reembolso de deudas.
Desde la perspectiva de la demanda, también es difícil expandir negocios bajo el supuesto de un crecimiento alto como en el pasado. Excluyendo el período de COVID-19, el análisis indica que el aumento estructural de la demanda de viajes al extranjero durante los últimos diez años se desacelerará gradualmente. Incluso si aumenta el número de pasajeros, si la tasa de crecimiento disminuye, habrá un límite inherente para aumentar las ventas únicamente mediante la introducción de nuevas rutas e incremento de capacidad aérea.
En algunas rutas, la competencia de precios bajos entre aerolíneas ya se ha convertido en un juego de gallina que está erosionando la rentabilidad. Cuando las aerolíneas expanden las tarifas con descuento para aumentar las tasas de ocupación, aunque el número de pasajeros y los ingresos aumentan, las ganancias reales disminuyen. Las aerolíneas de bajo costo (LCC, por sus siglas en inglés) son particularmente vulnerables, ya que la competitividad en precios es su principal herramienta de venta, por lo que la prolongación de una guerra de tarifas hace que sea cada vez más difícil defender la rentabilidad. Si la expansión de rutas y el aumento de capacidad superan la demanda, la presión para reducir precios de boletos aéreos puede intensificarse aún más.
Finalmente, el desafío que enfrenta la industria es alejarse de la gestión orientada al volumen que depende del aumento de pasajeros y enfocarse en mejorar la rentabilidad por ruta. Aunque la tasa de ocupación sea alta, si la proporción de tarifas con descuento es significativa, es difícil lograr ganancias como se espera, por lo que es necesario evaluar de manera integral la demanda, los niveles de tarifa y los costos operacionales de cada ruta para ajustar la capacidad de aeronaves desplegada. También es importante mejorar la estructura de costos mediante la gestión eficiente de la utilización de aeronaves y los calendarios de mantenimiento, así como optimizar la asignación de personal y los costos de operaciones en tierra. Durante períodos de rápido aumento en la demanda de pasajeros, la expansión de rutas y capacidad por sí sola puede generar crecimiento en volumen, pero cuando la tasa de aumento de demanda se desacelera, la expansión de capacidad puede llevar a competencia de precios que, paradójicamente, reduce la rentabilidad.
Un oficial de la industria comentó: "Durante períodos de aumento de demanda, simplemente expandir la capacidad puede mejorar los resultados, pero cuando la tasa de crecimiento disminuye, la rentabilidad por ruta y la estructura de costos son los factores determinantes del desempeño. Será cada vez más importante formular estrategias operacionales centradas en la rentabilidad en lugar de únicamente en la expansión externa".
* Este artículo ha sido traducido por IA.