
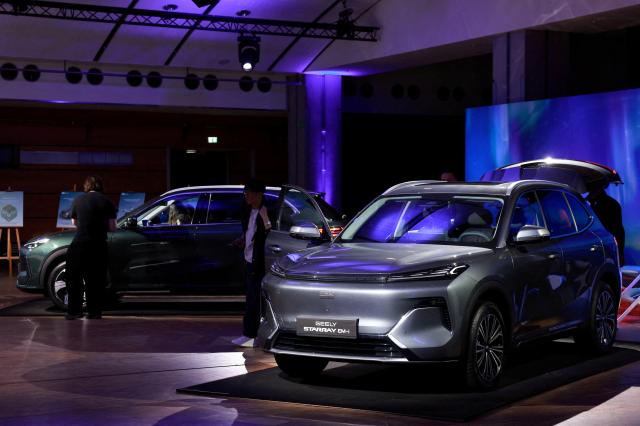
Desde alrededor de 2020, los fabricantes automotrices chinos intensificaron su penetración en el mercado europeo. Aprovecharon la tecnología de vehículos eléctricos acumulada en el mercado interno chino y su competitividad en precios para atraer a los consumidores europeos. Sin embargo, en octubre de 2024, cuando la Unión Europea impuso aranceles compensatorios adicionales de hasta el 35,3% por empresa a los vehículos eléctricos puros chinos, llegó la primera crisis.
Los fabricantes chinos encontraron una salida en los vehículos híbridos enchufables (PHEV). Los vehículos híbridos enchufables estaban excluidos de los aranceles elevados impuestos por la Unión Europea. De hecho, las importaciones de vehículos híbridos enchufables chinos a la Unión Europea se multiplicaron aproximadamente por 13, pasando de 3.800 unidades en octubre de 2024 a 50.000 unidades en julio de 2026. Durante los doce meses hasta septiembre de 2026, las importaciones de vehículos híbridos enchufables chinos de la Unión Europea aumentaron un 86% en comparación con el año anterior. La barrera arancelaria en los vehículos eléctricos puros aceleró el crecimiento acelerado de los híbridos.
La Unión Europea actuó nuevamente para frenar esta tendencia. El 10 de octubre, China acordó reducir sus exportaciones de automóviles híbridos durante los próximos cuatro años en más de la mitad de lo que se proyectaba según las tendencias existentes. Sin embargo, esto no significa simplemente reducir a la mitad el volumen de exportaciones actual. Según el plan reportado por Financial Times, el límite de exportación para 2027 comenzaría en 350.000 unidades e incrementaría un 6% anualmente. Con este esquema, para 2030 se podrían exportar aproximadamente 420.000 unidades. Aunque se requieren consultas adicionales para los detalles de implementación, esto sugiere que los fabricantes chinos no serían completamente excluidos del mercado europeo.
Las restricciones a las exportaciones no necesariamente significan solo pérdidas. Los fabricantes chinos han estado compitiendo ferozmente con precios en el mercado interno chino y han tolerado una competencia destructiva en el extranjero para asegurar una rápida penetración de mercado. Las limitaciones al volumen de exportaciones podrían mitigar la competencia excesiva de precios bajos e incrementar la rentabilidad.
Lo más importante es la producción local. Fabricantes chinos como BYD (比亞迪) y Chery están impulsando la construcción de plantas en Europa y la expansión de la producción local. Los automóviles producidos localmente pueden evitar las restricciones a las exportaciones, lo que genera un incentivo aún mayor para transformar la estructura empresarial de un modelo centrado en exportaciones hacia uno centrado en la producción local. Al trasladar las bases de producción y las cadenas de suministro de componentes a Europa, los fabricantes chinos pueden mejorar la accesibilidad al mercado al tiempo que aseguran empleo local y confianza de los consumidores.
El segundo desafío que enfrenta la industria automotriz china en Europa es definitivamente significativo. Se espera que la industria automotriz china responda mediante un enfoque que combine ajustes en el volumen de exportaciones con un fortalecimiento de la localización.
* Este artículo ha sido traducido por IA.