
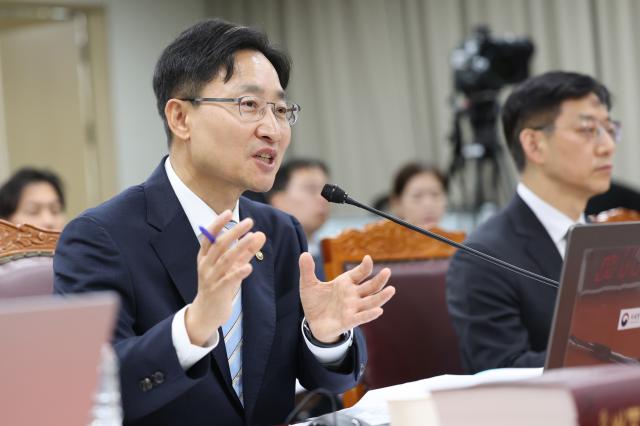
La Agencia Tributaria de Corea del Sur ha decidido revisar medidas de mejora regulatoria tras sufrir sucesivas derrotas en demandas de impuesto corporativo contra grandes tecnológicas globales como Google y Meta. Im Gwang-hyun, director de la Agencia Tributaria, enfatizó la necesidad de gravar a estas empresas de tecnología de la información que generan enormes ganancias en el país y anunció que reforzará las medidas para defender la soberanía fiscal.
El director Im respondió así a las observaciones del diputado Kim Tae-yeon del Partido Demócrata, quien señaló que es necesario analizar las causas de las derrotas en las demandas fiscales contra grandes tecnológicas globales e implementar medidas de mejora regulatoria. Esto ocurrió durante la auditoría estatal de la Agencia Tributaria por parte de la Comisión de Planificación Fiscal y Económica del Congreso celebrada el 13 de octubre en el Complejo Administrativo del Gobierno en Sejong.
El diputado Kim señaló que las tres filiales nacionales de Google registraron ventas por 683.100 millones de wones el año pasado, pero sus pagos de impuesto corporativo ascendieron solo a aproximadamente 28.300 millones de wones. Además, mencionó las sucesivas derrotas de la autoridad tributaria en la demanda de impuesto corporativo por 154.000 millones de wones de Google Korea y en la demanda de impugnación fiscal de Meta, destacando las limitaciones del actual sistema tributario.
De hecho, Google Korea obtuvo la victoria final en su demanda para anular el impuesto corporativo y el impuesto sobre la renta local por aproximadamente 154.000 millones de wones que le había impuesto la autoridad tributaria. La Corte Suprema rechazó el recurso de casación de la autoridad tributaria el 8 de octubre y confirmó la sentencia de primera instancia a favor de Google Korea.
En ese litigio, el punto central fue si los honorarios por reventas de publicidad que Google Korea pagó a su filial de Singapur podían considerarse como ingresos por regalías sujetos a tributación interna. El tribunal determinó que resulta difícil considerarlos como ingresos por regalías.
Meta también obtuvo una victoria parcial en la primera instancia de su demanda de anulación de la imposición del impuesto corporativo en abril. Aunque la autoridad tributaria consideró que la filial nacional constituía un establecimiento permanente de la filial de Irlanda, el tribunal determinó que es difícil considerar que la filial nacional realizaba actividades comerciales esenciales como la operación de plataformas.
El director Im explicó que "las empresas globales de tecnología de la información están intentando no pagar impuestos corporativos mediante métodos que evitan tener establecimientos físicos" y agregó que "este no es un problema único de Corea del Sur; otras autoridades tributarias de otros países enfrentan el mismo problema".
Continuó diciendo: "Dado que estas empresas generan grandes ingresos en Corea del Sur, debemos aplicar su parte justa de impuestos desde la perspectiva de la soberanía fiscal". "Aunque estamos utilizando varias argumentaciones legales como establecimiento permanente y establecimiento permanente asimilado para gravar estas empresas, parece que los tribunales tienen una interpretación diferente", agregó.
También mencionó las dificultades en la adopción de un impuesto digital. El director Im explicó que la implementación de un impuesto digital no es fácil debido a la oposición de Estados Unidos, al tiempo que enfatizó: "Haremos todos los esfuerzos que podamos desde la perspectiva de defender la soberanía fiscal".
El diputado Kim pidió un análisis minucioso sobre si las causas de las derrotas de la autoridad tributaria en los litigios se deben a limitaciones en la lógica legal o a problemas en el proceso de prueba. En particular, señaló la necesidad de clasificar las sentencias de derrota por tipo, identificar deficiencias en las leyes y regulaciones, y elaborar medidas de mejora conjuntamente con los organismos relacionados y el Congreso.
En respuesta, el director Im se comprometió a: "Reportaré al Congreso los resultados del análisis por tipo de sentencias de derrota y las medidas de mejora regulatoria".
* Este artículo ha sido traducido por IA.