
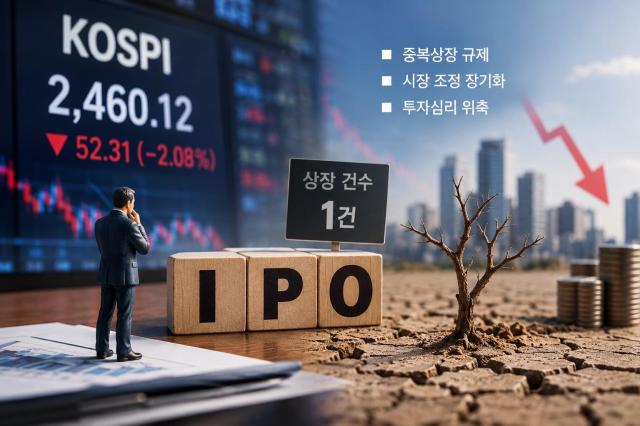
El mercado de oferta pública inicial (OPV) del mercado de valores de Corea del Sur (KOSPI) proyecta obtener la peor calificación en 26 años. Existe preocupación de que el número de nuevas empresas cotizadas se limite a uno o dos casos, excluidas las SPAC y los fondos de inversión inmobiliaria (REITs). Es prácticamente la primera vez desde 2000 que el número anual de OPV cae por debajo de dos operaciones.
No debe interpretarse el desempeño deficiente de las OPV únicamente como un estancamiento del mercado de emisión de acciones. Así como ocurre en los ecosistemas naturales, el mercado de valores también requiere de una circulación constante para mantenerse saludable. A través de las OPV, "nuevas empresas" se incorporan al ecosistema, mientras que las empresas obsoletas o con baja viabilidad desaparecen, lo que constituye una estructura de ciclo virtuoso deseable. Desde esta perspectiva, el desempeño deficiente de las OPV representa una clara señal de alerta para la salud del ecosistema de mercado de valores.
Por encima de todo, la OPV es la vía fundamental del mercado de capitales mediante la cual las empresas obtienen financiamiento para su crecimiento y los inversores iniciales recuperan su inversión para reinvertir en nuevas empresas. Cuando el mercado de cotización se contrae, las opciones de financiamiento disponibles para las empresas se reducen y el ciclo virtuoso de inversión en empresas de riesgo e innovadoras se debilita inevitablemente.
Las razones del desempeño deficiente de las OPV este año son complejas. Es cierto que el mercado de valores, que tuvo un buen desempeño durante el primer semestre, entró en una fase de corrección en el segundo semestre, debilitando el incentivo para realizar OPV. Sin embargo, la industria señala que la regulación de cotizaciones múltiples impuesta por las autoridades de política y la estrategia de concentración en KOSDAQ también tienen un impacto significativo.
No es difícil comprender la intención de las autoridades al implementar la regulación de cotizaciones múltiples. Cuando una matriz y su filial cotizan simultáneamente, el valor de la empresa puede dispersarse y los intereses de los accionistas existentes pueden verse afectados. También es necesario mejorar la práctica de las grandes empresas que escinden sus negocios principales como filiales para cotizarlas sin proporcionar compensación suficiente a los accionistas de la matriz. Sin duda, existen aspectos en los que es inevitable contar con complementos institucionales para la protección de inversores y la recuperación de la confianza en el mercado de capitales.
Pero aunque la intención de la regulación es justificada, no deben tolerarse efectos secundarios que debilitan excesivamente la función de financiamiento del mercado. La regulación uniforme sobre cotizaciones múltiples y el entorno de revisión incierto pueden retrasar la toma de decisiones de las empresas que se preparan para cotizar y también afectar los planes de recuperación de inversión de los inversores. Las autoridades de política deben establecer un equilibrio para que los dos objetivos de fortalecimiento de la regulación de cotización y activación del mercado de capitales no colisionen entre sí. Deben fortalecer los mecanismos de protección para accionistas existentes, pero también aclarar los criterios regulatorios para no contraer excesivamente a las empresas que poseen negocios independientes y potencial de crecimiento.
La estrategia de atracción de OPV centrada en KOSDAQ también puede producir efectos adversos que distorsionan el mercado. Es importante atraer buenas empresas de riesgo para revitalizar el mercado KOSDAQ, pero esto no debe hacerse de manera artificial. Eso constituye una intervención excesiva en la toma de decisiones autónoma de las empresas.
Desde octubre, el mercado de valores doméstico experimenta nuevas turbulencias. Cada vez que emergen noticias negativas internas e internacionales, el mercado fluctúa abruptamente. En esta situación, si se permite que el mercado de OPV se congele, la salud del mercado de valores se verá gravemente comprometida.
Es momento de que las autoridades de política reconsideren las medidas para la recuperación del mercado de OPV. Por mucho que se incremente la oferta de capital de riesgo y se realice financiamiento productivo, no debe debilitarse la función original del mercado de capitales, como es la OPV. El gobierno y la bolsa de valores tienen la responsabilidad de crear un entorno en el que las empresas de calidad puedan confiar y llamar a la puerta de la cotización. Cuanto más tiempo persista la sequía de OPV, mayor será el costo que deberá asumir, al final, el conjunto de empresas, inversores y el mercado de capitales en su totalidad.
* Este artículo ha sido traducido por IA.