
Comienzan divulgaciones de resultados con bancos principales; variables de altos tipos de interés y debilitamiento del consumo
Aproximadamente dos tercios del aumento de ganancias de empresas estadounidenses se concentran en tecnología y empresas vinculadas a IA
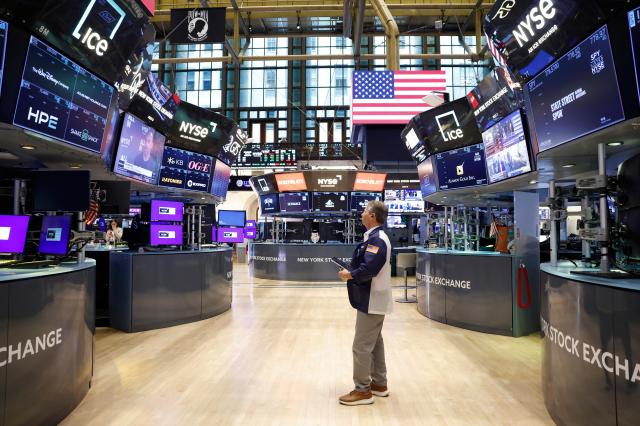
Según agencias como Bloomberg y Reuters, los principales bancos estadounidenses, incluyendo JPMorgan Chase y Goldman Sachs, divulgarán sus resultados del tercer trimestre antes de la apertura de mercado hoy, marcando el inicio formal de la temporada de resultados.
Las perspectivas de resultados empresariales son en general positivas. Bloomberg Intelligence (BI) proyecta que la ganancia neta de las empresas del S&P 500 aumentará un 25% con respecto al mismo período del año anterior. La proyección del Grupo de la Bolsa de Valores de Londres (LSEG) es más optimista, con un aumento del 31%. La tasa de crecimiento de ganancias por acción (EPS) proyectada por IBES, una empresa de información financiera citada por JPMorgan, es del 24%, mientras que FactSet y LSEG presentan aproximadamente un 30%, ajustado por gastos fiscales únicos de Meta Platforms.
Las empresas relacionadas con IA están en el centro de la mejora en resultados. Según LSEG, aproximadamente dos tercios del aumento de ganancias del tercer trimestre de las empresas del S&P 500 se espera que provengan del sector de tecnología y de grandes empresas vinculadas a IA como Alphabet, Amazon y Meta.
BI también proyecta que la ganancia neta del tercer trimestre de las empresas estadounidenses relacionadas con IA aumentará un 47% con respecto al mismo período del año anterior, la tasa más alta después del sector energético. Se anticipa que el sector de tecnología de la información (TI) representará aproximadamente un tercio de la ganancia total de las empresas del S&P 500 este año.
Samir Samana, director global del sector de valores y activos reales en Wells Fargo Investment Institute, declaró a Reuters que "todo está relacionado con IA y, aunque el sector energético y de materias primas también contribuyen, esto se debe a factores geopolíticos. No sería sorprendente si el 70% al 80% del aumento total de ganancias proviene de tecnología e IA".
Preocupaciones sobre el pico de IA
Sin embargo, existe preocupación de que el crecimiento de las empresas relacionadas con IA se está acercando a su punto máximo. Según LSEG, se espera que la tasa de crecimiento de la ganancia neta del tercer trimestre de las empresas estadounidenses de semiconductores sea del 136%, inferior al 158% del segundo trimestre. La ganancia neta del segundo trimestre de las empresas del S&P 500 también registró un aumento del 54% con respecto al mismo período del año anterior, la tasa más alta desde 2021. Incluso excluyendo las ganancias de inversión en IA de Alphabet y Amazon, la tasa de crecimiento alcanzó el 35%.
Anthony Saglimbene, estratega jefe de mercados de Ameriprise Financial, declaró a Reuters que "la preocupación de los inversores es que la tasa de crecimiento de ganancias empresariales se está acercando al pico de este ciclo económico. Una parte significativa del frenesí de inversión en IA se basa en inversión de capital sostenida, y a medida que avanzan los trimestres, el estándar que las empresas deben superar es cada vez más alto y el escrutinio del mercado es cada vez más riguroso".
Las elevadas expectativas también están afectando negativamente los precios de las acciones. Micron Technology, fabricante estadounidense de semiconductores, presentó resultados que superaron las expectativas del mercado y perspectivas de demanda creciente de IA, pero la reacción de los inversores fue tibia. Samsung Electronics también vio sus acciones caer un 2,4% a pesar de que su ganancia operativa del trimestre aumentó aproximadamente nueve veces con respecto al mismo período del año anterior.
Violeta Todorova, analista investigadora jefe de Leverage Shares, declaró a Bloomberg que "aunque esta temporada de resultados no es el factor absolutamente determinante de la dirección del mercado, es necesaria la confirmación a través de los resultados para que la tendencia alcista continúe. Típicamente, las empresas solo necesitan superar las expectativas reducidas, pero esta vez deben superar un estándar más elevado".
Por otro lado, JPMorgan ha analizado que la mejora en resultados se está expandiendo más allá del sector de IA. Según Investing.com, los estrategas de JPMorgan liderados por Miroslav Matejka señalaron en un informe que "aunque la IA sigue sustentando una parte significativa de la mejora en resultados de empresas estadounidenses, el crecimiento se está expandiendo a otros sectores".
De hecho, la proporción de empresas listadas globales que aceleran su crecimiento en ganancias se ha acercado a niveles históricos máximos. Con el índice de gestores de compras (PMI) global y los indicadores adelantados de resultados mostrando tendencias al alza, JPMorgan proyecta que las tendencias positivas continuarán en las próximas dos temporadas de resultados.
Sin embargo, el aumento de los rendimientos de los bonos del Tesoro y el debilitamiento del consumo siguen siendo factores de preocupación. Con los precios del petróleo estadounidense aumentando aproximadamente un 30% en el tercer trimestre a consecuencia de la guerra en Irán, se espera que la ganancia neta del sector energético aumente un 115% con respecto al mismo período del año anterior. Sin embargo, se anticipa un desempeño débil en sectores de consumo esencial y bienes raíces. El sector de servicios públicos, que tiene una alta dependencia de endeudamiento, también se considera vulnerable al aumento de tasas de interés.
JPMorgan proyecta que si la tendencia al alza de los rendimientos de los bonos del Tesoro se modera, los mercados podrían experimentar un aumento adicional hacia el cierre de año. Los estrategas de JPMorgan señalaron que "una vez que comience la temporada de resultados del tercer trimestre, la atención del mercado se desplazará hacia la solidez fundamental de las empresas y se alejarán de la volatilidad del mercado de septiembre".
* Este artículo ha sido traducido por IA.