
Sobregiros aumentan 1,5 billones de pesos en quince días... Préstamos de crédito personal lideran el incremento
Depósitos en dólares de personas físicas alcanzan 14.230 millones de dólares... Máximo en 4 años y 10 meses
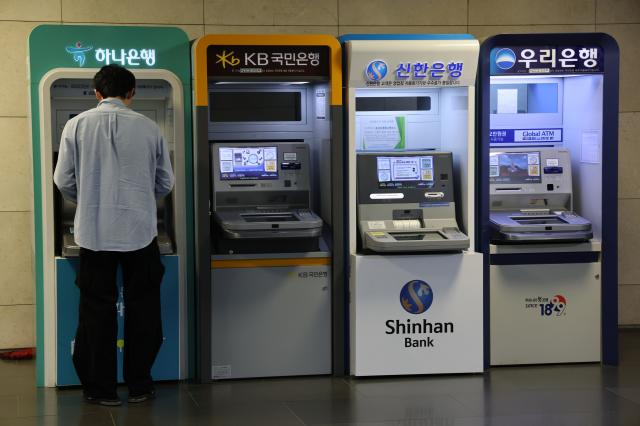
Cajero automático de banco instalado en un edificio en Seúl. [Foto=Agencia de Noticias Yonhapnews]
Con la caída simultánea del tipo de cambio y los precios de las acciones, los inversores están buscando oportunidades de compra a bajo costo. Conforme los precios del dólar y del yen se han reducido, los depósitos en moneda extranjera han aumentado, y en medio de la caída del mercado de valores, los préstamos de crédito personal de personas físicas también se han incrementado. Esto refleja una estrategia de los inversores por aprovechar los precios más bajos de los activos como oportunidades de compra. Sin embargo, existen preocupaciones de que si la recuperación del mercado de valores se retrasa, la carga de reembolso para quienes han invertido con dinero prestado podría aumentar significativamente.
De acuerdo con informes del sector financiero del 18 de octubre, el saldo de préstamos de crédito personal de personas físicas de los cinco principales bancos (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) al 15 de octubre se registró en 109,7121 billones de pesos. Esto representa un aumento de 1,4818 billones de pesos (1,4%) respecto al cierre de septiembre, que fue de 108,2303 billones de pesos.
La mayor parte del incremento provino de los sobregiros. El saldo de sobregiros aumentó de 42,9834 billones de pesos a 44,4546 billones de pesos en el mismo período, un aumento de 1,4712 billones de pesos (3,4%). Esta cifra representa el 99,3% del aumento total de préstamos de crédito personal. En términos de saldo, se trata del nivel más alto desde agosto de 2022, cuando alcanzaba 44,7699 billones de pesos. Esto se interpreta como resultado de que los inversores, considerando la caída del mercado de valores como una oportunidad de compra a bajo costo, han recurrido a sobregiros y otras herramientas para obtener fondos de inversión, en un contexto donde el índice KOSPI ha caído un 20,7% en siete sesiones consecutivas, desde el 6 hasta el 15 de octubre.
En el mercado de divisas, los saldos de depósitos en dólares y yenes han aumentado de manera similar. El saldo de depósitos en dólares de los cinco principales bancos al 15 de octubre alcanzó 7.878 millones de dólares, representando un aumento del 34,1% respecto al nivel más bajo del año registrado a finales de marzo (5.876 millones de dólares). De esta cantidad, los depósitos en dólares de personas físicas llegaron a 1.423 millones de dólares, registrando el nivel más alto en 4 años y 10 meses desde diciembre de 2021, cuando fue de 1.465 millones de dólares. El saldo de depósitos en yenes alcanzó 1,14627 billones de yenes, registrando el nivel máximo desde octubre de 2024 (1,15422 billones de yenes), mientras que los depósitos en yenes de personas físicas se situaron en 265.62 mil millones de yenes, un aumento del 4,6% respecto a finales de septiembre.
El tipo de cambio won-dólar registró su nivel más bajo desde el 2 de octubre de 2024, alcanzando 1.328,9 pesos durante la sesión del 16 de octubre, mientras que el tipo de cambio won-yen cayó a 839,9 pesos por 100 yenes durante la sesión del 12 de octubre, el nivel más bajo desde enero de 2008.
El sector financiero atribuye el aumento de depósitos en dólares tanto al incremento de la demanda de compra derivada de la caída del tipo de cambio como al efecto de que los fondos en dólares se mantengan depositados debido a la desaceleración en las inversiones en acciones estadounidenses. En cuanto a los depósitos en yenes, se analiza que se ha sumado tanto la demanda de operaciones de cambio ("envtech") esperando beneficiarse de una posible revalorización futura del yen, como la demanda de personas que desean asegurar yenes con anticipación para viajes a Japón.
Sin embargo, el uso de préstamos para invertir en acciones puede convertirse en una carga dependiendo de la evolución del mercado de valores. Cho Dong-geun, profesor emérito del Departamento de Economía de la Universidad Myongji, señaló: "Si la recuperación del mercado de valores se retrasa o si los precios de las acciones caen aún más, las personas físicas que han invertido con dinero prestado pueden enfrentarse tanto a pérdidas de inversión como a la carga de reembolso del capital e intereses". Añadió: "Si el pánico genera ventas adicionales que provocan nuevas caídas, el impacto podría propagarse de manera encadenada".
* Este artículo ha sido traducido por IA.