
Presión alcista en la inflación mantiene perspectiva de endurecimiento monetario
Proporción de empresas incapaces de pagar intereses alcanza el 42,9%
Según datos del sector financiero del 22 de octubre, la tasa de bonos corporativos sin garantía con calificación AA- a tres años se situaba en el 4,56% anual al 14 de octubre, lo que representa un aumento de 1,10 puntos porcentuales desde finales del año anterior (3,46%). Los papel comercial empresarial con vencimiento a 91 días también subió de 3,30% a 3,66% en el mismo período, reflejando una mayor presión en los costos de financiamiento corporativo.
El volumen de recompra neta de bonos corporativos se amplió significativamente. En septiembre, las empresas registraron una recompra neta de 3,4 billones de wones, aumentando 2,5 billones con respecto al mes anterior (900 mil millones de wones). El Banco de Corea atribuyó esto a la persistencia de dificultades en la emisión debido al aumento de tasas de mercado, combinado con el incremento de vencimientos.
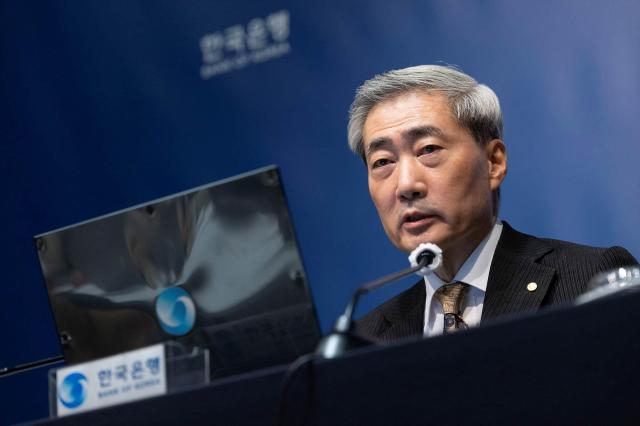
El Comité de Política Monetaria y Financiera del Banco de Corea mantuvo hoy la tasa de interés de referencia en el 3,00% anual, aunque se espera que continúe el sesgo restrictivo. Con la inflación de precios al consumidor de septiembre alcanzando el 2,9% interanual, por encima del objetivo de estabilidad de precios del 2% establecido por el banco central, y la inflación subyacente registrando el 2,8%, persisten presiones alcistas que han generado especulaciones sobre un posible aumento de tasas en la próxima reunión del Comité en noviembre.
La persistencia de tasas de mercado elevadas podría ampliar las brechas en las condiciones de acceso al financiamiento entre empresas. Aquellas que anticipan mejoras en resultados por el favorable desempeño de exportaciones semiconductoras tienen mayor capacidad para absorber cargas de intereses incrementadas, mientras que compañías con rentabilidad deteriorada por debilidad interna y desaceleración sectorial enfrentarían mayores presiones operacionales derivadas del aumento en tasas de financiamiento.
La rentabilidad por ventas de las empresas comerciales no financieras nacionales aumentó de 4,6% en 2024 a 5,2% el año pasado, pero la proporción de empresas con razón de cobertura de intereses inferior al 100% se amplió de 42,8% a 42,9% en el mismo período. Mientras los indicadores de rentabilidad empresarial mejoraron, la proporción de compañías incapaces de cubrir sus gastos de intereses ha aumentado en realidad.
Shin Yong-sang, investigador senior del Instituto de Investigación Financiera de Corea, señaló que "la mejora en resultados empresariales este año se ha concentrado en sectores específicos como semiconductores e inteligencia artificial, y dado que los factores estructurales de vulnerabilidad en sectores débiles no se resolverán fácilmente, se espera que la polarización sectorial en resultados empresariales persista en el corto plazo".
La creciente brecha de rentabilidad entre empresas podría traducirse también en presiones sobre la solidez del sistema financiero. Particularmente, si aumenta la proporción de empresas incapaces de soportar cargas de intereses o si se amplían los problemas crediticios en sectores vulnerables, la banca también enfrentaría mayores presiones en la gestión de su solidez.
Seo Ji-yong, profesor de la Facultad de Administración de Empresas de la Universidad Sangmyung, expresó que "si las tasas de interés elevadas se prolongan, la brecha entre empresas podría extenderse más allá de simples diferencias en tasas de financiamiento hacia disparidades en la disponibilidad de acceso a fondos". Agregó que "las empresas con mayor dependencia de créditos bancarios y con garantías o calificaciones crediticias insuficientes enfrentarán restricciones más severas en el acceso a financiamiento, lo que podría traducirse en divergencias en inversión y empleo".
Expertos advierten sobre la necesidad de monitorear el impacto potencial en la solidez del sistema financiero derivado del deterioro de la capacidad de reembolso de empresas vulnerables, considerando las persistentes diferencias en condiciones según sector y tamaño empresarial.
Moon Jung-hee, economista senior de KB Kookmin Bank, comentó que "la dependencia de las exportaciones de semiconductores está aumentando rápidamente, por lo que las fluctuaciones económicas de industrias específicas están teniendo un impacto cada vez mayor en la economía general". Añadió que "la capacidad de difundir el impulso de recuperación económica a través de toda la industria, mientras se gestiona adecuadamente la carga financiera de empresas vulnerables, se perfila como una cuestión política clave para el futuro".
* Este artículo ha sido traducido por IA.