
La tasa de aumento de primas cae de 8,0% a 3,5%… segundo año consecutivo de desaceleración del crecimiento
Autoridad supervisora: "Se espera expansión del sistema de policía judicial especial hacia fraudes aseguradores"
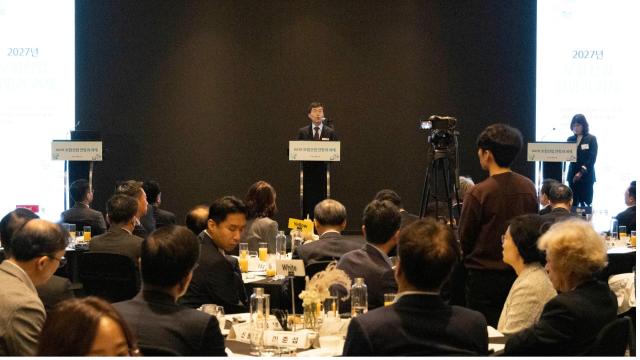
El Instituto de Investigación de Seguros celebró el 22 de octubre un seminario titulado 'Perspectivas y desafíos de la industria aseguradora en 2027' en el hotel Conrad de Yeouido, Seúl. [Foto=Instituto de Investigación de Seguros]
Los analistas proyectan que la tasa de crecimiento de la industria aseguradora local en 2027 caerá a menos de la mitad del nivel alcanzado este año. Expertos señalan la necesidad urgente de asegurar nuevos motores de crecimiento, especialmente considerando que aunque la ganancia neta de las aseguradoras mejoró en el primer semestre de este año, la rentabilidad del negocio asegurador se ha deteriorado.
El Instituto de Investigación de Seguros presentó sus proyecciones en un seminario titulado 'Perspectivas y desafíos de la industria aseguradora en 2027', celebrado el 22 de octubre en el hotel Conrad de Yeouido, Seúl. Según las previsiones, las primas de seguros totales del próximo año alcanzarán 299 billones de wones, lo que representa un aumento del 3,5% respecto a este año. Esta cifra es inferior a la mitad de la tasa de crecimiento proyectada para este año (8,0%) y marca la segunda desaceleración consecutiva tras el crecimiento registrado el año anterior (11,0%).
Por segmento de negocio, se estima que las primas de seguros de vida aumentarán un 2,3% hasta alcanzar 142 billones de wones, mientras que las primas de seguros de daños crecerán un 4,5% hasta 157 billones de wones. Sin embargo, se prevé que el 89% del aumento de primas en 2027 provendrá del seguro de protección en el ramo de vida y del seguro de daños a largo plazo en el sector de daños. Esta concentración del crecimiento en determinados productos indica que otros segmentos no están generando nueva demanda.
Kim Dong-gyeom, director de Análisis de Mercados Financieros del Instituto de Investigación de Seguros, explicó: "En el primer semestre de este año, aunque la ganancia neta, el margen de contrato de seguros (CSM) y el coeficiente de solvencia (K-ICS) mejoraron en ambos sectores de seguros de vida y daños, el incremento de beneficios netos provino de las ganancias por inversión, no de los beneficios por seguros". Añadió que "los indicadores clave que demuestran la competitividad del negocio principal se han deteriorado en ambos sectores de seguros de vida y daños".
Las aseguradoras de vida han concentrado sus ventas en productos sin penalización por rescate anticipado y con bajo retorno de dividendos, mientras que las aseguradoras de daños han enfatizado los seguros de enfermedad y accidentes. La intensificación de la competencia en costos de venta también ha sido impulsada por la dependencia del sistema de ventas directas y de agentes de seguros corporativos (GA). Kim señaló que "se está vendiendo el mismo producto a través del mismo canal incurriendo en mayores costos" y criticó la situación diciendo: "tanto las ventas como los gastos han aumentado, pero las ganancias han disminuido".
Los directores ejecutivos de las aseguradoras también se muestran pesimistas respecto al entorno empresarial del próximo año. En una encuesta realizada a principios de octubre por el Instituto de Investigación de Seguros entre 29 directores ejecutivos de aseguradoras, las perspectivas sobre crecimiento, rentabilidad y solidez de toda la industria aseguradora obtuvieron calificaciones inferiores a 3 puntos en una escala neutral. La perspectiva de solidez para la industria de seguros de vida registró la puntuación más baja con 2,31 puntos.
El Instituto de Investigación de Seguros recomendó que la industria adopte nuevas estrategias de crecimiento y abandone la dependencia de la expansión de productos existentes. Propone que las aseguradoras respondan a la demanda de garantías de ingresos para la jubilación y cuidado de la salud derivada del envejecimiento poblacional, además de expandir su ámbito de negocio hacia la cobertura de riesgos empresariales.
Por su parte, las autoridades financieras expresaron en el seminario su expectativa de que, si se implementa el sistema de policía judicial especial (SPE), el ámbito de investigación se amplíe en el futuro hacia casos de fraude asegurador. Park Ji-seon, vicecomandante de la Comisión de Supervisión Financiera, afirmó: "Existe una probabilidad muy alta de que el sistema de policía judicial especial se implemente el próximo año". Agregó: "Esperamos que, una vez que el sistema esté consolidado, la policía judicial especial se expanda hacia el campo de fraudes aseguradores, lo que permitirá una colaboración más estrecha entre la Comisión de Supervisión Financiera y la policía".
* Este artículo ha sido traducido por IA.