
La bolsa de valores de Nueva York cerró a la baja la semana pasada debido al alza de los precios del petróleo de origen medio oriental y a las preocupaciones sobre la inflación. Aunque la presión de venta en acciones relacionadas con inteligencia artificial se moderó en cierta medida, la carga de los altos precios del petróleo y los rendimientos de los bonos del Estado se propagó a los sectores financiero, industrial y de bienes de consumo, contrayendo el sentimiento de inversión. Con la reunión del Comité Federal de Mercado Abierto (FOMC) de Estados Unidos y la publicación de resultados de las principales empresas tecnológicas y semiconductoras nacionales previstas para esta semana, se espera que el mercado de valores interno continúe con sesiones volátiles ante estos eventos clave.
El 23 de octubre (hora local), en la Bolsa de Valores de Nueva York, el índice promedio Dow Jones 30 Industrial cerró en 52.215,16 puntos, bajando 652,82 puntos (1,23%) respecto a la sesión anterior. El índice Standard & Poor's 500 cayó 39,75 puntos (0,52%) hasta 7.623,68, mientras que el índice Nasdaq, centrado en acciones tecnológicas, cerró en 25.955,34 puntos, bajando 53,52 puntos (0,21%).
El alza acelerada de los precios del petróleo internacional fue un factor de preocupación importante para el mercado. El aumento en los temores de conflicto militar entre Estados Unidos e Irán incrementó la vigilancia sobre posibles disrupciones en el suministro de crudo. En la Bolsa Mercantil de Nueva York, el contrato de entrega en diciembre del crudo Oeste de Texas (WTI) cerró en 103,27 dólares por barril, subiendo 3,80 dólares (3,82%) respecto a la sesión anterior. En la Bolsa de Futuros ICE de Londres, el crudo Brent con entrega en diciembre registró 116,72 dólares por barril, con un alza de 3,55 dólares (3,14%).
El aumento de los precios del petróleo llevó a preocupaciones sobre inflación y a la posibilidad de una prolongación de tasas de interés elevadas. El rendimiento de los bonos del Tesoro estadounidense a diez años superó el 5% durante la sesión, y el mercado está vigilante ante la posibilidad de que la Reserva Federal retrase la flexibilización de su política monetaria si presisten las presiones inflacionarias. Esta semana está prevista la publicación de la reunión de octubre del FOMC y del índice de precios de gasto de consumo personal (PCE) de septiembre de Estados Unidos, lo que podría prolongar la incertidumbre en torno a la trayectoria de las tasas de interés.
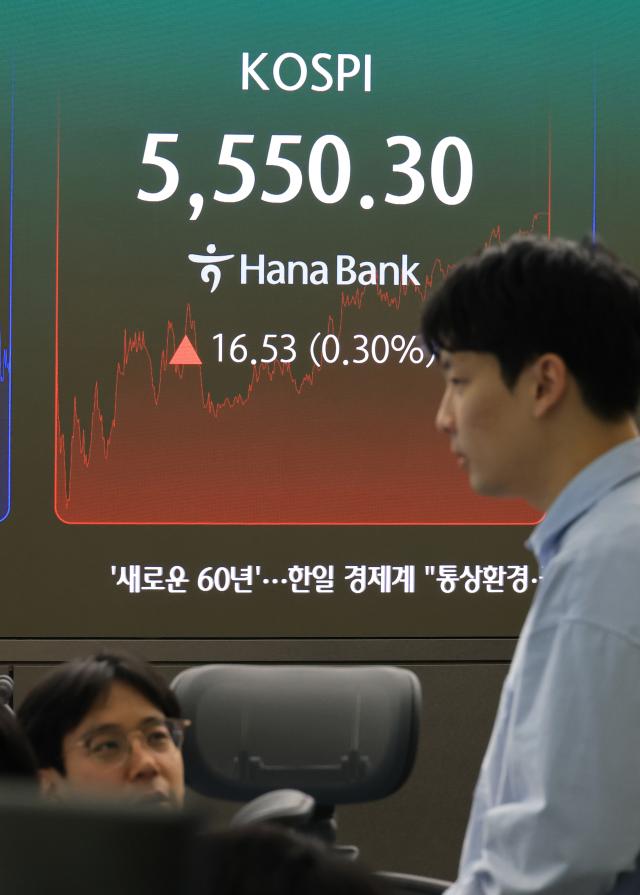
El mercado de valores interno también se espera que mantenga una actitud cautelosa ante los eventos clave. Según datos del mercado previo (premarket) de Nextrade (NXT) a las 8:49 a.m., Samsung Electronics (-0,70%), SK Hynix (-0,63%), SK Square (-2,19%), LG Energy Solution (-1,31%) y Samsung Electro-Mechanics (-2,32%) mostraban tendencia a la baja.
Han Ji-young, analista de Kiwoom Securities, proyectó un rango de fluctuación esperado del Kospi esta semana de 5.300 a 5.800 puntos. Se estima que la volatilidad podría ampliarse dado que se concentran eventos clave tanto internos como externos, incluyendo el FOMC de Estados Unidos, el índice de precios PCE, resultados de grandes empresas tecnológicas, y la publicación de resultados de Samsung Electronics y SK Hynix.
En particular, en los resultados de grandes empresas tecnológicas estadounidenses como Amazon, Alphabet y Microsoft, la rentabilidad de las inversiones en inteligencia artificial y la capacidad de generación de flujo de efectivo son factores clave. El analista señaló que "si se confirma que las grandes inversiones en infraestructura conducen a mejoras en las ventas en la nube y los flujos de efectivo, las preocupaciones sobre la inversión excesiva en inteligencia artificial podrían aliviarse; sin embargo, si la monetización se retrasa en relación con la expansión de las inversiones, podría representar una carga para la recuperación de precios de acciones en los sectores de infraestructura de inteligencia artificial y semiconductores".
En el mercado interno, la atención se centra en la publicación de resultados y llamadas de conferencia de Samsung Electronics y SK Hynix. Un analista señaló que "el interés del mercado se centra ahora más allá de las ganancias actuales en la sostenibilidad de las ganancias de semiconductores después de 2027 y 2028", agregando que "en consecuencia, las perspectivas de demanda y precios de la memoria de ancho de banda alto (HBM) y DRAM de propósito general, así como los cambios en la oferta y la demanda derivados de la expansión de la capacidad de producción, se perfilan como puntos clave de observación".
La política de retorno a los accionistas también es un factor variable. Las decisiones de Samsung Electronics respecto a dividendos y planes futuros de retorno a accionistas, así como la concreción de medidas adicionales de retorno a accionistas por parte de SK Hynix, podrían impactar el sentimiento de inversión y la dinámica de oferta y demanda. Los resultados de empresas no semiconductoras como Hanwha Ocean, Hyundai Motor, Hanwha Aerospace y Samsung Electro-Mechanics también se consideran factores determinantes en la tendencia de precios de acciones por sector.
Un analista concluyó que "dado que la volatilidad podría aumentarse en el proceso de asimilar los grandes eventos de esta semana a nivel nacional e internacional, es necesario observar conjuntamente las señales relacionadas con la política monetaria estadounidense, la rentabilidad de las inversiones en inteligencia artificial, así como los resultados y las medidas de retorno a accionistas de las empresas semiconductoras nacionales".
* Este artículo ha sido traducido por IA.