
Los pagarés con vencimiento a un año presentan limitaciones y no están cubiertos por protección de depositantes
El Banco de Corea prevé mayores rendimientos en productos de depósito si aumenta la tasa de política monetaria
Según informó la industria de inversiones financieras el 26 de octubre, ocho operadores de servicios financieros integrales, entre ellos Korea Investment Securities y Mirae Asset Securities, comercializan pagarés. Los pagarés son instrumentos de deuda emitidos por casas de bolsa con base en su propio crédito, mediante los cuales se comprometen a pagar capital e intereses al vencimiento. Solo pueden ser vendidos por operadores que disponen de capital propio de al menos 4 billones de wones y han recibido autorización específica de la Comisión de Servicios Financieros para operar como prestamistas de corto plazo.
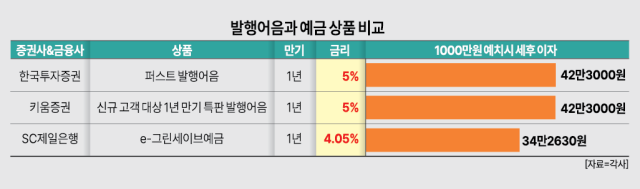
Conforme las tasas de depósito han aumentado desde niveles cercanos al 3% anual, han surgido sucesivamente productos de mayor rendimiento. Korea Investment Securities ofrece pagarés con una tasa especial del 5% anual a plazo de un año y del 4,7% a plazo de seis meses, aplicables a clientes que cumplan condiciones específicas como depósito de fondos nuevos, promoción que se mantiene vigente hasta finales de este mes. Por su parte, SC First Bank lanzó una promoción especial de depósito a un año con una tasa máxima anual del 4,05%. Este producto aplica una tasa base del 3,85% más bonificación si el cliente cumple ciertos requisitos.
Desde la perspectiva del rendimiento por intereses, los pagarés de depósito fijo resultan más favorables que los depósitos bancarios tradicionales. Al depositar 10 millones de wones durante un año y aplicar una alícuota de tributación ordinaria del 15,4%, los intereses netos después de impuestos en un pagaré con tasa del 5% anual ascienden a 423.000 wones. Si se asume una tasa de depósito bancario del 4,05% anual, los intereses netos serían de 342.630 wones. En consecuencia, el pagaré genera 80.370 wones adicionales en intereses netos, equivalente a un 23,5% más.
La seguridad es otro factor determinante en la comparación. Los depósitos protegidos en instituciones bancarias están cubiertos hasta 100 millones de wones por depositante, cantidad que incluye capital e intereses convenidos. En contraste, los pagarés no están cubiertos por el sistema de protección de depositantes, por lo que si la casa de bolsa emisora incurre en insolvencia o quiebra, existe riesgo de pérdida total del capital. Por estas razones es fundamental que los inversores analicen la tasa de rendimiento, los límites de inversión, las condiciones de rescate anticipado y el riesgo crediticio de la entidad emisora.
También es necesario considerar la estrategia de colocación de fondos de cada casa de bolsa. Los recursos captados mediante pagarés se invierten en préstamos corporativos, bonos empresariales, financiamiento de fusiones y adquisiciones, y otras operaciones que generan ingresos por intereses y ganancias de capital, aunque cada firma aplica tácticas distintas. Korea Investment Securities utiliza principalmente los fondos de pagarés para operaciones de fusiones y adquisiciones, mientras que Shinhan Investment Securities los destina a préstamos corporativos y bonos empresariales.
La modalidad del pagaré también incide en la rentabilidad. Los pagarés de depósito fijo ofrecen tasas significativamente más altas que los pagarés a plazo variable, que permiten retiros cuando se requiera. Los pagarés de modalidad variable presentan tasas anuales de 3,0% en Shinhan Investment Securities, 2,85% en Korea Investment Securities y 2,60% en KB Securities, todas inferiores a sus productos de plazo fijo.
Asimismo, conviene revisar los límites de inversión. Las promociones especiales de pagarés frecuentemente incluyen límites restringidos. El producto de pagaré con la tasa más elevada actualmente es la promoción especial por el Día del Hangul de Kiwoom Securities, aunque con un límite de inversión de solo 1 millón de wones, lo que genera intereses netos después de impuestos de aproximadamente 12.267 wones si se mantiene invertido durante tres meses. De igual modo, la promoción especial de lanzamiento de nueva plataforma de inversión móvil de Hana Securities, que ofrece la tasa anual más alta a plazo de un año, limita la inversión a 5 millones de wones por persona.
En contraste, para estrategias de inversión a largo plazo, los depósitos bancarios resultan más seguros. El Depósito Regular J del Banco de Jeju garantiza una tasa del 4% anual para plazos de 24 meses, generando intereses netos después de impuestos de 676.800 wones. Además, si en la segunda mitad del año el Banco de Corea procede a aumentar la tasa de política monetaria, es probable que emerjan productos de depósito con rendimientos aún más atractivos.
Un representante del sector de inversiones financieras señaló: "Desde la crisis de los bancos de ahorro, la supervisión regulatoria de las casas de bolsa se ha fortalecido y no se han registrado casos de insolvencia o quiebra". Agregó que "sin embargo, los consumidores deben tener en cuenta que los pagarés no están cubiertos por protección de depositantes y actuar con criterio racional al momento de elegir".
* Este artículo ha sido traducido por IA.