
Diferenciación de campos obligatorios y ampliación del rango de exportación en PDF
Creación de red de expertos tributarios para recopilar opiniones del sector
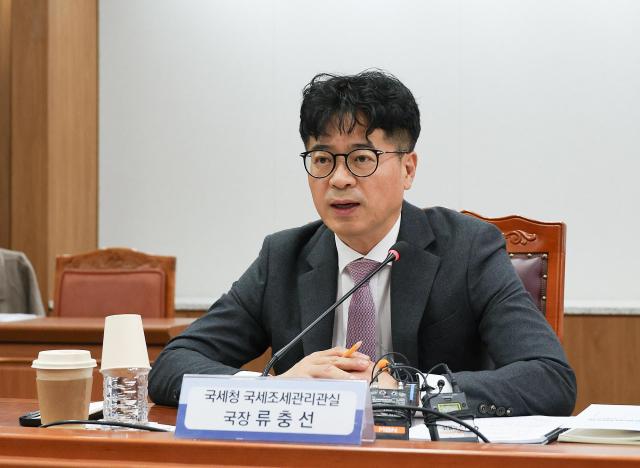
La Administración Tributaria de Corea del Sur ha iniciado mejoras en sus sistemas informáticos ante la próxima segunda declaración del impuesto global mínimo, con el objetivo de reducir la carga administrativa de las empresas. Las mejoras incluyen la carga automática de información declarada en años anteriores, la provisión anticipada de criterios de validación de errores en declaraciones electrónicas y la revisión coordinada con otros organismos de los plazos de declaración y pago.
La Administración Tributaria celebró el 29 de octubre una reunión con expertos tributarios de principales firmas de contabilidad y la Asociación de Contadores Tributarios de Corea, en la que se debatieron las dificultades presentadas durante el proceso de declaración inicial del impuesto global mínimo y las sugerencias para mejorar el sistema. Este impuesto grava a los grupos multinacionales con ingresos consolidados superiores a 750 millones de euros, imponiendo una tributación adicional cuando su tasa efectiva de imposición es inferior al tipo mínimo del 15%.
Para mejorar la conveniencia de la declaración, la Administración Tributaria planea modernizar su sistema informático a partir de la próxima declaración anual, de modo que la información básica del año anterior —incluyendo el país de residencia y participación accionaria de las empresas integrantes, número de identificación, denominación social y tipo de declaración— se complete automáticamente. Asimismo, en la pantalla de declaración se identificarán de forma diferenciada los campos de entrada obligatorios para reducir confusiones durante el proceso de cumplimentación.
Ante las dificultades de los contribuyentes para identificar las causas de los errores que se producen durante el proceso de declaración electrónica por omisiones o inconsistencias entre apartados, la Administración Tributaria ha acordado clasificar los criterios de validación de errores por categorías y proporcionarlos antes de la próxima declaración. También se prevé divulgar los casos de errores principales que frecuentemente se presentan durante el proceso de declaración.
Se perfeccionarán también las funciones de impresión para facilitar la verificación de la información declarada y la presentación de documentación justificante. La Administración Tributaria ampliará la función de exportación a PDF, actualmente disponible únicamente para ciertos contenidos de la declaración, de forma que toda la información pueda consultarse e imprimirse en formato PDF, en el marco de mejoras continuas del sistema.
La revisión de los plazos de declaración y pago también se encuentra bajo estudio. El plazo de declaración del impuesto global mínimo es de 18 meses desde el cierre del período impositivo en el año de aplicación inicial, pero se reduce a 15 meses en años posteriores. Esto significa que las empresas con cierre de ejercicio fiscal a final de diciembre que presentaban su primera declaración correspondiente al ejercicio 2024 disponían de plazo hasta junio de 2026, mientras que para el ejercicio 2025 deberán declarar antes del 31 de marzo de 2027. Ante la coincidencia con el período de declaración y pago del impuesto de sociedades, lo que podría incrementar significativamente la carga sobre las empresas, la Administración Tributaria acordó recopilar opiniones de los contribuyentes y examinar con organismos relacionados como el Ministerio de Economía y Finanzas la posibilidad de ajustar los plazos.
También se señaló la dificultad para determinar el estado de celebración y entrada en vigencia de acuerdos internacionales que exoneran de la obligación declarativa a las empresas residentes cuando la empresa matriz residente en el extranjero ha presentado información sobre el impuesto global mínimo en su jurisdicción. La Administración Tributaria se propone facilitar información relevante, fomentar la participación de países sin acuerdos vigentes y comunicar a las empresas el estado de las negociaciones. Respecto a las opiniones señalando que algunas empresas integrantes, como fondos y fideicomisos, carecen de número de identificación tributaria específico lo que dificulta su declaración, se acordó solicitar la modificación normativa para que puedan asignarse números de identificación a estos entes.
La Administración Tributaria incorporará activamente las sugerencias de mejora de los sistemas informáticos e impulsará solicitudes de modificación tributaria y mejoras normativas ante organismos como el Ministerio de Economía y Finanzas cuando sea necesario.
Además, la Administración Tributaria ha acordado constituir una "Red de Colaboración de Expertos en Impuesto Global Mínimo" con las principales firmas de contabilidad y otros profesionales, con la intención de regularizar la comunicación con expertos del sector. Inspirándose en el sistema de diálogo con el sector privado de la BIAC (Organización Internacional de Empresarios), órgano asesor de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), esta red facilitará la recopilación periódica de problemas que surjan durante el proceso de declaración y cuestiones que requieran ajustes normativos.
A partir del próximo ejercicio impositivo, también se producirán cambios en la aplicación normativa. A partir del ejercicio 2025, entrará en vigor por primera vez la Regla de Inclusión de Ingresos Complementaria (UTPR), obligando a las empresas a presentar declaración aplicando simultáneamente la Regla de Inclusión de Ingresos original (IIR). La UTPR es un mecanismo mediante el cual el impuesto adicional no gravado bajo la regla de inclusión de ingresos se distribuye y grava entre otras empresas integrantes ubicadas en jurisdicciones diferentes.
La Administración Tributaria se propone trasladar a organismos competentes como el Ministerio de Economía y Finanzas, así como a la Secretaría de la OCDE, las dificultades declarativas y propuestas de mejora normativa debatidas en la red de colaboración de expertos, e incorporar las opiniones de empresas y asesores fiscales para mejorar progresivamente la conveniencia en la presentación de declaraciones.
* Este artículo ha sido traducido por IA.