
Semiconductores, construcción naval y defensa muestran resultados sólidos mientras automoción, siderurgia y petroquímica enfrentan rentabilidad decreciente
Creciente brecha en competitividad futura: 'Es necesario expandir los beneficios del crecimiento a toda la economía'
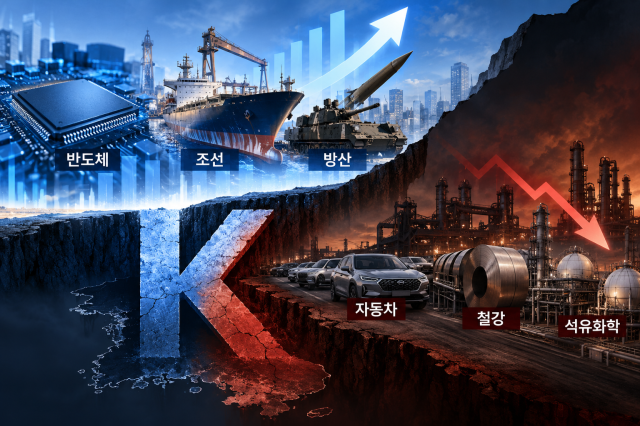
La polarización de resultados entre las principales industrias de Corea del Sur se está intensificando. Mientras que los sectores de semiconductores, construcción naval y defensa avanzan con sólidas tasas de rentabilidad, las industrias tradicionales como automoción, siderurgia y petroquímica enfrentan dificultades por el deterioro de su rentabilidad. Más allá de simples diferencias en las condiciones del mercado, la brecha en la capacidad de generación de ganancias y oportunidades de crecimiento futuro está ampliándose, lo que genera preocupación sobre un posible endurecimiento del desequilibrio en el ecosistema industrial.
Según la industria el 29 de octubre, en el tercer trimestre de 2026, la economía de Corea del Sur mantuvo su tendencia de crecimiento impulsada principalmente por semiconductores, pero las diferencias entre sectores se han vuelto aún más evidentes. El producto interno bruto (PIB) real del tercer trimestre anunciado por el Banco de Corea el 27 de octubre registró un aumento del 3,4 por ciento respecto al mismo período del año anterior. Se estima que la contribución al crecimiento del sector de semiconductores alcanzó aproximadamente la mitad. Con la mayoría de las ganancias concentradas en el sector de semiconductores, se observa un agravamiento del desequilibrio entre industrias.
Esta disparidad también se refleja en los resultados de las principales empresas. Samsung Electronics registró una ganancia operativa de 106,5 billones de wones en su división Device Solution (DS), encargada de negocios de semiconductores en el tercer trimestre de 2026. Esta cifra representa el 99,1 por ciento de la ganancia operativa total de 107,4 billones de wones.
SK Hynix también se benefició del auge de los semiconductores, registrando una ganancia operativa de 83,3 billones de wones en el tercer trimestre. La expansión de las inversiones en centros de datos de inteligencia artificial y el aumento de la demanda de memoria de ancho de banda alto (HBM) impulsaron los resultados.
El sector de construcción naval también mantuvo un desempeño sólido. La ganancia operativa combinada del tercer trimestre de las tres principales constructoras navales de Corea del Sur —Hyundai Heavy Industries & Offshore Co., Hanwha Ocean y Samsung Heavy Industries— ascendió a 2,3 billones de wones, un aumento de más de 30 por ciento respecto al mismo período del año anterior. La demanda de buques de alto valor agregado, como los gaseros (LNG), generó un flujo de nuevos pedidos, dejando años de trabajo acumulado en los astilleros.
El sector de defensa también mantiene su tendencia de crecimiento gracias a la expansión de exportaciones. Hanwha Aerospace registró ingresos de 1,2 billones de wones y una ganancia operativa de 21,7 mil millones de wones en su división de defensa terrestre en el tercer trimestre. La cartera de pedidos a finales del tercer trimestre alcanzó aproximadamente 35 billones de wones, lo que representa un aumento del 74 por ciento comparado con el tercer trimestre de 2023, cuando era de aproximadamente 20 billones de wones.
En contraste, las industrias tradicionales enfrentan una situación difícil con dos frentes: el deterioro de la rentabilidad debido a la estrategia de precios bajos de empresas chinas y la carga de inversión en tecnologías futuras. De hecho, la tasa de ganancia operativa de Hyundai Motor en la primera mitad de 2026 fue del 5,6 por ciento, 2,2 puntos porcentuales menor que el 7,8 por ciento del mismo período del año anterior. En el mismo período, los gastos en investigación y desarrollo aumentaron un 6,0 por ciento. Con una feroz competencia tecnológica impulsada por la electrificación y la expansión de la conducción autónoma, y sin poder aumentar los precios suficientemente, las empresas se ven obligadas a reducir costos al máximo para defender su rentabilidad.
La siderurgia y la petroquímica también están atrapadas por problemas estructurales causados por el exceso de oferta proveniente de China. Hyundai Steel, por ejemplo, registró una tasa de ganancia operativa inferior al 1 por ciento el año anterior, mientras que Sae-A Steel Group vio su ganancia operativa del tercer trimestre de 2026 disminuir un 46,4 por ciento respecto al mismo período del año anterior, sumando solo 14,4 mil millones de wones.
El problema radica en que la actual brecha de resultados podría traducirse en diferencias en la competitividad futura. Los sectores en auge están fortaleciendo sus bases de crecimiento mediante el desarrollo de tecnologías de próxima generación y la expansión de inversiones en equipos, aprovechando el aumento de ganancias, mientras que los sectores que enfrentan deterioro de rentabilidad tienen cada vez menos capacidad de inversión, lo que inevitablemente amplía la brecha de competitividad entre industrias.
Seo Yong-gu, profesor del Departamento de Administración de Empresas de la Universidad de Sookmyung, enfatizó que "algunas empresas están registrando tasas de ganancia operativa cercanas al 80 por ciento debido al superboom de semiconductores provocado por la fiebre de la inteligencia artificial, pero estos beneficios no se están extendiendo a la industria manufacturera en general. El gobierno debe implementar políticas de apoyo activo para recuperar la demanda interna y resolver el desequilibrio entre sectores, a fin de que los frutos del crecimiento se distribuyan en toda la economía nacional".
* Este artículo ha sido traducido por IA.