
Choi Won-young, director ejecutivo de Blueard, y Choi In-soo, director general de activos digitales de Shinhan Investment Securities, dictan conferencias magistrales
Expertos del sector subrayan la necesidad de integración de pagos en cadena para que los valores tokenizados se consoliden en el mercado
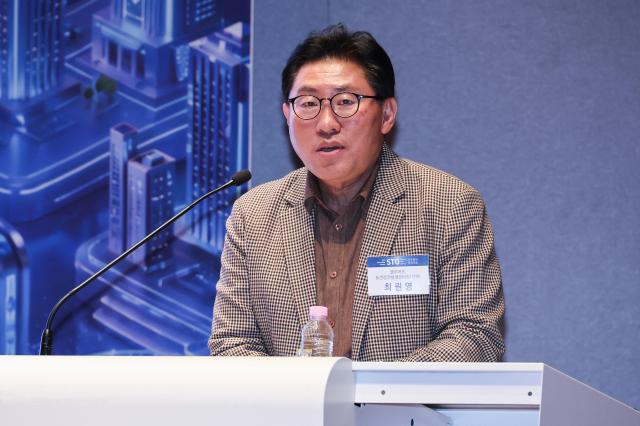
"Si el mercado de valores tokenizados (STO) no se integra con los pagos en cadena, podría terminar siendo un mercado incompleto. Para activar el mercado, es urgente el apoyo constructivo de los reguladores, incluyendo la integración de pagos en cadena y la materialización de normativas secundarias."
Expertos del sector presentaron estas opiniones el 2 de noviembre en el Foro de Valores 2026 de Aaju Economics, celebrado en la Bolsa de Valores de Corea en Yeouido, Seúl, en relación con la implementación del sistema de valores tokenizados prevista para el próximo año.
Choi Won-young, director ejecutivo de Blueard, quien pronunció la primera conferencia magistral, destacó las posibilidades del mercado de STO doméstico. Afirmó que "los STO representan una innovación institucional que fracciona activos pequeños, los securitiza y otorga efecto jurídico de registro electrónico a los propios registros de contabilidad distribuida". Agregó que "mientras que en Estados Unidos se utiliza el método de 'gemelo digital', que copia los derechos del registro electrónico, Corea del Sur ha avanzado al reconocer efecto jurídico directo a la contabilidad distribuida mediante la enmienda de la Ley de Valores Electrónicos, posicionándose por delante de Estados Unidos".
También propuso flexibilizaciones regulatorias para el rápido crecimiento del mercado de STO doméstico. Señaló que se requiere un enfoque constructivo de los reguladores para superar las limitaciones estructurales del modelo actual de legalización en la primera fase.
Choi explicó que "en el sistema de primera fase doméstico, incluso cuando se adquieren fondos del mercado de dinero (MMF) privados exclusivos para instituciones o bonos privados como valores tokenizados, la integración de pagos en cadena se pospone a la tercera fase, por lo que en la venta se debe esperar más de un día con la estructura de reembolso existente T+1 y T+2, igual que con valores electrónicos convencionales". Añadió que "sin resolver la integración de pagos, el mercado de valores tokenizados será solo medio mercado, y el cambio percibido por los inversores será limitado".
Asimismo, señaló que "la inversión fraccionada en ganado vacuno coreano se vende completamente con un retorno promedio del 103% gracias a una ruta de liquidación clara y a información de precios de mercado (remate y envío en 18-24 meses), mientras que el arte no tiene mercado público, lo que dificulta la valoración de activos, resultando en casos de insuficiencia de suscripción y pérdidas". Concluyó que "finalmente, los activos con flujos de efectivo y rutas de liquidación claras tendrán prioridad en la selección".
En consecuencia, demandó la materialización de normativas secundarias, incluyendo integración de pagos con monedas estables, confirmación de la segunda fase del mercado público, límite anual de compra neta de 100 millones de wones e requisitos de capital de la institución gestora de cuentas (4.000 millones de wones).
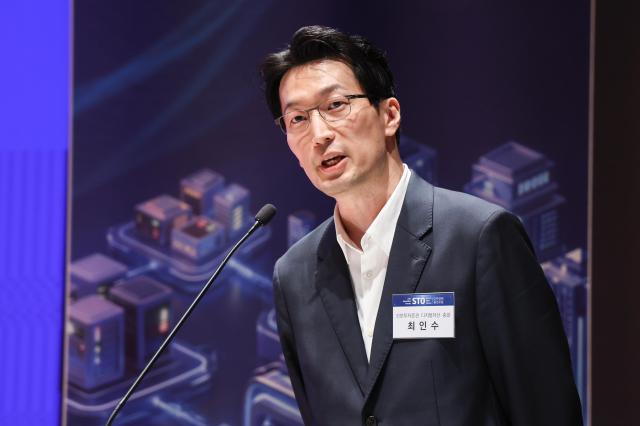
Choi In-soo, director general del Departamento de Activos Digitales de Shinhan Investment Securities, pronunció la segunda conferencia magistral enfatizando la necesidad de la transición hacia una infraestructura financiera en cadena.
Señaló que "la industria mundial considera este año como el punto de inflexión en el que la tokenización pasa de un 'nicho de mercado' a un 'mercado convencional'". Explicó que "el mercado mundial de tokenización de activos del mundo real (RWA) ha crecido a 39.000 millones de dólares, las monedas estables a 289.000 millones de dólares, y los tenedores de acciones tokenizadas superan los 300 millones, mientras que tanto los instrumentos de pago como los activos se están integrando simultáneamente en cadena".
Señaló que, al igual que en los casos internacionales de transición a cadena, como la aprobación de la Comisión de Valores de Estados Unidos (SEC) de acciones tokenizadas de Nasdaq, transacciones en cadena de la Cámara de Compensación de Depósitos de Estados Unidos (DTCC), bonos verdes de Hong Kong y la emisión de contabilidad distribuida de 452.000 millones de yenes de Japan Program, es necesario un apoyo institucional similar en el mercado doméstico.
Respecto al mercado doméstico, comentó que "en la institucionalización de primera fase que entra en vigor el 4 de febrero de 2027, además de la inversión fraccionada, se abrirán como productos clave fondos del mercado de dinero privados exclusivos para instituciones, bonos privados y acciones no cotizadas bajo estructura de fideicomiso". Agregó que "el estándar del mercado se establecerá en los primeros 12 a 24 meses".
Continuó diciendo que "aunque diversifiquen los emisores de activos, el centro de cuentas, registros y canales recaerá en las firmas de corretaje". Enfatizó que "como solo se permite un registro por producto y está prohibida la transferencia entre registros, la elección del registro inicial determina la vida útil del producto, por lo que la estandarización del registro entre emisores y firmas de corretaje, así como la aseguración de liquidez institucional, son condiciones comerciales clave".
Choi concluyó: "Shinhan Investment Securities busca asegurar el liderazgo en el ecosistema abierto de valores tokenizados mediante la construcción de un sistema de conexión integral desde el descubrimiento de activos hasta su emisión, circulación, intermediación y contabilidad distribuida, así como la participación en 'Pulse', un registro de consorcio conjunto de firmas de corretaje. En el proceso de digitalización de activos, el valor fundamental sigue siendo la seguridad de los activos del cliente y la construcción de confianza".br />
* Este artículo ha sido traducido por IA.