
Las casas de bolsa están rebajando sucesivamente los precios objetivos de Hyundai Motor. El entorno de la industria automotriz no es favorable debido a la desaceleración de la demanda interna que afecta las ventas, tipos de cambio desfavorables para las exportaciones y otros factores adversos. Además, la empresa no logra destacar como valor relacionado con la inteligencia artificial física, lo que está deteriorando progresivamente la confianza de los inversores.
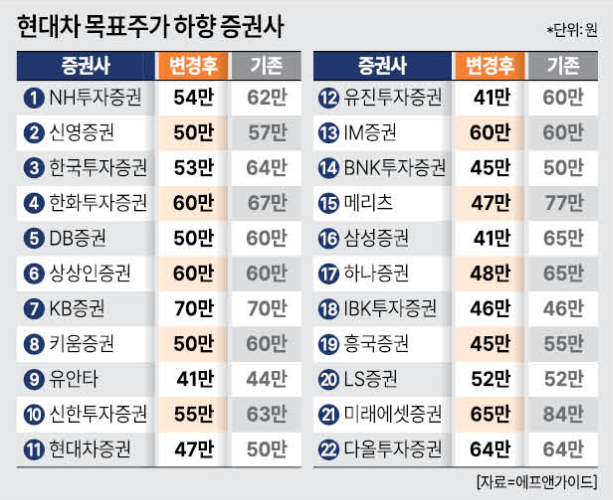
Según datos de la empresa de información financiera FnGuide del 3 de noviembre, de los 51 reportes de análisis de Hyundai Motor publicados por casas de bolsa el mes anterior, 39 (76,5%) realizaron rebajas en el precio objetivo. Solo 10 casas (19,6%) mantuvieron sus precios objetivos sin cambios, mientras que apenas 2 (3,9%) los incrementaron.
La tasa de rebaja promedio entre las casas de bolsa que redujeron el precio objetivo de Hyundai Motor fue de 18,5%, con una reducción promedio de aproximadamente 120.000 wones. Meritz Securities fue la que más redujo el precio objetivo, bajándolo un 39% desde 770.000 wones a 470.000 wones. Samsung Securities (-36,9%), Eugene Investment & Securities (-31,7%), Hana Securities (-26,2%) y Mirae Asset Securities (-22,6%), entre otras, también redujeron significativamente los objetivos de precio.
Detrás de la rebaja generalizada de las expectativas del mercado se encuentran las preocupaciones sobre las perspectivas de resultados. El 29 de octubre, Hyundai Motor publicó sus resultados operacionales del tercer trimestre, reportando ingresos de 45,11 billones de wones (una disminución del 3,4% interanual) y ganancias operacionales de 2,68 billones de wones (un incremento del 5,5%). El bajo desempeño de ventas se atribuye principalmente a la caída de la demanda global y a las interrupciones en la producción. Hyundai Motor también revisó a la baja su objetivo de ventas anuales de 4,16 millones de vehículos a 4 millones, una reducción del 3,9%. El efecto beneficioso de los tipos de cambio elevados, considerado como factor de mejora de la rentabilidad, ha desaparecido en el cuarto trimestre.
Las casas de bolsa también mantienen perspectivas conservadoras sobre la mejora de ganancias de Hyundai Motor el próximo año. Esto se debe a la persistencia de tasas de interés elevadas, fortaleza del won coreano, incrementos en los precios de materias primas y otros factores. La interrupción de la producción del Genesis G80 híbrido, un producto esperado para la segunda mitad del año, debido a conflictos laborales, representa también un riesgo significativo a mediano y largo plazo.
La falta de claridad en la política de retorno a accionistas y la incapacidad de la empresa de ser reconocida adecuadamente como valor relacionado con robots también pesan sobre el precio de las acciones. La capitalización de mercado de Hyundai Motor se ha desplomado un 65,1% (104,18 billones de wones), cayendo de 160 billones de wones en junio pasado, cuando las expectativas sobre el robot humanoide "Atlas" de Boston Dynamics alcanzaban su punto máximo, a 56 billones de wones recientemente.
Sin embargo, las casas de bolsa mantienen su recomendación de inversión "compra". Moon Yong-kwon, analista de Shin Young Securities, señaló: "Se espera el lanzamiento de 7 nuevos modelos liderados por el Tucson, el modelo de mayor volumen, en mercados como Estados Unidos, Turquía, República Checa e India". Agregó: "El próximo año, el efecto de los nuevos vehículos contribuirá a mejorar las tasas de utilización de capacidad y aliviar la carga de costos fijos. Cuando el negocio principal se recupere, también se reflejará la expectativa sobre nuevos negocios".
* Este artículo ha sido traducido por IA.