
Depósitos especiales para pensionados se agotan; competencia feroz por captar cuentas de pensiones
Clientes mayores de 65 años representan el 20,34% de la cartera; expertos advierten sobre accesibilidad financiera
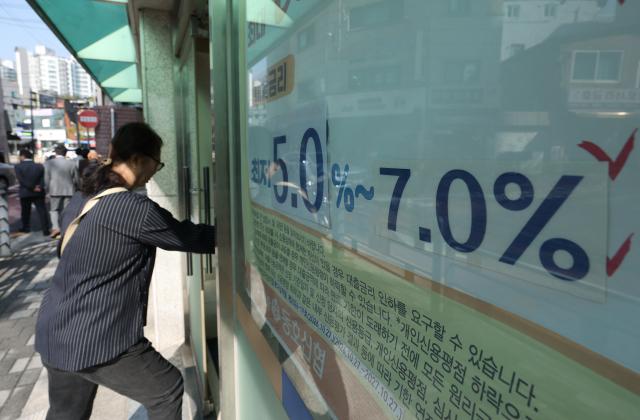
Una pancarta de préstamo hipotecario se exhibe en una institución financiera de Seúl. [Foto=Agencia de Noticias Yonhap]
Mientras que el cierre de sucursales bancarias presenciales reduce la accesibilidad financiera de los adultos mayores, los bancos intensifican sus esfuerzos comerciales para atraer sus depósitos. Ofrecen tasas preferenciales y devoluciones de efectivo a quienes transfieran sus cuentas de pensión, incluso inscriben gratuitamente seguros de compensación por fraude financiero cibernético, haciendo gestos deliberados a los clientes senior.
Según información de entidades financieras del 4 de noviembre, los principales bancos comerciales están implementando condiciones preferenciales basadas en la percepción de pensiones y la edad para atraer clientes mayores. No solo incrementan las tasas de interés en depósitos y ahorros, sino que agrupan servicios de cuentas corrientes, préstamos y exención de comisiones para captar transacciones financieras cotidianas.
Mientras disminuyen las sucursales presenciales, la proporción de clientes mayores en la base de clientes bancarios ha aumentado significativamente. Las sucursales de los cuatro principales bancos de Seúl se redujeron un 28,3%, pasando de 1.447 ubicaciones a finales de 2019 a 1.037 a mediados de junio de este año. Por el contrario, la proporción de clientes de 65 años o más en los cinco grandes bancos —KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup— aumentó del 14,58% a finales de 2021 al 20,34% a finales de septiembre de este año, en promedio simple por banco. En otras palabras, uno de cada cinco clientes promedio en estos bancos tiene 65 años o más.
Los bancos dedican especial atención a las cuentas de pensión. Al asegurar una cuenta donde llega la pensión mensual, pueden consolidar transacciones cotidianas como pagos de gastos de vida, depósitos y ahorros, y a largo plazo, adquirir clientes de gestión de patrimonio. Según la Encuesta de Finanzas y Bienestar Familiar 2025 del Instituto Estadístico Nacional, el patrimonio promedio de hogares cuyo jefe tiene 65 años o más alcanzó 542,72 millones de wones, un aumento del 5,35% respecto al año anterior.
KB Kookmin Bank ofrece una tasa preferencial del 3,7% anual máximo en depósitos a plazo de 12 meses a clientes que reciben pensión. Woori Bank proporciona una tasa máxima del 3% anual y exención de comisiones en cuentas de pensión. NH Nonghyup Bank establece el historial de depósito de pensiones como condición para tasas preferenciales en ahorros. Hana Bank otorga devolución de efectivo y afiliación gratuita a seguro de compensación por fraude financiero cibernético a clientes que reciben pensión pública por primera vez en una cuenta de la entidad.
Aunque los bancos ofrecen beneficios a los clientes que trasladen sus cuentas de pensión, la carga de desplazamientos más lejanos debido a la desaparición de sucursales recae sobre los clientes. En Dobong-dong, Seúl, después de que una oficina satélite de Shinhan Bank se convirtió en un área digital, quienes desean consultar directamente con un empleado deben caminar aproximadamente 20 minutos hasta una sucursal cercana a la estación Suerak. Además, el banco redujo el número de gerentes residentes en el área digital de dos a uno en el otoño de este año.
Un portavoz de Shinhan Bank comentó: "Después de operar el área digital durante cinco años, consideramos que la operación se ha estabilizado en comparación con sus inicios, por lo que hemos ajustado el número de gerentes residentes. Sin embargo, diversificaremos las funciones del área digital para crear un ambiente donde los clientes mayores puedan realizar trámites financieros de manera fácil y cómoda".
Al consolidar o cerrar sucursales, lo que los bancos deben considerar es el tiempo real de desplazamiento de los clientes, no solo la distancia en el mapa. Si se establecen puntos de atención digital como sucursales de reemplazo, también es necesario evaluar qué trámites pueden los clientes actuales realizar en esos lugares. Cho Dong-geun, profesor emérito de Economía en la Universidad de Myongji, señaló: "Si disminuyen las sucursales, las personas con menor accesibilidad financiera podrían quedarse aisladas como si estuvieran en una isla remota. Para reducir puntos de atención, es necesario considerar las condiciones de transporte, como paradas de autobús cercanas".
* Este artículo ha sido traducido por IA.