
La proporción de hipotecas con tasas superiores al 6% aumentó de 0,4% a 2,2% en tres meses
Al pedir prestados 600 millones de won con una tasa del 4% anual frente al 6%, la cuota mensual aumenta 730.000 won
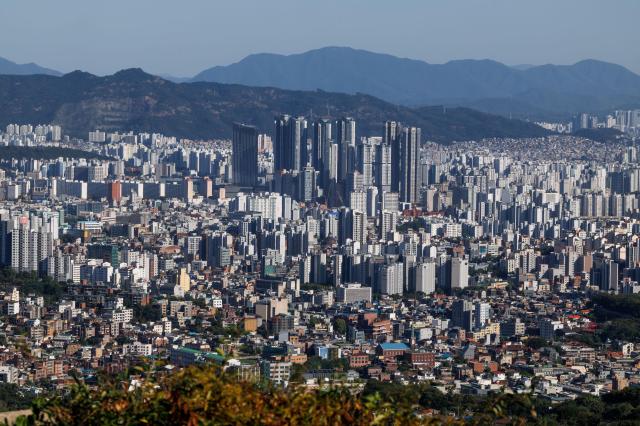
Vista urbana del centro de Seúl desde el monte Bukaksan en el distrito de Jongno. [Foto = Reportero Yu Dae-gil dbeorlf123@ajunews.com]
Tras los deudores vulnerables que enfrentan dificultades para obtener liquidez de emergencia, los compradores potenciales de vivienda también sienten la presión en el acceso al crédito. Esto sucede porque, incluso después de superar el umbral de aprobación de préstamos, los elevados precios de las propiedades combinados con el aumento de las tasas de interés hipotecarias están afectando las cuotas mensuales de capital e intereses, convirtiéndose en un obstáculo para la compra de vivienda.
Segun los datos del sector financiero del 4 de noviembre, las tasas hipotecarias de los cinco bancos principales —KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup— se sitúan en un rango de 4,38% a 6,38% anual para productos de tasa variable, y de 4,52% a 6,46% anual para productos de tasa mixta (fija a 5 años). También ha aumentado significativamente la proporción de hipotecas otorgadas con tasas de interés iguales o superiores al 6% anual. Según datos divulgados por la Asociación de Bancos Coreanos, la proporción de hipotecas con sistema de amortización dividida y tasas superiores al 6% anual en los cinco bancos principales aumentó de 0,4% en junio a 2,2% en septiembre, un incremento de 1,8 puntos porcentuales, sobre la base del promedio simple entre bancos.
El aumento de las tasas de interés incrementa las cuotas mensuales incluso cuando se toma prestada la misma cantidad. Por ejemplo, al solicitar un préstamo de 600 millones de won con un plazo de 30 años mediante el sistema de amortización uniforme de capital e intereses, la cuota mensual es de aproximadamente 2,86 millones de won con una tasa del 4% anual, pero asciende a unos 3,60 millones de won con una tasa del 6% anual. Esto representa un aumento en la carga de pago mensual de aproximadamente 730.000 won. Un empleado de oficina identificado como "A" que consultaba sobre hipotecas expresó su preocupación: "El precio de la vivienda es difícil de asumir, y si espero, me preocupa que suba aún más. Incluso si me arriesgo a comprar una casa, me pregunto si podré cubrir adecuadamente los gastos de educación, los costos de vida y la preparación para la jubilación".
En las sucursales bancarias también hay reportes de una disminución en el número de clientes que visitan para consultar sobre hipotecas. Un funcionario de un banco comercial principal explicó: "Con las tasas hipotecarias más altas y la falta de propiedades disponibles en el área metropolitana, el número de clientes que vienen a consultar sobre préstamos ha disminuido significativamente".
El índice de oferta y demanda de compraventa de apartamentos en Seúl también ha bajado respecto al mes anterior. De acuerdo con la Korea Real Estate Board, el índice de oferta y demanda de compraventa de apartamentos en Seúl en septiembre fue de 112,5, una caída de 1,9 puntos respecto al mes anterior. En la región sureste, el índice descendió de 109,0 en junio a 99,6 en septiembre durante tres meses consecutivos, por debajo del nivel de referencia de 100. Cuando el índice es inferior a 100, significa que hay más oferta de propiedades en venta que demanda de compra.
También hay análisis que sugieren que el aumento de la carga de intereses puede limitar la compra de vivienda. Lee Jae-won, investigador principal del Hana Financial Research Institute, señaló: "Aunque el objetivo anual de gestión del volumen total de deuda de los hogares se ha aumentado al 3% y los préstamos colectivos han sido excluidos del objetivo de gestión del volumen total, la preocupación sobre un acantilado crediticio no es tan grave. Sin embargo, el aumento de las tasas de interés de los préstamos amplificará la carga financiera de los demandantes y se espera que sea un factor limitante para la expansión de la demanda de compra de vivienda".
Han Moon-do, profesor invitado del Departamento de Bienes Raíces de la Universidad Digital de Seúl, pronosticó: "El fenómeno de que los compradores potenciales retrasen o abandonen la compra de vivienda debido a los precios más altos y la mayor carga de deuda ya está en curso. En particular, los compradores de vivienda por primera vez en la vida y los compradores potenciales con alta dependencia del financiamiento pueden ser afectados".
* Este artículo ha sido traducido por IA.