
Rechazo de productos temáticos simples: enfoque en industrias de crecimiento reconocidas por el mercado
Transición desde IA agentica a IA física: robótica y defensa en fase inicial de madurez
Conflicto de poder entre tecnología y finanzas genera volatilidad de mercado; se espera resolución en primer semestre del próximo año
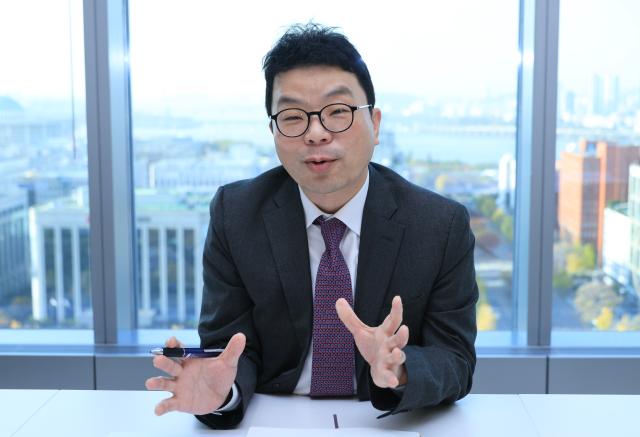
En un contexto de volatilidad extrema en los mercados bursátiles, destaca una "gestora de capital fuerte pero pequeña": DS Asset Management. Con 19 años de trayectoria, esta empresa sorprendió al sector de gestión de inversiones apenas tres meses después de incursionar en fondos cotizados en bolsa (ETF). Su fondo ETF activo en Cosdak, lanzado en julio, registra una rentabilidad superior al 27% en tres meses, la más alta del sector. También destaca por su capacidad investigadora independiente: fue seleccionada como sociedad gestora (GP) en la categoría de grandes fondos del Fondo Nacional de Crecimiento (participativo) tanto en la primera como en la segunda convocatoria consecutiva.
Hyun Sang-gyun, vicepresidente y director de inversiones de DS Asset Management, atribuye el éxito de la empresa a una estrategia rigurosa centrada en el trabajo de campo, sin dejarse influir por narrativas pasajeras. En una entrevista concedida a Ajou Economics el 3 de noviembre, el vicepresidente Hyun enfatizó: "Evitamos productos temáticos simples. La filosofía de gestión de DS Asset Management se centra en invertir de manera concentrada en industrias de crecimiento en una fase intermedia reconocida por el mercado, es decir, en la etapa de transición hacia la producción en masa, para generar rentabilidad cierta".
"La inversión en la etapa 2.5 de industrias en crecimiento es clave"
El vicepresidente Hyun explicó la capacidad de DS Asset Management para generar un impacto significativo en el mercado de ETF activos en Cosdak. Según él, la empresa divide el proceso de desarrollo de industrias en crecimiento en tres grandes etapas para diseñar su estrategia de inversión. Estas son: la "etapa de crecimiento conceptual", donde existe solo el concepto a nivel de laboratorio; la "etapa de crecimiento de reconocimiento", donde se establece una planta piloto para evaluar la reacción del mercado; y la "etapa de madurez", donde comienza la producción en masa propiamente dicha.Explicó: "Los productos temáticos simples disponibles en el mercado generalmente corresponden a la primera etapa, la conceptual. En este período, los precios de las acciones suben y bajan drásticamente solo por cuestiones narrativas, independientemente del desempeño real o de la inversión en capacidad productiva, lo que dificulta enormemente la selección de títulos y causa grandes dificultades a los inversores".
Prosiguió: "El punto donde DS Asset Management pretende posicionarse con su ETF activo es la 'etapa 2.5', es decir, entre la etapa de reconocimiento y la de madurez. Este momento es cuando las empresas comienzan a concretar la rentabilidad de sus sectores, y es el período donde, a través de visitas corporativas activas, podemos generar resultados ciertos".
"En IA, nos enfocamos en empresas beneficiarias de la cadena de valor"
El vicepresidente Hyun también evaluó la industria de inteligencia artificial, que ha crecido exponencialmente desde la aparición de ChatGPT en 2022, como una que transita hacia la etapa 2.5 e inicios de la madurez. Tras pasar por una fase inicial de modelos de lenguaje grande (LLM) centrados en aprendizaje e inferencia, actualmente predomina la "IA agentica", y la próxima base de crecimiento clave será la "IA física".Señaló: "En la era de la IA física, campos como robots humanoides, maquinaria industrial y defensa avanzada, que pueden concretar rentabilidad industrial real, entrarán en la fase inicial de madurez. Con el aumento exponencial de datos procesados en dos dimensiones, la demanda de poder computacional también explotará".
Destacó particularmente el valor único de la base de datos manufacturera y la capacidad productiva que posee Corea del Sur en una estructura donde Estados Unidos y China lideran los modelos de frontera de IA. Comentó: "Bajo la estructura de las dos grandes potencias, existe un considerable margen de acción independiente para Corea del Sur en la cadena de valor inferior. Las iniciativas de crecimiento del gobierno y el Fondo Nacional de Crecimiento se han constituido como catalizadores en este contexto, y la estrategia de ETF activo de DS Asset Management sigue esta misma línea".
"La volatilidad reciente obedece al choque de poderes entre tecnología y finanzas"
A pesar de la clara trayectoria alcista a largo plazo de la industria de IA, el vicepresidente Hyun atribuyó las drásticas fluctuaciones del mercado a un enfrentamiento de hegemonía entre el poder tecnológico centrado en Silicon Valley y el poder financiero de Wall Street.Analizó: "El poder tecnológico encabezado por Nvidia, con base en resultados financieros significativos y capitalización bursátil, confía en la dirección alcista de la IA, pero aprovecha la volatilidad inherente al crecimiento no lineal. El poder financiero de Wall Street cuestiona cuestiones como la escasez de capital para sacudir al sector tecnológico".
La volatilidad se ha amplificado aún más por características estructurales propias del mercado bursátil coreano. La concentración de ponderación en semiconductios de memoria intensifica el impacto de la volatilidad en el mercado interno.
Sin embargo, el vicepresidente Hyun proyecta que esta turbulencia de mercado no será duradera. Afirmó: "Cuando se verifique claramente el retorno sobre capital invertido (ROIC) y la estructura de ingresos de la industria de IA, el poder financiero perderá su capacidad para generar volatilidad. Este momento no tardará en llegar; hacia el primer semestre del próximo año, los resultados se evidenciarán claramente en torno a las cadenas de valor de IA que generen rentabilidad".
"Competimos por calidad de gestión, no por comisiones"
Para el vicepresidente Hyun, en contextos de volatilidad creciente, cobra mayor importancia el análisis cuidadoso de títulos y la capacidad de gestión sin dejarse influir por cuestiones de corto plazo. El ETF activo en Cosdak de DS Asset Management se lanzó con una comisión de gestión aproximadamente del 1% anual, lo que generó atención en el sector y refleja esta confianza investigadora. Este enfoque contrasta con las recientes guerras de comisiones centradas en ETF pasivos.Al respecto, el vicepresidente Hyun explicó: "A diferencia de los ETF pasivos, que replican índices según proporciones de capitalización bursátil, los ETF activos requieren costos operativos elevados: análisis macroeconómico e industrial profundo, y trabajo de campo extenso de analistas y gestores internos. Más que enfocarse en guerras de comisiones, competir por responsabilidad investigadora y calidad de gestión es el verdadero propósito de comisiones apropiadas y el mejor camino para nuestros clientes".
Finalmente, el vicepresidente Hyun también dirigió un llamado a inversores minoristas confundidos ante la volatilidad. Advirtió: "Es riesgoso invertir sin conocimiento especializado, solo sobre la base de información de YouTube o medios, extrayendo perspectivas excesivas sobre el futuro de industrias ajenas al propio sector. En lugar de abandonar la inversión ante alta volatilidad, la mejor práctica para maximizar rendimientos esperados a largo plazo es mantener inversiones fraccionadas a través de gestores competentes mediante fondos de pensión o planes de jubilación individual, como ETF activos".
* Este artículo ha sido traducido por IA.