
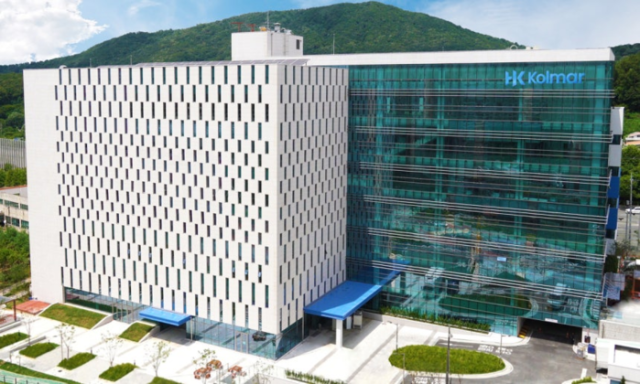
Hyundai Securities indicó el 9 de noviembre que, aunque el negocio de fabricación por encargo (ODM) de cosméticos en Corea del Sur de Korea Colmar mantiene un crecimiento sólido, la expansión de la capacidad productiva se configurará como variable clave para el crecimiento futuro de resultados. La correduría mantuvo su recomendación de compra pero redujo su precio objetivo de 185.000 wones a 160.000 wones.
En su informe del día, Ha Hee-ji, analista de Hyundai Securities, señaló que los ingresos consolidados de Korea Colmar en el tercer trimestre alcanzaron 828.200 millones de wones, un aumento del 21,3% respecto al mismo período del año anterior, mientras que el beneficio operativo fue de 81.900 millones de wones, con un crecimiento del 40,4%, aunque por debajo de las expectativas del mercado.
El negocio doméstico continuó registrando un desempeño robusto. Los ingresos de la entidad jurídica separada coreana en el tercer trimestre alcanzaron 433.700 millones de wones, un incremento del 34,7% interanual, y el beneficio operativo llegó a 62.900 millones de wones, con un crecimiento del 42,0%. A pesar de algunos inconvenientes en la cadena de suministro de envases, la empresa registró su máximo resultado trimestral impulsada por la expansión de pedidos de clientes clave y la demanda de productos de cuidado solar.
Se espera que el crecimiento continúe en el cuarto trimestre. Aunque los ingresos podrían disminuir respecto al trimestre anterior debido a una reducción en los días laborales, se proyecta que los ingresos de la entidad jurídica separada coreana aumentarán un 43% respecto al cuarto trimestre del año anterior. Analistas prevén que los cuellos de botella productivos se aliviarán con la finalización de la nueva planta de materias primas en julio, en tanto se espera que continúen los pedidos sólidos hasta la primera mitad del próximo año.
El negocio internacional mostró un desempeño débil. La filial estadounidense registró un aumento de ventas del 122,2% pero continuó operando con pérdidas debido a una provisión para depreciación de inventario de aproximadamente 2.500 millones de wones. Las filiales en Canadá y China también continuaron generando pérdidas. Por el contrario, Yeonwoo, la subsidiaria de manufactura de envases de cosméticos, registró un crecimiento de ventas del 35,1% y logró la rentabilidad.
Hyundai Securities proyecta que los ingresos consolidados de Korea Colmar para 2027 alcanzarán 3.566.600 millones de wones, con un beneficio operativo de 416.100 millones de wones. El precio objetivo se calculó aplicando un múltiplo de precio-beneficio (PER) de 16 veces a la ganancia por acción (EPS) esperada de 10.173 wones en los próximos doce meses.
Ha subrayó que "se espera una demanda sólida también en 2027, mientras se exploran diversos métodos para asegurar capacidad productiva en la primera mitad del año", y evaluó positivamente las perspectivas de crecimiento a mediano y largo plazo derivadas de la expansión de capacidad productiva en la segunda mitad del año y el aumento de volúmenes de clientes globales.
* Este artículo ha sido traducido por IA.