
Las transacciones en Sanbon y Jungdong se disparan al evadir regulaciones, mientras Bundang y Pyeongchon ven menos operaciones pero precios más firmes
El efecto de los distritos pioneros de reconstrucción varía según la región, con aumentos más pronunciados en Sanbon y Jungdong
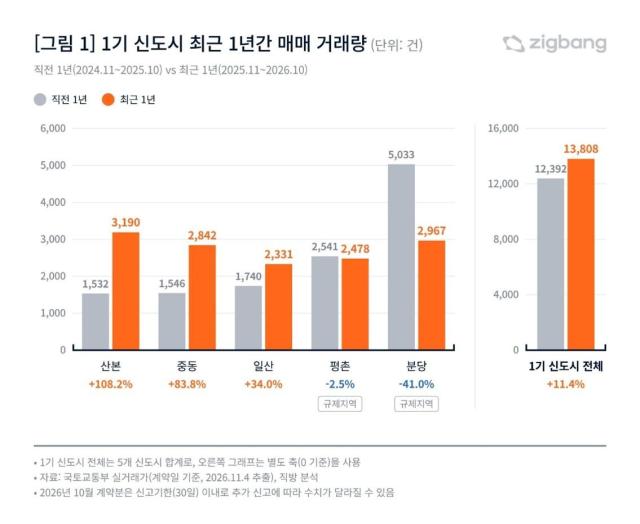
Según un análisis de datos de precios reales del Ministerio de Tierra, Infraestructura y Transporte realizado por la plataforma inmobiliaria Jikbang el 9 de noviembre, el volumen de transacciones de compraventa de apartamentos en ciudades satélite de primera generación durante los últimos doce meses —de noviembre del año anterior a octubre de este año— alcanzó 13.808 operaciones. Esta cifra representa un aumento del 11,4% respecto a los 12.392 registros del período anterior (noviembre de 2024 a octubre de 2025).
Por región, Sanbon lidera con una tasa de incremento de 108,2%. El volumen de transacciones en Sanbon aumentó de 1.532 a 3.190 operaciones, más que duplicándose. En el mismo período, Jungdong registró un crecimiento de 83,8% e Ilsan de 34,0%. En cambio, Bundang y Pyeongchon experimentaron disminuciones del 41,0% y 2,5% respectivamente.
Esta disparidad se atribuye a la convergencia de múltiples factores, incluyendo las regulaciones derivadas del plan de política inmobiliaria del 15 de octubre del año anterior y la situación del avance de proyectos de rehabilitación urbana. Bundang y Pyeongchon están incluidas en zonas reguladas y áreas de permisos de transacción de tierras, mientras que Sanbon, Jungdong e Ilsan están excluidas. Los apartamentos sujetos a autorización de transacción de tierras están en principio sujetos a la obligación de ocupación real de la vivienda, lo que restringe las inversiones de diferencial de precio con arrendamiento a largo plazo incluido.
De hecho, Sanbon y Jungdong comenzaron a registrar aumentos en transacciones desde octubre y noviembre del año anterior, con un volumen posterior de aproximadamente 200 a 300 operaciones mensuales. El volumen de transacciones durante julio a septiembre de este año fue de 834 operaciones en Sanbon y 819 en Jungdong, representando incrementos de 129,1% y 115,0% respectivamente respecto al mismo período del año anterior. Se analiza que Sanbon, con la designación de dos distritos pioneros en zona de rehabilitación especial en diciembre del año anterior —siendo los primeros en ciudades satélite de primera generación— también ha influido en la demanda de compra con expectativas de reconstrucción urbana.
En contraste, el aumento de precios de compraventa ha sido más destacado en Bundang y Pyeongchon. En los últimos doce meses, el precio de compraventa mediano por 3,3 metros cuadrados de área útil en Bundang aumentó de 52,24 millones de won a 70,81 millones de won, un incremento del 35,5%. Pyeongchon también subió de 33,86 millones a 41,32 millones de won, un alza del 22,0%. Esto contrasta con las disminuciones del 41,0% y 2,5% respectivamente en el volumen de transacciones.
En las zonas no reguladas de Sanbon y Jungdong, los precios de compraventa medianos aumentaron 8,3% y 5,4% respectivamente. En tanto, Ilsan registró un aumento en el volumen de transacciones pero el precio de compraventa mediano cayó de 20,56 millones a 20,14 millones de won, una disminución del 2,0%.
El efecto del alza de precios por la designación de distritos pioneros de reconstrucción también mostró variaciones entre regiones. En los últimos doce meses, la tasa de aumento del precio de compraventa mediano en los distritos pioneros 9-2 y 11 de Sanbon fue del 14,9%, casi el doble respecto a complejos de primera generación construidos en los años noventa fuera de distritos pioneros (7,9%). De igual forma, en Jungdong los distritos pioneros experimentaron un aumento del 9,6%, superior al 5,1% registrado en complejos fuera de distritos pioneros.
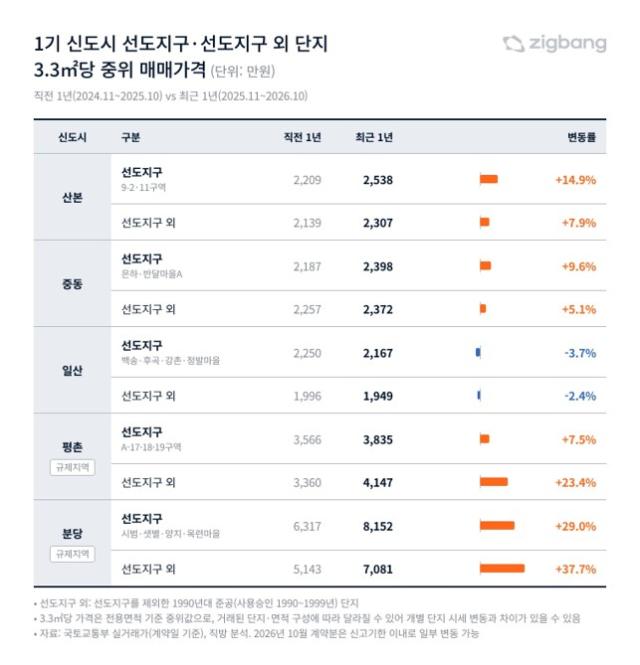
En cambio, en Bundang y Pyeongchon el aumento de precios ha sido mayor en complejos fuera de distritos pioneros. Mientras que los distritos pioneros de Bundang experimentaron un aumento del precio de compraventa mediano del 29,0%, los complejos fuera de distritos pioneros subieron 37,7%. De manera similar, en Pyeongchon la tasa de aumento en distritos pioneros fue solo del 7,5%, mientras que en complejos fuera de distritos pioneros alcanzó el 23,4%.
También se observaron diferencias en la proporción de transacciones a precio máximo histórico. En Bundang, la proporción de transacciones a precio máximo histórico en complejos fuera de distritos pioneros durante los últimos doce meses fue del 47,4%, superando la de distritos pioneros (37,7%). En cambio, en Pyeongchon la proporción de transacciones a precio máximo histórico en distritos pioneros fue del 47,0%, superior a la de complejos fuera de distritos pioneros (22,3%).
Jikbang analiza que en Bundang y Pyeongchon las expectativas de reconstrucción urbana se reflejaron en los precios de manera relativamente temprana, mientras que en Sanbon y Jungdong, combinadas con las condiciones favorables de compra como zonas no reguladas, los avances en proyectos de rehabilitación se han manifestado recientemente en aumentos de precios centrados en distritos pioneros.
Por otro lado, un análisis indica que elevar el coeficiente de aprovechamiento del terreno en ciudades satélite de tercera generación al 300% permitiría suministrar aproximadamente 63.000 viviendas adicionales sin la necesidad de asegurar más terrenos. Anteriormente, la Corporación de Vivienda y Banco de Hipotecas de Corea reportó al gobierno el 21 del mes anterior un plan para aumentar el coeficiente de aprovechamiento del terreno del nivel promedio actual de 206% a 250% o superior, permitiendo el suministro adicional de 30.000 a 40.000 viviendas.
* Este artículo ha sido traducido por IA.