
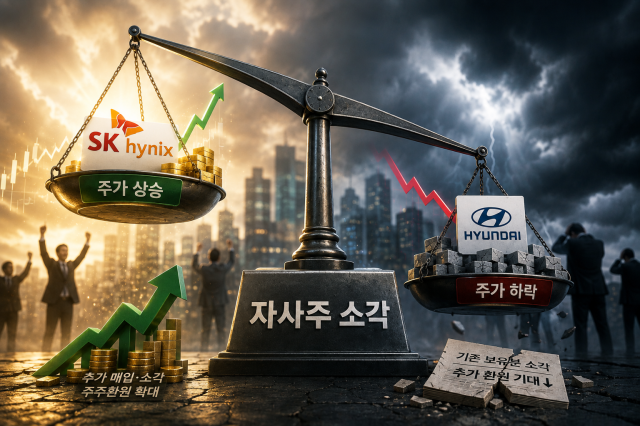
Ante la misma cancelación de acciones propias, SK Hynix celebra mientras que Hyundai lamenta. Aunque la cancelación de acciones propias se ha consolidado como una medida representativa de devolución a accionistas, los analistas señalan que cada vez resulta más difícil explicar el movimiento de precios posterior al anuncio basándose únicamente en el volumen de cancelación.
Según la Bolsa de Corea del Sur del 27 de agosto, Hyundai Motor cerró el día a 398.000 won, una caída de 10.000 won (2,45%) respecto a la sesión anterior. Esta es la segunda caída consecutiva desde que el día anterior anunciara la cancelación completa de 2.505.606 acciones propias existentes —incluyendo 1.291.274 acciones ordinarias y 1.214.332 acciones de clases especiales— por un valor aproximado de 789.100 millones de won.
El mercado interpreta que la débil performance del precio de hoy se debe a que la compañía se limitó a cancelar acciones previamente adquiridas sin realizar nuevas compras, y a la ausencia del fortalecimiento de la devolución a accionistas que el mercado esperaba. Hyundai Motor mantuvo su política existente de tasa de devolución total a accionistas de al menos el 35% y dividendo mínimo por acción de 10.000 won o más.
Por el contrario, SK Hynix mostró recientemente una tendencia opuesta. Después del cierre de mercado del 19 de agosto, la compañía anunció la adquisición y cancelación completa de acciones propias por aproximadamente 40 billones de won, lo que generó un salto de 12,73% en el precio de las acciones en la siguiente sesión de negociación. El impacto fue significativo gracias a la compra de nuevo volumen y a la presentación de una nueva política de devolución superior al 50% del flujo de caja libre (FCF) durante los próximos tres años. La diferencia con Hyundai es clara en que SK Hynix expandió la política de devolución en sí misma.
Tampoco entre otras acciones de gran capitalización que decidieron cancelar acciones propias este año la cancelación se tradujo inmediatamente en un alza de precios. Samsung Electronics decidió la cancelación de acciones propias previamente adquiridas por aproximadamente 14,5 billones de won en marzo, pero el precio de la acción bajó 5,16% el día del anuncio. SK Square cayó 1,84% el día de la cancelación en julio y un 0,73% adicional en la siguiente sesión de negociación. Aunque otros factores como las condiciones del mercado influyeron en esos momentos, estos casos demuestran que la dirección del precio de las acciones no se determina por un único evento de cancelación de acciones propias.
Por el contrario, cuando la cancelación de acciones propias estuvo respaldada por expectativas sobre resultados y devolución a accionistas, la tendencia alcista continuó. KB Financial subió 7,03% en la sesión siguiente al anuncio de cancelación en febrero. Shinhan Financial Group subió solo 0,66% el día del anuncio en febrero, pero continuó con un alza de 2,97% en la siguiente sesión y cerró con una ganancia de 16,61% cinco sesiones después.
Otro factor variable es que las compras y cancelaciones de acciones propias ya no constituyen un evento poco frecuente. Según análisis de Mirae Asset Securities, el volumen de compra de acciones propias de empresas del KOSPI aumentó de 16 billones de won en 2024 a 19 billones de won en 2025. Este año, incluyendo el caso de SK Hynix, la cifra acumulada hasta agosto alcanza los 77 billones de won.
Lee Jin-ah, analista de Meritz Securities, señala que "el efecto de la devolución a accionistas no se determina únicamente por el volumen absoluto o la tasa de devolución. El mercado también reacciona a la diferencia entre el nivel de devolución que se esperaba antes del anuncio y la decisión real". Agregó que "es necesario examinar no solo el monto absoluto de devolución, sino también la reducción efectiva de acciones en circulación a través de la cancelación de acciones propias, la sostenibilidad del FCF y la posibilidad de una revaluación futura del precio de las acciones".
* Este artículo ha sido traducido por IA.