
Titularidad conjunta con residencia habitual ofrece deducción de 1.800 millones: 400 millones más que la modalidad de una vivienda
La deducción para no residentes de una vivienda se reduce significativamente, pero es necesario considerar también la dispersión de la base imponible
Para parejas que se preparan para la boda y necesitan una vivienda, o para aquellos que venden su casa actual para adquirir una más cara, la decisión sobre la titularidad es un dilema frecuente. Hasta ahora, la titularidad conjunta se ha conocido como el método de ahorro fiscal más efectivo. Sin embargo, con la reciente presentación de un plan de reforma tributaria inmobiliaria por parte del gobierno, el cálculo de cuál es la opción más conveniente entre la titularidad conjunta e individual se ha vuelto más complejo.
Según información de sectores relacionados del 27 de agosto, el gobierno y el partido gobernante están revisando el plan de reforma tributaria inmobiliaria presentado a principios de mes. Se espera que se flexibilicen los criterios tributarios para no residentes con una vivienda y se moderaticen los créditos por tenencia a largo plazo en comparación con la propuesta inicial. Antes de que se publique la versión final, existe un considerable interés en determinar cuál es más ventajoso en términos de ahorro fiscal respecto al impuesto sobre bienes inmuebles: la titularidad conjunta o individual de la pareja.
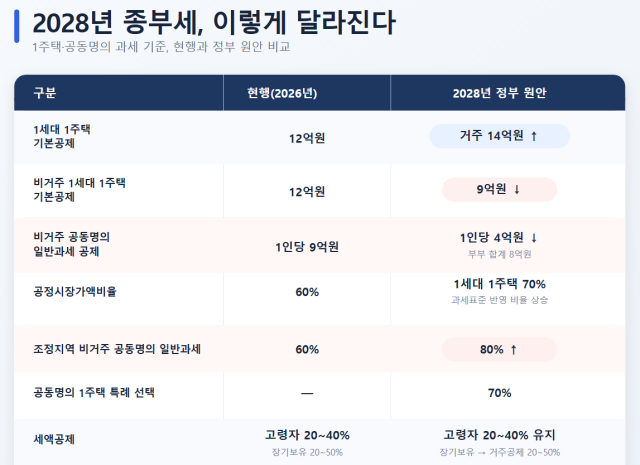
Basándose en la propuesta inicial del gobierno, para propiedades con precio de tasación de hasta 1.800 millones de wones (valor de mercado de 2.600 millones) la titularidad conjunta es más favorable tanto en términos de deducción básica como de dispersión de la base imponible. Particularmente a partir de 2028, si la pareja reside efectivamente en la vivienda, la tributación ordinaria en titularidad conjunta es más ventajosa. Si la pareja posee una vivienda bajo titularidad conjunta y recibe tributación ordinaria, ambos cónyuges recibirán una deducción básica de 900 millones cada uno, sumando 1.800 millones en total. Aunque la deducción básica de la excepción de una vivienda por hogar (modalidad de titularidad individual) aumentará de los actuales 1.200 millones a 1.400 millones, en términos de cantidad de deducción la titularidad conjunta sigue siendo 400 millones superior.
Para los propietarios en titularidad conjunta que no residen habitualmente en la propiedad, es imprescindible comparar el monto tributario estimado entre la tributación ordinaria y la modalidad de una vivienda. Conforme al plan actual de reforma tributaria del gobierno, la deducción básica para no residentes con titularidad conjunta bajo tributación ordinaria se reducirá de los actuales 1.800 millones a 800 millones (400 millones cada uno), y en zonas de regulación de precios como Seúl se aplicará una tasa de valor justo de mercado del 80%. Aunque para no residentes con una vivienda se aplique una deducción básica de 900 millones con una tasa de valor justo de mercado del 70%, lo que aparenta ser más favorable en términos de condiciones, si no se reciben deducciones por edad, la carga fiscal final bajo tributación ordinaria podría ser incluso menor.
Cuando el precio de tasación supera los 1.800 millones de wones, deben considerarse la edad y el período de residencia. A partir de 2028, el crédito tributario por tenencia a largo plazo existente se convertirá en un crédito basado en el período real de residencia, aplicándose entre el 20% y el 50%. Combinado con la deducción por edad del 20%-40%, se puede recibir un crédito tributario de hasta el 80%. Sin embargo, se establece un nuevo límite de 6 millones de wones en la cantidad del crédito tributario. Dado que la tributación ordinaria en titularidad conjunta no aplica estos créditos tributarios por edad y residencia, si la persona es de edad avanzada o ha residido en la misma propiedad durante un largo período, es necesario comparar la carga fiscal entre la modalidad de una vivienda y la titularidad conjunta.
Por ejemplo, para una pareja que reside en un apartamento con valor de mercado de 3.500 millones de wones dentro de una zona de regulación de precios, el impuesto sobre bienes inmuebles bajo titularidad conjunta ordinaria se estima en aproximadamente 1.120.000 wones. Para un propietario de una vivienda individual sin aplicar créditos tributarios por edad y residencia sería aproximadamente 3.330.000 wones, pero si la persona tiene 60 años o más y ha residido durante 5 años o más, pudiendo aplicarse el máximo del 80% de deducción, la cantidad se reduce a aproximadamente 670.000 wones, unos 450.000 wones menos que la titularidad conjunta.
En conclusión, después de 2028, la planificación fiscal respecto al impuesto sobre bienes inmuebles no puede determinarse únicamente basándose en si la titularidad es conjunta o individual. Si resulta difícil acceder a amplias deducciones por edad y residencia, deben considerarse el efecto de la deducción básica de 1.800 millones en titularidad conjunta y el beneficio de dispersión de la base imponible; si la persona es de edad avanzada o planea residir a largo plazo, debe compararse la carga fiscal de la modalidad de una vivienda. Sin embargo, quedan cuestiones importantes pendientes como la tasa de valor justo de mercado y los límites de deducción para no residentes con una vivienda, por lo que es necesario estar atento a los debates adicionales del gobierno.
* Este artículo ha sido traducido por IA.