
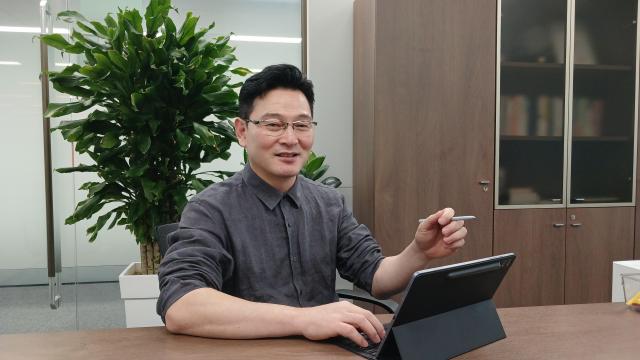
El mercado de pensiones ocupacionales está experimentando una transformación acelerada: del modelo de "custodia" hacia el de "inversión". En este contexto, crece el consenso de que las estrategias de gestión de activos deben adaptarse según la edad y el momento del retiro. Mientras que las generaciones más jóvenes, que tienen décadas hasta la jubilación, deben aprovechar activamente activos de crecimiento como fondos cotizados globales (ETF), a medida que se acerca la jubilación es necesario enfatizar la preservación del patrimonio. Kiwoom Securities, como participante relativamente reciente en el mercado de pensiones ocupacionales, está aprovechando su base de inversores minoristas existentes y su plataforma de inversión en línea para conquistar el segmento de "inversión en pensiones según el ciclo de vida".
El 31 de agosto, Pyo Young-dae, director ejecutivo de la División de Plataforma de Pensiones de Kiwoom Securities, afirmó: "Las pensiones ocupacionales deben abordarse como una inversión a largo plazo que considera décadas, no como operaciones especulativas a corto plazo". Agregó: "Es importante basarse en la diversificación en lugar de concentrarse en sectores o empresas específicas, y mantener principios sólidos de asignación de activos a largo plazo".
Enfatizó que la estrategia de inversión debe variar según los grupos de edad. Pyo explicó: "Para personas entre 20 y 30 años, dada la larga espera hasta la jubilación, es posible considerar una estrategia de inversión sistemática y consistente que aumente la proporción de activos de crecimiento como ETF de acciones globales. Para los cuarentones, se puede aplicar un equilibrio entre activos agresivos y estables, utilizando fondos de fecha objetivo (Target Date Funds, TDF)".
Recomendó enfatizar la preservación del patrimonio a partir de los 50 años. Señaló: "A partir de los 50 años es necesario orientarse hacia una gestión centrada en la preservación de activos. Sin embargo, para contrarrestar la inflación, es fundamental mantener una proporción de productos basados en rendimiento efectivo y preparar también una estrategia de retiro para después de la jubilación".
Indicó que no es necesario hacer operaciones frecuentes en la cuenta de pensión simplemente porque la volatilidad del mercado ha aumentado. Pyo señaló: "Cuanto mayor sea la volatilidad, más importante es mantener los principios de asignación de activos a largo plazo en lugar de operar según los movimientos del mercado". Añadió: "La inversión a largo plazo y sistemática mediante ETF tiene la ventaja de permitir la diversificación entre múltiples instrumentos y regiones".
Sobre el equilibrio entre inversión directa y diversificación, explicó: "En lugar de evitar la inversión directa, lo importante es usar la diversificación como base y ajustar la proporción de inversión directa según la experiencia y preferencia de riesgo individual. Para clientes a los que les resulta difícil la inversión directa, también existen opciones como utilizar ETF, TDF o servicios de gestión de activos basados en inteligencia artificial que podríamos ofrecer en el futuro".
En el negocio de pensiones ocupacionales, Kiwoom Securities hace énfasis particular en su plataforma de inversión en línea. Pyo indicó: "La mayor competitividad de Kiwoom Securities es permitir que los clientes utilicen el mismo entorno de inversión familiar que experimentaron en nuestras plataformas HerosMoon MTS y HTS también en sus pensiones ocupacionales".
Esto se confirma en la captación inicial de clientes. Manifestó: "A finales de julio pasado, de 8.335 clientes de Plan de Retiro Individual (IRP), aproximadamente el 96% eran clientes previos de HerosMoon". Explicó: "La estrategia central es conectar a los inversores minoristas existentes para que puedan gestionar sus pensiones en el entorno de inversión que les es familiar".
La estrategia centrada en línea también genera ventajas en competitividad de costos. Pyo señaló: "En la etapa inicial, priorizamos establecer la base de clientes y generar confianza sobre la rentabilidad". Agregó: "Nuestro objetivo es expandir la base de clientes y el volumen de fondos acumulados a largo plazo mediante la exención de comisiones en el primer año de afiliación y una estructura de costos reducidos".
También manifestó: "Hemos combinado diversos productos de inversión incluyendo productos en moneda extranjera de primer nivel en la industria, gestión de activos basada en inteligencia artificial, comisiones bajas y un servicio mediante el cual los afiliados pueden solicitar directamente la adopción de operadores". Enfatizó: "Dado que la pensión ocupacional es el salario mensual después del retiro del trabajador, debe comenzarse ahora mismo a crear patrimonio mediante inversión diversificada global".
Kiwoom Securities planea expandir su cartera de productos de pensión de activos nacionales a activos globales. Pyo manifestó: "Actualmente ofrecemos repurchase agreements en moneda extranjera, y planeamos agregar bonos en moneda extranjera y bonos del Tesoro estadounidense, para luego expandir la cartera de productos a bonos globales, activos alternativos, y productos estructurados en moneda extranjera".
También prevé cambios en la estructura competitiva del mercado de pensiones ocupacionales. Señaló: "Si bien el mercado existente ha estado centrado en bancos y compañías de seguros operando de manera presencial, la importancia relativa de las casas de bolsa aumentará en adelante". Agregó: "A medida que el entorno cambia de productos con principal garantizado a productos de rendimiento efectivo como ETF y fondos, y de ventas cara a cara a operaciones en línea, la competitividad de la plataforma de inversión se convertirá en un factor crucial".
Kiwoom Securities se propone como objetivo a largo plazo entrar entre los cinco principales en términos de fondos acumulados de pensión. Pyo manifestó: "Preferimos considerar el negocio con una perspectiva a largo plazo de más de 10 años, en lugar de enfocarnos en objetivos de mediano y corto plazo". Señaló: "Para 2035, buscamos lograr una participación de mercado del 10% en el segmento de casas de bolsa y posicionarnos entre los cinco principales en términos de fondos acumulados de pensión ocupacional".
* Este artículo ha sido traducido por IA.