
El rendimiento de referencia global supera 5% por primera vez en 3 años…enfoque en la posible alza de tasas estadounidenses del 17 de septiembre
El mercado doméstico también sufre impacto en cascada, tasas de bonos corporativos suben…empresas de menor calificación crediticia enfrentan escasez de financiamiento
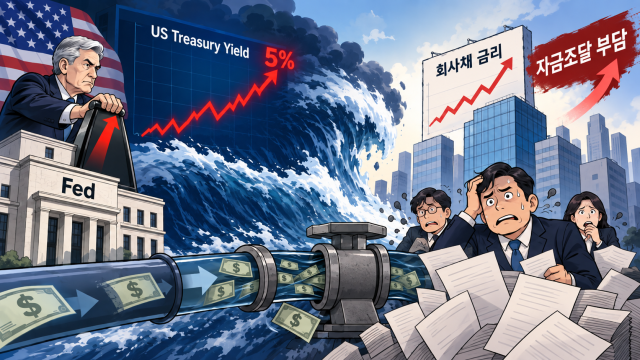
El shock de tasas de interés originado en Estados Unidos se está propagando al mercado de bonos doméstico. Con el rendimiento de los bonos del Tesoro estadounidense superando barreras psicológicas clave, existe preocupación de que los costos de financiamiento corporativo aumenten significativamente. Ante la concentración de vencimientos de bonos corporativos hacia fin de año, se prevé que la carga de refinanciación se incrementará considerablemente. La desigualdad de liquidez entre empresas según su calificación crediticia también se profundizará inevitablemente.
Según la plataforma de información financiera global Investing.com, el rendimiento del bono del Tesoro estadounidense a 10 años alcanzó el 5,012% el 14 de septiembre (hora local). Es la primera vez que el rendimiento a 10 años supera el 5% desde 2023. El resultado de esta combinación incluye la inestabilidad geopolítica en Oriente Medio que impulsa los precios del petróleo internacional, las preocupaciones por la reaparición de la inflación, y las presiones derivadas del déficit fiscal estadounidense y la oferta de deuda soberana.
Sumado a esto, la posibilidad de que la Reserva Federal estadounidense (Fed) eleve su tasa de referencia añade presión alcista adicional. La Fed realizará la reunión del Comité Federal de Mercado Abierto (FOMC) el 17 de septiembre para determinar la tasa de referencia. Aunque actualmente se encuentra en un rango de 3,50% a 3,75% anual, el mercado estima una probabilidad de alza del 0,25 puntos porcentuales cercana al 90%. De concretarse el aumento, sería la primera subida en aproximadamente 3 años desde 2023.
Cuando la tasa de referencia sube, la carga de financiamiento de las empresas domésticas se incrementa inevitablemente. Dado que el rendimiento de los bonos del Tesoro estadounidense se utiliza como referencia en los mercados financieros globales, el mercado de bonos doméstico también experimenta un impacto en cascada. Las empresas, aunque mantengan su calificación crediticia sin cambios, enfrentan una situación donde los rendimientos de bonos del Tesoro y otros valores de referencia suben, lo que eleva las tasas aplicables tanto a la emisión de nuevos bonos corporativos como a la refinanciación de bonos existentes.
El impacto ya comenzó a reflejarse en el mercado doméstico. El rendimiento del bono del Tesoro a 3 años cerró el día anterior en 4,025% anual, sube 12,5 puntos básicos (1 pb = 0,01 puntos porcentuales) en una semana. El bono a 10 años registró 4,536% anual, subiendo 15,1 puntos básicos en el mismo período. El rendimiento de bonos corporativos a 3 años de calificación AA- aumentó 11,3 puntos básicos en la misma semana, alcanzando 4,690% anual. Esto representa un salto de casi 20 puntos básicos en comparación con finales del mes anterior (4,516%).
El problema radica en que vencimientos masivos de bonos corporativos se concentran en la segunda mitad del año. Solo desde el 14 de septiembre hasta finales de diciembre, el volumen de vencimientos programados asciende a 18,2552 billones de wones, aproximándose a 19 billones de wones. Esto representa un aumento de 3,2241 billones de wones (20,5%) en comparación con el mismo período del año anterior. Tras 3,4221 billones de wones en lo que resta de septiembre, le siguen 7,0738 billones de wones en octubre, 5,3673 billones de wones en noviembre y 2,3920 billones de wones en diciembre. Solamente hasta el próximo mes deben pagarse o refinanciarse más de 10 billones de wones.
Para las empresas que buscan refinanciar bonos vencidos con nuevos bonos corporativos, una mayor carga de costos es inevitable. Si se reemiten bonos en el contexto de tasas de interés actualmente más elevadas que en el pasado, los gastos de intereses aumentarán. Se espera que algunas empresas opten por pagar con efectivo disponible o recurran a medios alternativos de financiamiento como préstamos bancarios. Sin embargo, si la tendencia de aumento de tasas de mercado se prolonga, los medios alternativos tampoco estarán libres de los efectos de los incrementos de tasas.
La polarización de financiamiento entre empresas también se hará más pronunciada. Las empresas de calidad con estructuras financieras sólidas y flujos de efectivo favorable pueden continuar emitiendo bonos corporativos incluso con tasas más altas. En contraste, empresas con calificaciones crediticias más bajas no pueden asegurar financiamiento suficiente incluso ofreciendo tasas más altas. Durante períodos de aumento de tasas, los inversionistas tienden a preferir bonos de mejor calidad relativamente más seguros, lo que significa que empresas pequeñas y medianas enfrentarán un "endurecimiento crediticio" (restricción en el flujo de fondos).
Cho Hye-kyung, directora del Instituto de Investigación Económica Financiera, señaló que "conforme ingresamos en una era de tasas de interés más altas, las tasas de mercado continúan aumentando y el mercado de emisión de bonos se ha vuelto prácticamente inactivo" y añadió que "si aumentan las tasas de bonos del Tesoro, los rendimientos de bonos privados suben aún más, resultando en un aumento sustancial de los costos de financiamiento para las empresas".
* Este artículo ha sido traducido por IA.