
Banco de Japón decidirá sobre aumento de tasa de referencia el 18 de septiembre
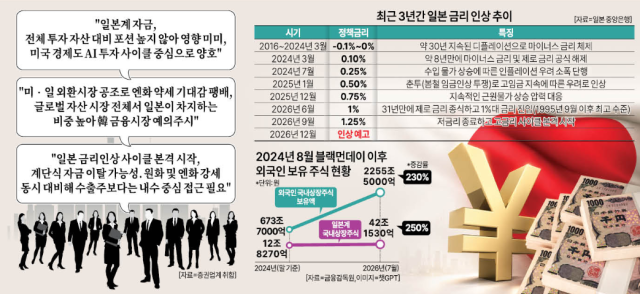
El mercado de valores de Corea del Sur permanece atrapado en un rango de 6.000 puntos hace más de un mes, en tanto se aproxima una variable crítica: el aumento coordinado de tasas en Estados Unidos y Japón. La Reserva Federal estadounidense (Fed) decidirá sobre un aumento de tasas de referencia el 16 de septiembre (hora local), mientras que el Banco de Japón (BOJ) lo hará el 18 de septiembre. El consenso del mercado sugiere que ambos bancos centrales aumentarán sus tasas en 25 puntos básicos (1 bp = 0,01 puntos porcentuales).
La cuestión de cómo se moverá el capital extranjero que actualmente permanece en el mercado doméstico tras los aumentos de tasas es motivo de gran interés. En particular, existe preocupación significativa sobre la liquidación del carry trade del yen vinculada a los aumentos de tasas en ambos países. El volumen global de fondos en carry trade del yen se estima en aproximadamente 1 billón de dólares, de los cuales alrededor de 10 billones de wones coreanos han ingresado al mercado de capitales de Corea del Sur. En especial, estos flujos se incrementaron significativamente durante el período de bonanza del KOSPI en el último año. Por esta razón, existe preocupación sobre la posibilidad de que se repita la "pesadilla" de agosto de 2024, cuando una liquidación masiva de fondos de carry trade del yen siguió al aumento de tasas de Japón, provocando una caída abrupta del KOSPI.
Trauma del "Lunes Negro" de 2024
Según fuentes del sector contactadas el 16 de septiembre, el BOJ planea ajustar su tasa de política monetaria aumentándola en 0,25 puntos porcentuales hasta alcanzar el 1,25% en su reunión de decisión de política financiera del 18 de septiembre. Se proyecta además un aumento más pronunciado en futuras subidas de tasas. Hideo Hayakawa, exdirector del BOJ, estimó que Japón incrementará las tasas en dos ocasiones adicionales, alcanzando el 1,5% en la primera mitad de 2027. Esta velocidad de aumento podría desencadenar no solo la liquidación de fondos de inversión japoneses, sino también la de fondos globales de otros países como Estados Unidos, Europa y el sudeste asiático que participan en el carry trade del yen.El carry trade del yen es una estrategia que combina la divisa japonesa con operaciones de financiamiento. Los inversores toman prestado yen a la baja tasa de interés de Japón y luego transfieren estos recursos a bonos o productos de inversión en países con tasas más altas, obteniendo así ganancias simples por el diferencial de tasas. Para que el carry trade del yen sea viable, la tasa de interés debe ser baja y el tipo de cambio debe mantenerse estable. Aunque se garantice un alto rendimiento, si el yen se aprecia significativamente, los inversores enfrentarán pérdidas por diferencia cambiaria al reembolsar el yen prestado, resultando en pérdidas netas.
Cuando el valor del yen comienza a aumentar, los inversores aceleran la liquidación de sus posiciones para reducir las pérdidas por diferencia cambiaria, lo que inicia el proceso de desmantelamiento del carry trade del yen. Si muchos inversores se mueven en la misma dirección en momentos similares, los activos se desplomarán rápidamente, y esta caída de precios amplificará la volatilidad, fomentando aún más las liquidaciones por apalancamiento. Este ciclo vicioso se manifestó más dramáticamente en agosto de 2024, cuando el KOSPI cayó aproximadamente 9% y el KOSDAQ aproximadamente 11%.
Aumento acelerado de capital japonés que ingresa a Corea del Sur
Recientemente, el valor del yen se ha apreciado aceleradamente. En julio pasado, tras la intervención coordinada de los gobiernos estadounidense y japonés para prevenir la depreciación del yen, la tendencia cambió hacia una mayor fortaleza de la divisa. En este contexto, si el Banco de Japón aumenta las tasas, el valor del yen podría apreciarse aún más. Sin embargo, el aumento de la tasa de referencia estadounidense actuará como una variable importante en este panorama.Con la dirección del valor del yen incierta tras los aumentos de tasas, algunos analistas plantean la posibilidad de una liquidación del carry trade del yen similar a la de 2024. El argumento se basa en el hecho de que los flujos de capital japonés hacia Corea del Sur se han incrementado recientemente de manera pronunciada. Según análisis de Yugin Investment Securities, en el último año los fondos de carry trade del yen que ingresaron al mercado de valores doméstico aumentaron un 198%, mientras que los fondos hacia el mercado de bonos crecieron un 793%.
Existen otras estadísticas disponibles. Según la Comisión de Supervisión Financiera, al cierre de julio de este año, las tenencias de valores cotizados en bolsa de capital japonés extranjero alcanzaron 42,153 mil millones de wones, un aumento del 75% respecto al cierre del año anterior (24,556 mil millones de wones). Comparado con 2024 (12,827 mil millones de wones), cuando el pánico por la liquidación del carry trade afectó los mercados, las tenencias se han incrementado un 250%. Aunque el capital japonés representa solo el 1,9% de las tenencias totales de capital extranjero, el sector señala que el riesgo aumenta debido al crecimiento significativo del monto absoluto.
Perspectivas sobre liquidación del carry trade del yen divergen
Los analistas de las bolsas ofrecen perspectivas contrapuestas. Actualmente, existe un consenso más generalizado de que el pánico por liquidación del carry trade del yen similar al de 2024 es excesivo. El argumento se basa en que el riesgo de aumento de tasas del Banco de Japón ya está reflejado en los mercados, y dado que las tenencias de capital japonés representan menos del 2% del total, el impacto en los mercados sería limitado. Kim Yu-mi, analista de Kiwoom Securities, señaló: "A diferencia de 2024, el BOJ ha comunicado suficientemente al mercado la posibilidad de aumentos de tasas, y la economía estadounidense muestra una tendencia favorable centrada en ciclos de inversión en inteligencia artificial, por lo que la probabilidad de una liquidación acelerada del carry trade del yen no es elevada".Sin embargo, algunos analistas subrayan que este aumento de tasas, al ser la señal de inicio de un ciclo de restricción monetaria en Japón, merece cautela. Song Min-ki, investigador senior del Instituto de Investigaciones Financieras de Corea, expresó: "Después de la intervención coordinada en el mercado de divisas entre Estados Unidos y Japón en julio, las expectativas sobre debilitamiento del yen se han fortalecido; si el aumento de tasas de Japón genera mayor volatilidad en los mercados, podría desencadenar una liquidación del carry trade del yen y causar inestabilidad abrupta en el mercado de divisas". Agregó: "Aunque la probabilidad de una liquidación masiva similar a la de agosto de 2024 es baja, dado que el volumen de capital japonés ha aumentado, si se produce un ajuste en los precios de activos globales, el impacto en los mercados financieros de Corea del Sur podría ser significativo".
Algunos analistas predicen una liquidación "escalonada" a lo largo de varios meses en lugar de una caída abrupta a corto plazo. Heo Jae-hwan, analista de Yugin Investment Securities, comentó: "Así como los fondos globales ingresados durante el período de debilidad del yen han liderado la recuperación de valores tecnológicos en Estados Unidos y Corea del Sur, una apreciación abrupta del yen podría ser una carga para los valores tecnológicos". Añadió: "En un contexto de apreciación simultánea del won y el yen, los sectores relacionados con el consumo doméstico, como refinación de petróleo, cosméticos, artículos de consumo esencial y banca, mostrarán una fortaleza relativa comparada con las acciones exportadoras".
* Este artículo ha sido traducido por IA.