
Surge una recomendación de reducir la participación de bienes raíces en los activos de los hogares coreanos del actual 65% al 50% durante los próximos diez años, mientras se expande la proporción de productos de inversión financiera hasta el 20%, con el objetivo de trasladar los fondos concentrados en el sector inmobiliario hacia los mercados de capital. La propuesta incluye otorgar incentivos fiscales para inversiones de largo plazo y fortalecer la función de asignación de capital de los mercados para que los fondos fluyan de manera efectiva hacia empresas innovadoras e industrias estratégicas.
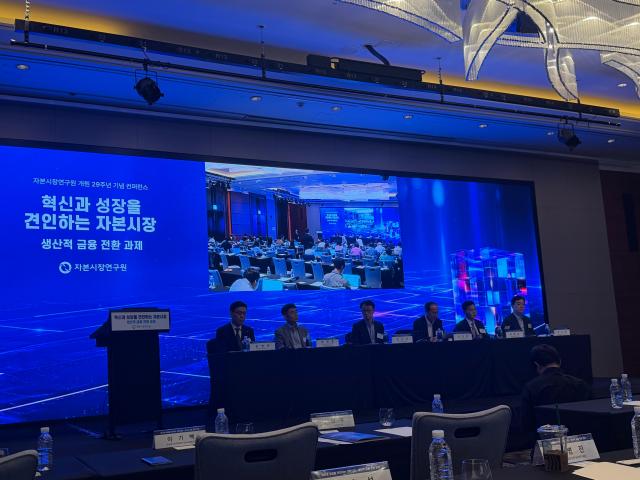
El Instituto de Investigación de Mercados de Capital celebró una conferencia conmemorativa del 29.º aniversario de su fundación el 18 de septiembre en el hotel Conrad de Yeouido, Seúl, bajo el tema "Mercados de Capital que Impulsan la Innovación y el Crecimiento - Tareas para la Transición hacia las Finanzas Productivas". Durante el evento se debatió el papel de los mercados de capital y las tareas políticas para la transición hacia finanzas más productivas. Los temas principales incluyeron mejoras en la tributación del sector financiero, la información de precios de acciones, el papel de las finanzas en una economía centrada en activos intangibles, y la estructura de inversión de capital de riesgo en industrias estratégicas entre Corea del Sur y Estados Unidos.
En la primera intervención, Lee Hyo-seop, investigador principal del Instituto de Investigación de Mercados de Capital, analizó las razones de la concentración de activos de los hogares coreanos en bienes raíces desde la perspectiva del rendimiento neto después de impuestos. Considerando impuestos como el gravamen sobre la propiedad, impuesto a la ganancia de capital e impuesto sobre transacciones, así como el costo de oportunidad, la rentabilidad anual promedio neta después de impuestos durante veinte años fue más alta en bienes raíces de Seúl con un 11,6%, seguida por bienes raíces a nivel nacional con 7,2%, índice S&P 500 estadounidense con 7,1%, KOSPI con 6,0%, fondos mutuos abiertos con 5,7% y valores ligados a precios de acciones (ELS) con 2,1%.
Lee señaló que la decisión histórica de los hogares coreanos de mantener aproximadamente el 65% de sus activos en bienes raíces representó una elección racional considerando el rendimiento y el riesgo. Al aplicar un modelo de asignación óptima de activos, la proporción apropiada de participación en bienes raíces se calculó en 67,1%. En la práctica, la cartera de activos de los hogares coreanos está compuesta por bienes raíces 64,5%, efectivo y depósitos 16,4%, seguros y pensiones 10,3%, e inversiones financieras 8,5%.
Sin embargo, enfatizó que para la transición hacia finanzas productivas es necesario trasladar los fondos concentrados en bienes raíces hacia los mercados de capital. El investigador propuso el objetivo de reducir la participación de bienes raíces en los activos de los hogares del actual 65% al 50% durante los próximos diez años, e incrementar la proporción de productos de inversión financiera del 8,5% al 20%.
Para lograr esto, el equipo de investigación recomendó considerar la normalización gradual del gravamen sobre la propiedad inmobiliaria, la expansión de beneficios fiscales para cuentas integrales de gestión de activos personales (ISA), y la adopción de un sistema de tributación de inversiones financieras de clase mundial que incluya deducciones de pérdidas trasladables. También propuso ampliar el alcance de la tributación separada de dividendos de acciones domésticas e implementar incentivos fiscales para la tenencia a largo plazo. Para reducir las disparidades fiscales entre productos, recomendó aplicar el principio de "activos idénticos, tributación idéntica" e integrar a largo plazo los productos con beneficios fiscales en una sola cuenta.
La función de descubrimiento de precios en los mercados de capital también fue identificada como una tarea clave para las finanzas productivas. Kim Jun-seok, investigador principal del Instituto de Investigación de Mercados de Capital, analizó que cuando la información sobre la rentabilidad futura y perspectivas de crecimiento de las empresas se refleja adecuadamente en los precios de las acciones, disminuyen los costos de financiación y se amplía el margen de inversión. También presentó un mecanismo mediante el cual los directivos aprenden del precio de las acciones, que concentra información de los inversores, mejorando sus decisiones de inversión.
Al comparar empresas cotizadas de Corea del Sur, Estados Unidos y Japón, se encontró que en Estados Unidos tanto la "ruta de financiación" como la "ruta de aprendizaje de directivos" funcionan de manera efectiva, mientras que en Corea del Sur ambas rutas no operan de forma evidente. En particular, en las grandes empresas cotizadas coreanas se confirmó la eficacia de la ruta de financiación y la inversión en investigación y desarrollo (I+D), pero en las empresas medianas y pequeñas cotizadas, ninguna de las dos rutas funciona.
También surgió un análisis indicando que el sistema financiero debe adaptarse conforme la estructura industrial cambia hacia activos intangibles. Chung Hee-chul, investigador del Instituto de Investigación de Mercados de Capital, señaló que activos intangibles como el conocimiento, las marcas y la capacidad organizacional están emergiendo como elementos clave de la competitividad y productividad empresarial. Sin embargo, las empresas con alta dependencia de activos intangibles enfrentan mayores asimetrías de información y limitado potencial de garantía, lo que les restringe el acceso a financiamiento externo.
En respuesta, recomendó fortalecer la capacidad de intermediación financiera para conectar el valor intangible de las empresas y su potencial de crecimiento, además de expandir la base de suministro de capital de riesgo a largo plazo. Enfatizó la necesidad de mejorar el entorno informativo relacionado con activos intangibles para que los fondos fluyan hacia empresas más productivas y oportunidades de inversión prometedoras.
En industrias estratégicas, la "brecha de inversión en etapas intermedias y tardías" fue identificada como la tarea central. Kim Jin-young, investigador del Instituto de Investigación de Mercados de Capital, analizó que en el caso de empresas emergentes de tecnología profunda (deep tech), los ciclos de desarrollo son prolongados, los riesgos de fracaso tecnológico son altos y el volumen de inversión de capital es significativo, lo que genera el riesgo del llamado "valle de la muerte" entre el desarrollo tecnológico y la comercialización.
En particular, la inversión de capital de riesgo coreana en industrias estratégicas se concentra en etapas iniciales, y la tasa de conversión de inversiones de seguimiento en etapas intermedias y tardías es más baja que en Estados Unidos. Estados Unidos ha desarrollado redes de coinversión en etapas posteriores centradas en grandes fondos de capital de riesgo y bases de inversores especializadas por industria, mientras que Corea del Sur cuenta con conexiones relativamente más débiles en este aspecto. Kim recomendó desarrollar fondos de capital de riesgo "hub" que lideren inversiones en etapas intermedias y tardías, y expandir la participación de diversos inversores.
En el panel de discusión posterior, surgió el consenso sobre la necesidad de construir un ciclo virtuoso que incluya no solo el suministro de fondos, sino también la recuperación de inversiones y la reinversión. Kang Shin-woo, director ejecutivo de Stick Investment, enfatizó que las rutas de recuperación de inversiones en empresas de crecimiento coreanas se concentran en ofertas públicas iniciales (OPI) y señaló la necesidad de diversificar las rutas de recuperación mediante la activación de fusiones y adquisiciones (F&A).
Lee Ki-baek, jefe del Departamento de Políticas y Negocios de la Asociación de Capital de Riesgo de Corea, destacó la importancia del ciclo virtuoso en el que empresas emergentes crecen, recuperan fondos de inversión a través de mercados como KOSDAQ, y luego esos fondos fluyen hacia nuevas empresas. También propuso la necesidad de ampliar el tamaño de los fondos de capital de riesgo y extender sus plazos para expandir inversiones de seguimiento en empresas en crecimiento.
* Este artículo ha sido traducido por IA.