
Ventaja competitiva en precio y nacionalización: materiales nacionales y fábricas favorecidas
Se acelera la consolidación estratégica entre empresas de baterías y cátodos
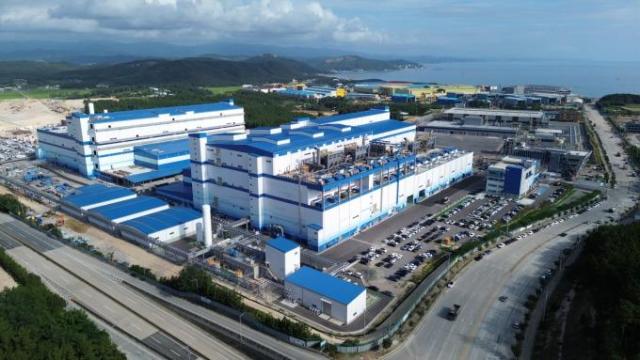
Con la expectativa de que se publique el anuncio de licitación del tercer mercado central de contratación de sistemas de almacenamiento de energía (ESS) a finales de este mes, las tres principales empresas de baterías —LG Energy Solution, Samsung SDI y SK On— intensifican la expansión de su capacidad de producción de baterías de fosfato de hierro y litio (LFP) para asegurar proyectos. Aunque el gobierno ha indicado que enfatizará la competencia en calidad sobre la contratación de bajo costo, se estima que el LFP es más ventajoso que las baterías de química ternaria para capturar simultáneamente rentabilidad y cuota de mercado en el sector de ESS.
Según la industria de baterías el 18 de este mes, se informa que la Bolsa de Energía publicará el anuncio de licitación del tercer mercado central de ESS alrededor del período festivo de Chuseok. Desde la semana pasada, también ha iniciado inspecciones del sistema informático relacionado para garantizar una operación fluida del proceso de licitación.
En un contexto donde el rendimiento y la tasa de utilización de las fábricas de las tres principales empresas de baterías nacionales se han deteriorado debido a la acumulación de demanda en vehículos eléctricos y las ofensivas de bajo costo de empresas chinas de baterías, el crecimiento del mercado de ESS impulsado por la expansión de energías renovables y centros de datos de inteligencia artificial (IA) se espera que sea un motor clave para la industria nacional de baterías en el futuro.
El gobierno también ha estado ampliando el mercado nacional de ESS y apoyando la industria de baterías mediante la creación de una nueva demanda total de 1.128 MW (aproximadamente 6,8 GWh) a través del primero y segundo mercados centrales de contratación. El mercado central de contratación de ESS es un sistema dirigido por el Ministerio de Clima, Energía y Medio Ambiente y la Bolsa de Energía para resolver el problema de uniformidad en la producción de energía, que es una debilidad de las energías renovables, mediante la adquisición competitiva de sistemas de almacenamiento a gran escala necesarios para la operación de la red eléctrica. Una vez seleccionado como operador, se construyen sistemas de ESS a gran escala en diferentes partes del país y se operan como recursos del sistema de red durante 15 años.
Se prevé que este tercer mercado central también seleccione operadores con una escala similar a los primero y segundo mercados, de alrededor de 560 MW. En el primer mercado, Samsung SDI dominó capturando aproximadamente el 76% del volumen total de 563 MW, mientras que LG Energy Solution obtuvo el 24% y SK On no aseguró ningún contrato.
En contraste, en el segundo mercado, SK On aseguró el 50,3% del total de 565 MW mediante alianzas estratégicas con empresas del sector energético del grupo SK y otras iniciativas. Samsung SDI y LG Energy Solution adjudicaron el 35,7% y el 14%, respectivamente.
Mientras que los precios de licitación en el primer mercado se situaban alrededor de 30 wones por kWh, en el segundo mercado bajaron hasta los 20 wones, lo que ha convertido la aseguración de rentabilidad en una preocupación principal para las tres empresas de baterías. En consecuencia, a diferencia del primero y segundo mercados, que se centró en baterías de química ternaria, se espera que el tercero se reorganice principalmente alrededor de LFP, que ofrece una mejor competitividad en costos.
Además, con el gobierno destacando que evaluará la construcción de cadenas de suministro nacionales junto con el precio como factores importantes, se estima que las empresas que han asegurado una base de producción nacional y asociaciones estratégicas tienen ventaja. En respuesta, las tres empresas de baterías están expandiendo sus líneas de producción nacionales de LFP. LG Energy Solution está construyendo instalaciones en Ochang, Chungcheongbuk-do, capaces de producir en masa baterías LFP para ESS a escala de 1 GWh, con operación completa prevista para el próximo año. SK On tiene la intención de convertir parte de su línea de producción de baterías para vehículos eléctricos en la fábrica de Seosan, Chungcheongbuk-do, en una línea de baterías LFP para ESS, asegurando una capacidad de producción de 3 GWh.
También se está acelerando la construcción de asociaciones estratégicas para establecer cadenas de suministro nacionales. Por ejemplo, SK On firmó un contrato de suministro de cátodos LFP con L&F por un monto de 160.000 millones de wones desde 2026 hasta 2028. La industria analiza que ambas empresas formaron una relación de colaboración estratégica para asegurar contratos en el mercado central. También existe la posibilidad de negociar la extensión del contrato hasta tres años después de 2028, según los resultados del proyecto. Se informa que LG Energy Solution y Samsung SDI también están realizando esfuerzos significativos para asegurar cátodos LFP nacionales de LG Chemical y Posco Future M.
* Este artículo ha sido traducido por IA.