
Tributación centrada en residencia principal; verificación de aplicación uniforme
Reconocimiento de excepciones por empleo y otros motivos de no residencia bajo escrutinio
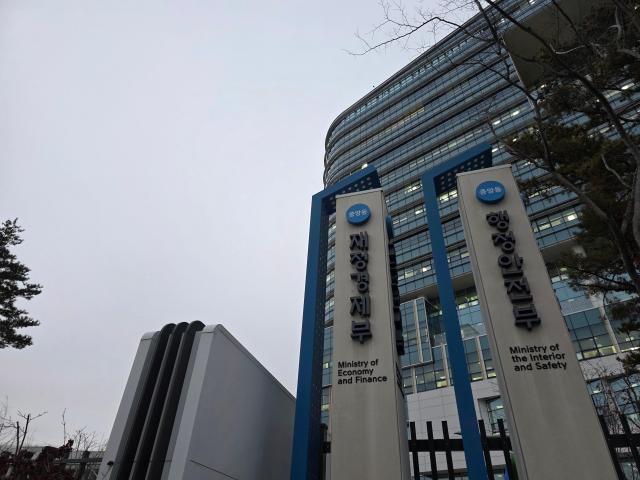
Según informaron el 28 de septiembre dependencias gubernamentales relacionadas, la Comisión de Economía y Finanzas del Congreso Nacional tiene previsto realizar controles presupuestarios al Ministerio de Economía y Finanzas el próximo 6 de octubre y a la Oficina de Planificación y Presupuestos el 8 de octubre.
Actualmente, los impuestos relacionados con vivienda se dividen en tres etapas: impuesto de adquisición en la fase de compra; impuesto de propiedad e impuesto general sobre bienes raíces en la fase de tenencia; e impuesto sobre ganancias por enajenación en la fase de venta. Los propietarios de múltiples viviendas enfrentan recargos fiscales en impuestos de adquisición, impuesto general sobre bienes raíces e impuestos sobre ganancias según requisitos como el número de propiedades y ubicación.
En agosto pasado, el gobierno presentó un plan de reforma tributaria para ajustar el sistema de tributación inmobiliaria. Para el impuesto sobre ganancias por enajenación, el objetivo es convertir la deducción especial por tenencia prolongada con base en el período de residencia e introducir límites de deducción. El plan de reforma del impuesto general sobre bienes raíces incluye la conversión gradual del sistema de tasas basado en el número de propiedades hacia una base de valor de la propiedad, además de ajustes en las tasas y ratios de valor justo de mercado.
Los beneficios tributarios para propietarios de una sola vivienda también variarán según la condición de residencia. El plan de reforma eleva a partir de 2027 la deducción básica del impuesto general sobre bienes raíces para residentes de vivienda única a 1.400 millones de won, mientras reduce a 900 millones de won para no residentes de vivienda única. Asimismo, se planea convertir gradualmente el crédito tributario por período de tenencia hacia una base de período de residencia.
En el control parlamentario se esperan debates sobre si la tributación centrada en residencia principal refleja adecuadamente las diversas circunstancias de los contribuyentes. El punto focal será cómo varían las cargas fiscales según las formas de tenencia de propiedad y motivos de residencia, como casos en que se poseen propiedades conjuntas por herencia o donación mientras se reside en otra vivienda. También se discutirá hasta qué punto se reconocerán como excepciones situaciones donde no es posible residir en la propiedad por razones de empleo, tratamiento médico o vínculos familiares.
La consistencia política en torno a los recargos tributarios sobre ganancias por enajenación de propietarios múltiples también será sometida a verificación. La Oficina Legislativa del Congreso señaló en un informe que los recargos tributarios para propietarios múltiples pueden atrasar la enajenación de propiedades e generar efectos secundarios como preferencia por una propiedad de calidad superior o aumento en donaciones. Se esperan cuestionamientos sobre cómo los recargos de tasas temporales afectarán transacciones y oferta de propiedades en el mercado, así como su consistencia con la dirección tributaria a largo plazo.
La equidad en la tributación de ingresos por alquiler residencial también se considera un tema clave. Para renta mensual y renta con garantía, los requisitos tributarios varían según el número de propiedades mantenidas, valor de la propiedad y magnitud del depósito en garantía. Se verificará si las diferencias en carga fiscal según la modalidad de alquiler son razonables, así como cómo se tratarán las diferencias tributarias entre ingresos por alquiler residencial y comercial.
En el control presupuestario del Servicio Nacional de Impuestos, la eficacia de las grandes unidades de gestión de deudas tributarias se perfila como tema central. El Servicio Nacional de Impuestos actualmente opera unidades de gestión de deudas con 133 oficinas tributarias nacionales como puntos de apoyo para verificar la situación de aproximadamente 1,34 millones de deudores tributarios y aproximadamente 4,24 millones de deudores de ingresos tributarios externos. El monto objetivo de gestión de deudas, incluyendo ingresos tributarios externos, asciende a aproximadamente 130 billones de won.
Dado el volumen significativo de recursos humanos e inversión presupuestaria destinados, la relación costo-beneficio es un punto crítico de evaluación. Según el Servicio Nacional de Impuestos, 500 agentes de la unidad de gestión de deudas tributarias que operaron en fase piloto desde marzo hasta principios de junio recaudaron 15.120 millones de won. Esto representa aproximadamente 2,85 veces el presupuesto invertido de 5.300 millones de won.
Al evaluar los resultados de recaudación, es necesario considerar conjuntamente los costos invertidos, incluidos salarios y gastos operacionales, además de los logros agregados a las actividades de recaudación existentes. También serán objeto de verificación la precisión con que se diferenciaron deudores tributarios por incumplimiento intencional de aquellos en situación de insolvencia por subsistencia, así como si las medidas de apoyo de bienestar social y extinción de obligaciones tributarias se materializaron efectivamente en apoyo para la recuperación económica.
* Este artículo ha sido traducido por IA.