
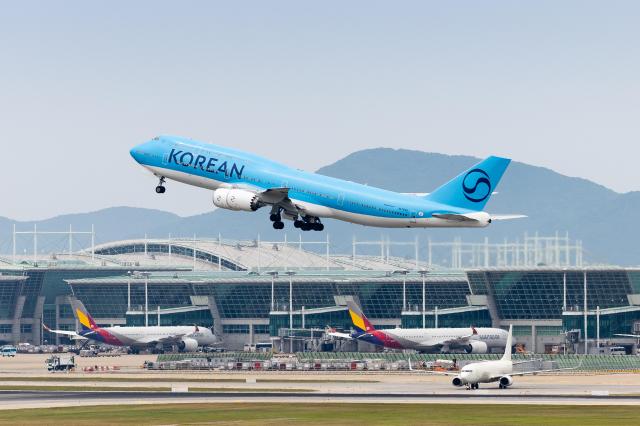
Según el análisis presentado por Chi Ji-un, analista de investigación de Yuanta Securities, "la aplicación de la estructura tarifaria de Korean Air a las rutas existentes de Asiana genera margen de mejora en ingresos, además de esperarse una optimización de la red mediante ajuste de rutas y horarios duplicados".
El analista agregó: "Combinado con sinergias en el ámbito de costos, tales como integración de compras, contratos y optimización de mantenimiento, se proyecta que la capacidad de ganancias de la entidad integrada el próximo año mejorará respecto a este año".
Con respecto al segmento de pasajeros en rutas internacionales, Chi Ji-un señaló: "Durante este trimestre se registró alto crecimiento de transporte en rutas cortas con énfasis en China y Japón, mientras persiste una sólida demanda en rutas largas y conexiones, con mejoras tanto en tarifas como en factor de ocupación comparado con el año anterior". Respecto al sector de carga aérea, expresó: "La continuidad de buena demanda de carga de alto valor agregado como semiconductores mantendrá la rentabilidad de carga en niveles sólidos".
Asimismo, señaló: "Se anticipa una alta capacidad defensiva de ganancias de la compañía incluso ante volatilidad ampliada en precios del combustible". Y concluyó: "El segmento de pasajeros mantiene demanda robusta en rutas largas y de primera clase, mientras que carga ha asegurado volúmenes estables sobre la base de expansión de contratos a largo plazo".
* Este artículo ha sido traducido por IA.