
Suprema Corte: impuestos extranjeros pagados deben deducirse de manera diferenciada por país
Monto no deducido de China de 605,02 millones de won aplicado a ingresos de Japón... impuesto adicional
Tribunal reconoce residencia nacional... aplica límite deductivo por país incluso en períodos fiscales diferentes
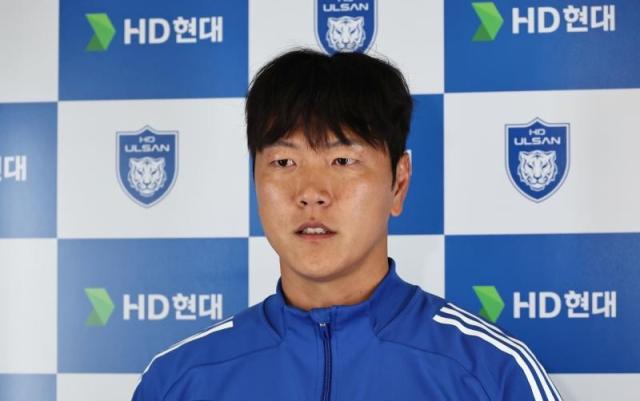
Según informes de círculos legales del 18 de octubre, la Tercera Sala de la Corte Suprema (bajo la presidencia del magistrado Oh Seok-jun) confirmó el 23 del mes anterior la sentencia de primera instancia que desestimaba la demanda de casación presentada por Kim Young-kwon contra el director de la Administración Tributaria de Ulsan para anular la liquidación del impuesto sobre la renta integral.
El litigio se centró en si Kim Young-kwon podía aplicar a su impuesto sobre la renta nacional el monto de impuestos no deducidos pagados en China a sus ingresos obtenidos durante su período en Japón. Kim Young-kwon jugó en el Guangzhou Evergrande de China desde junio de 2012 hasta diciembre de 2018, y posteriormente en el Gamba Osaka de Japón desde enero de 2019 hasta diciembre de 2021.
Al declarar el impuesto sobre la renta integral ante las autoridades nacionales por los ingresos obtenidos en Japón entre 2019 y 2021, Kim Young-kwon solicitó la deducción del monto de aproximadamente 605,02 millones de won correspondiente a impuestos pagados en China durante 2018 que superaba el límite de deducción y fue trasladado a períodos posteriores.
Sin embargo, la Administración Tributaria de Ulsan rechazó esta solicitud. De conformidad con la Ordenanza Ejecutiva de la Ley del Impuesto sobre la Renta vigente, cuando hay establecimientos en más de un país, el límite de deducción debe calcularse de manera diferenciada por país. Las autoridades, considerando que esta norma fue incumplida, recalcularon el límite deductivo y en junio de 2023 liquidaron adicionalmente 830 millones de won en impuesto sobre la renta integral a Kim Young-kwon correspondiente a los años 2019-2021.
En desacuerdo con esta liquidación, Kim Young-kwon interpuso un recurso ante el Tribunal de Arbitrio Tributario y posteriormente una demanda administrativa. Durante el proceso judicial, argumentó que como él y su familia residían principalmente en Japón, no debería considerársele "residente" de acuerdo con la ley tributaria nacional. Además, sostuvo que puesto que no había actuado simultáneamente en ambos países durante el mismo período fiscal, era injusto aplicarle el método de límite deductivo diferenciado por país.
Sin embargo, todos los tribunales, desde la primera instancia hasta la Corte Suprema, fallaron a favor de las autoridades tributarias. El tribunal de primera instancia determinó que "es apropiado considerar al demandante como un 'residente' de acuerdo con la ley tributaria sobre la renta durante el período fiscal en cuestión, en su calidad de persona con domicilio en el territorio nacional", basándose en hechos como que la familia de Kim Young-kwon estaba registrada como residente nacional y que la mayoría de los ingresos obtenidos en Japón fueron utilizados dentro del país.
El tribunal también reconoció la lógica de las autoridades de que no era posible aplicar el monto trasladado de impuestos chinos a los ingresos de Japón. El tribunal de segunda instancia señaló que China aplicó una tasa impositiva de aproximadamente 43,9% mientras que Japón aplicó aproximadamente 20,4%, y concluyó que "permitir esta deducción violaría directamente el objetivo de la enmienda a la Ordenanza Ejecutiva de la Ley del Impuesto sobre la Renta, que pretende evitar la deducción excesiva de impuestos pagados en el extranjero mediante el uso de países de baja tributación".
La Corte Suprema rechazó el recurso de casación, determinando que no había error en la interpretación jurídica de la sentencia de apelación. El método de límite deductivo diferenciado por país también se aplica al cálculo de montos trasladados de deducción, y este método es aplicable incluso en casos donde el establecimiento extranjero fue único en cada período fiscal debido a cambios en el país de actividad.
* Este artículo ha sido traducido por IA.