
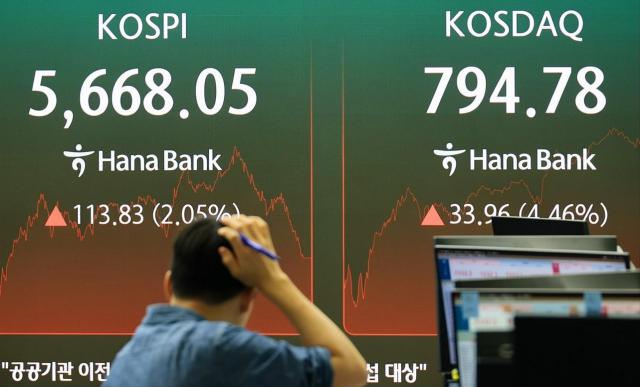
Mientras el mercado bursátil de Corea del Sur experimenta caídas consecutivas, el mercado de fondos cotizados en bolsa (ETF) registra un flujo simultáneo de capital de inversores que buscan aprovechar un posible rebote del índice y aquellos que se preparan para futuras caídas. Los ETF apalancados han atraído la mayor cantidad de fondos, mientras que los ETF de parqueo, diseñados para gestionar capital a corto plazo, también figuran entre los de mayor flujo neto de establecimiento. Por el contrario, se ha registrado una salida de capital de productos inversos que apuestan a la caída del índice.
Según datos de KOSCOM CHECK y la agencia de información financiera F&Guide del 18 de octubre, durante la semana del 9 al 16 de octubre, el ETF KODEX Leverage registró un flujo neto de establecimiento de 642.700 millones de wones, la mayor cifra de incremento entre todos los productos ETF cotizados en el país. En el mismo período, dos tipos de ETF de mercado de dinero activo, productos de gestión de capital a corto plazo, también entraron en el top 5 de flujos netos de establecimiento.
El segundo mayor flujo neto fue el ETF KODEX Money Market Active, con 574.400 millones de wones de entrada. Le siguieron KODEX 200 (407.500 millones de wones), KODEX 200 Target Weekly Covered Call (359.800 millones de wones) y TIGER Money Market Active (304.300 millones de wones). El flujo neto de establecimiento representa la cantidad de establecimiento neto menos los reembolsos en un ETF, utilizado como indicador para medir el flujo de capital que entra o sale del mercado de ETF.
Los analistas atribuyen la divergencia en la respuesta de los inversores al hecho de que el KOSPI cayó durante siete días de negociación consecutivos, llegando en ocasiones hasta la marca de 5.500. Los fondos que se enfocaron en la posible recuperación del índice debido a la magnitud de las pérdidas se dirigieron hacia ETF apalancados, mientras que los fondos preocupados por la incertidumbre del mercado permanecieron en ETF de parqueo.
Los ETF apalancados son productos que siguen el rendimiento diario del índice subyacente a un múltiplo específico. El KODEX Leverage sigue el rendimiento diario del KOSPI 200 con un factor de 2x, lo que permite a los inversores esperar ganancias más altas en caso de un rebote del índice, pero también amplifica las pérdidas si el índice cae.
El ETF de parqueo Money Market Active invierte en bonos a corto plazo de calidad y papeles comerciales (CP) con vencimientos cortos. Debido a su menor volatilidad de precios en comparación con ETF de renta variable y mayor liquidez, se utiliza como herramienta para gestionar capital de espera antes de tomar decisiones de inversión. Sin embargo, a diferencia de los depósitos, el capital no está garantizado.
Durante la caída bursátil, también aumentó el interés en los ETF de compra-venta cubierta. El KODEX 200 Target Weekly Covered Call registró un aumento en el flujo neto de establecimiento de 137.000 millones de wones el 13 de octubre, ocupando el primer lugar en incremento entre todos los ETF. El 15 de octubre, cuando el KOSPI cayó más de un 7%, se añadieron 72.200 millones de wones adicionales.
Los ETF de compra-venta cubierta funcionan manteniendo el activo subyacente mientras venden opciones de compra para capturar ingresos de prima. Aunque la prima de opciones puede amortiguar parcialmente las pérdidas causadas por caídas de precios, los ingresos están limitados cuando los precios suben y también pueden resultar en pérdidas de capital.
Por el contrario, los ETF inversos, que buscan ganancias en mercados bajistas, registraron salidas de capital. El flujo neto de establecimiento del KODEX 200 Futures Inverse 2X disminuyó en 161.600 millones de wones durante el mismo período, registrando la mayor reducción entre todos los ETF. También se retiraron 115.900 millones de wones del KODEX Inverse.
Hasta el 16 de octubre, el mercado bursátil de Corea del Sur continuaba en caída libre. El 16 de octubre, el KOSPI rebotó después de ocho días de negociación, mientras que el KOSDAQ se recuperó después de siete días, marcando el fin de la prolongada tendencia bajista.
Los analistas del sector de valores consideran que aunque la caída reciente ha aumentado el atractivo de valoración de las grandes acciones de semiconductores, la volatilidad puede continuar hasta que se estabilice el flujo neto de capital extranjero. Esto se debe a que persisten preocupaciones sobre riesgos crediticios relacionados con inteligencia artificial y a la expansión de la oferta de empresas de memoria de Corea, además de que la base de compra del mercado bursátil doméstico aún no se ha recuperado suficientemente.
Lee Jae-won, analista de Unanta Securities, señaló: "Incluso ante la reciente caída pronunciada, hay límites para concluir que las perspectivas de ganancias a mediano y largo plazo del sector de semiconductores se han visto estructuralmente dañadas". Añadió: "Aunque ha comenzado un rebote técnico, para confirmar una recuperación de la tendencia se requiere una facilitación continua de la presión de venta de extranjeros, compras que absorban este flujo, y la estabilización de riesgos crediticios relacionados con inteligencia artificial".
* Este artículo ha sido traducido por IA.